国内製薬大手の一角を占めるアステラス製薬に対し、市場や就職・転職市場から「将来性は本当に大丈夫なのか」という懸念の声が寄せられています。主力抗がん剤の特許満了が迫るなか、巨額の減損損失計上や相次ぐ早期退職の募集など、ネガティブなニュースが目につくことも理由の一つです。
かつてない転換期を迎えている同社は、果たして危機を脱して再成長への軌道を描けるのでしょうか。この記事では、収益構造のリアルな現状から新薬パイプラインの成否、株価の見通しや社内の実態まで、公開データと業界取材をもとに解説します。
【真相検証】「アステラス製薬はやばい」と囁かれる理由と業績悪化の背景
ネット検索やSNS上で「アステラス製薬はやばい」といった噂の真相を調べると、その背景には近年の急激な業績変動と大型の特別損失があります。特に市場に大きな衝撃を与えたのが、遺伝子治療薬候補や買収先パイプラインの見直しに伴う巨額の減損損失の計上でした。
新薬開発には多額の先行投資が伴いますが、治験の中断や上市スケジュールの遅延によって期待収益が下振れし、営業利益が一時的に圧迫される事態が連続しました。こうした一時的な決算数値の落ち込みが、一般投資家や就活生の間で「業績が悪化して危険なのではないか」という過度な不安を生む要因となっています。
ただし、本業のキャッシュ創出力そのものが破綻しているわけではありません。現在は将来の成長に向けた不採算資産の整理を進め、次世代の成長ドライバーへ経営資源を集中投下する過渡期にあると評価するのが実態に即した見方です。
最大の試練「2027年問題」|主力薬イクスタンジの特許切れとパテントクリフの衝撃
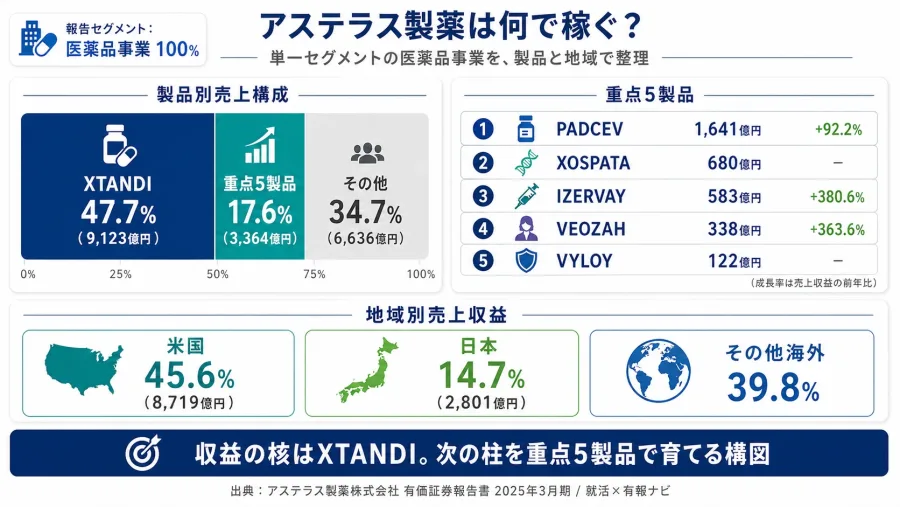
製薬業界における2026年最新のパテントクリフ(特許の崖)のなかで、アステラス製薬にとって最も重い課題が、前立腺がん治療薬「イクスタンジ」の特許切れです。年間売上高で約7,000億〜8,000億円規模を誇り、同社の総売上高の大部分を支えてきた大黒柱が、2026年から2027年にかけて日米欧の主要市場で特許満了を迎えます。
特許が切れると安価なバイオシミラーや後発医薬品(ジェネリック)が参入し、売上は急激に減少します。この巨大な売上の穴をいかに短期間で埋められるかが、同社の生死を分ける分岐点となっています。
過去にもブロックバスター(大型新薬)の特許切れを経験してきた同社ですが、イクスタンジへの依存度が高かった分、収益構造のシフトを成し遂げられるかどうかが今後の企業価値を決定づける焦点です。
救世主となるか?パドセブとイズベローバの売上推移と成長期待
ポスト・イクスタンジの筆頭格として期待されているのが、尿路上皮がんなどを対象とする抗体薬物複合体(ADC)の「パドセブ」です。米メルク社のキイトルーダとの併用療法において優れた臨床試験データを叩き出しており、適応拡大とともにグローバル市場で売上高数千億円規模のブロックバスターへと急成長を遂げています。
加えて、同社が約59億ドルを投じて買収した米アイベリック・バイオ社の地図状萎縮(GA)治療薬「イズベローバ」の売上推移も極めて力強い伸びを示しています。高齢化に伴い患者数が増加する眼科領域において、市場のアンメット・メディカル・ニーズを的確に捉えた新薬として収益貢献を始めています。
パドセブとイズベローバ、そして更年期障害に伴う血管運動神経症状治療薬「ベオーザ」の3本柱が想定どおりに成長すれば、イクスタンジ喪失分の大部分を補填できる計算が成り立ちます。
早期退職・リストラが相次ぐ理由と社員のリアルな口コミ・平均年収
ここ数年で複数回実施された早期退職優遇制度(リストラ)の理由は、単なるコスト削減ではなく、営業体制と研究開発のポートフォリオ転換にあります。かつてのような大人数のMR(医薬情報担当者)によるプライマリー領域への訪問営業モデルから、高度な専門性が求められるオンコロジー(がん)や希少疾患を中心としたスペシャリティ領域へのシフトが急速に進んでいるためです。
社員からの評判や口コミを見ると、「変革期特有のプレッシャーや組織改編の多さはあるものの、福利厚生や教育環境は依然として国内トップクラス」という声が多数を占めます。実際に平均年収は約1,050万〜1,100万円前後と製薬業界内でも高水準を維持しており、優秀な専門人材に対する待遇の手厚さは揺らいでいません。
人員構成の適正化が進んだことで、1人あたりの生産性とグローバル展開力はむしろ引き上げられつつあります。
新薬パイプラインの開発状況と今後の株価見通し
中長期的な成長を占う上で不可欠な新薬パイプラインの開発状況では、独自の「フォーカス・エリア・アプローチ」に基づき、がん免疫、遺伝子治療、標的タンパク質分解(TPD)など最先端の創薬モダリティへ注力しています。
株式市場における株価の今後の見通しとしては、特許切れリスクを織り込んだ割安な水準で推移する局面も見られますが、新薬の適応拡大や四半期ごとの売上進捗が市場予想を上回るたびにリバウンドを見せる展開が続いています。大型買収に伴う有利子負債の圧縮と営業利益率の回復が確認できれば、株価の本格的な再評価(リレーティング)が進む公算が高いと分析されています。
2026年の採用動向|就職難易度と求める人材像の変化
就職・転職市場において、アステラス製薬の就職難易度と採用倍率は依然として最難関クラスをキープしています。かつての大量一括採用から、専門領域に特化したポテンシャル採用や高度なデータサイエンス、グローバル臨床開発に長けた即戦力採用へと軸足が移っています。
文系出身者のMR枠が狭き門となった一方、デジタルヘルスやバイオインフォマティクス、国際薬事などに強みを持つ人材の需要はむしろ拡大しています。変化を恐れず、グローバル環境で自律的に動ける人材にとっては、依然として魅力的なキャリアパスが開かれています。
【アステラス製薬の将来性】に関するよくある質問(FAQ)
Q1:アステラス製薬の業績は今後倒産するような危機にありますか?
A1:倒産の危険性は極めて低いです。一時的な減損損失の計上はあるものの、自己資本比率は健全な水準を保っており、パドセブなどの新薬群から潤沢な営業キャッシュフローを生み出し続けています。
Q2:イクスタンジの特許が切れたら会社はどうなりますか?
A2:売上の大幅な減少は避けられませんが、パドセブ、イズベローバ、ベオーザといった新主力薬の成長によってカバーする計画が進んでいます。2027年前後を底にして再び増収増益基調へ戻せるかが焦点です。
Q3:就職や転職先としてアステラス製薬を選ぶのはリスキーですか?
A3:製薬業界全体の変革期にあるため安定志向のみでの入社は推奨されませんが、グローバルな最先端創薬に携わりたい方や高水準の待遇を求める方にとって、依然として国内トップクラスの有力な選択肢です。
アステラス製薬は今、創業以来とも言える構造転換の真っ只中にあります。イクスタンジの特許切れという巨大な試練は控えているものの、パドセブの躍進やアイベリック買収によるイズベローバの獲得など、次世代の成長基盤は着実に整いつつあります。
目先の減損損失や早期退職といった表面的な動きだけに惑わされず、パイプラインの進捗とグローバル市場での浸透度を見極めることが、同社の真の将来性を判断する鍵となります。