交差点での信号待ち中、後方から突然の衝撃――予期せぬ追突事故(もらい事故)に巻き込まれた際、多くのドライバーが直面するのが保険会社とのシビアな示談交渉です。相手方の保険担当者から提示された過失割合や損害賠償額に納得がいかず、泣き寝入りしそうになる被害者は後を絶ちません。
そこで強い味方となるのが自動車保険の「弁護士費用特約(弁護士特約)」です。「弁護士に頼むと大ごとになりそう」「保険の等級が下がって翌年の保険料が上がるのでは?」と不安を抱く方も少なくありません。本記事では、実際に交通事故で弁護士特約を利用したリアルな体験談をもとに、慰謝料が劇的に増額した背景や費用倒れのリスク、等級に関する正しい知識を解説します。
【実録】追突もらい事故で弁護士特約を使ってみた!示談交渉のリアルな流れ
赤信号で停車中に追突された、いわゆる「過失割合10対0」のもらい事故では、被害者側の任意保険会社は法律上、示談代行を行うことができません(弁護士法72条の非弁行為に抵触するため)。つまり、被害者本人が直接、百戦錬磨である相手の保険会社と交渉しなければならない過酷な状況に追い込まれます。
実際に筆者のケースでも、相手の保険会社から「これ以上の通院は認められない」「提示した慰謝料が上限」と一方的な通告を受けました。そこで加入していた自動車保険の弁護士特約を発動。依頼後の流れは以下の通り、極めてスムーズでした。
まずは保険会社に「弁護士特約を利用したい」と連絡し、交通事故の取り扱い実績が豊富な法律事務所へ相談を予約。受任通知が相手方に送付された当日から、相手方保険会社からの直接の電話連絡は完全にストップしました。治療費の打ち切り打診に対する延長交渉から後遺障害の等級認定申請、最終的な示談金の算出まで、すべての窓口が弁護士に一本化されたことで、精神的なストレスは劇的に軽減されました。
なぜ慰謝料が跳ね上がるのか?保険会社の提示額から大幅増額した決定的理由
弁護士に依頼した結果、当初相手方から提示されていた示談金が2倍から3倍近くまで跳ね上がる事例は珍しくありません。なぜこれほどまでに金額が跳ね上がるのか、その核心は交通事故の損害賠償に存在する「3つの算定基準」にあります。
交通事故の慰謝料には、最低限の補償である「自賠責保険基準」、各保険会社が独自に定める「任意保険基準」、そして過去の判例に基づいた「弁護士基準(裁判所基準)」が存在します。加害者側の保険会社が提示してくる初期提示額は、極めて低額に設定された自賠責基準や任意保険基準にすぎません。
弁護士が介入すると、最も高水準である弁護士基準を用いて再計算し、強気で交渉を進めます。入通院慰謝料だけでなく、休業損害や主婦(主夫)としての家事従事者枠の請求、将来の逸失利益などを法的に緻密に立証するため、賠償額が跳ね上がる仕組みです。特約の上限額(一般的に1事故1名につき最大300万円)の範囲内であれば着手金や報酬金も保険から満額支払われるため、自己負担なく正当な補償を勝ち取ることが可能になります。
「等級が下がる」は完全な誤解!弁護士特約を使っても等級が下がらない真相
弁護士特約の利用を躊躇する人の多くが、「特約を使うと翌年の保険等級が下がり、保険料が高くなるのではないか」という不安を抱えています。しかし、これは明確な誤解です。
自動車保険の事故には「3等級ダウン事故」「1等級ダウン事故」「ノーカウント事故」の3種類が存在します。弁護士費用特約のみの利用は、保険業界のルール上「ノーカウント事故」として処理されます。車両保険や対物賠償など他の保険金請求を伴わない限り、翌年の等級は通常通り1等級アップし、保険料が跳ね上がることは一切ありません。
保険料の負担増を理由に出し渋る必要は皆無であり、年間数千円程度の特約保険料を支払っている以上、使わなければ文字通り「払い損」になってしまいます。
弁護士特約にデメリットはあるのか?費用倒れの真相と注意点
メリットばかりが目立つ弁護士特約ですが、事前に把握しておくべきデメリットや注意点も存在します。特にネット上で噂される「費用倒れ」の真相について切り込みます。
通常、弁護士特約に加入していれば弁護士費用は保険会社が負担するため、依頼者自身が費用倒れ(得られる示談金より弁護士費用が高くつき赤字になる現象)を起こすことは構造上ありません。ただし、以下のようなケースでは注意が大切です。
損害額が数万円程度の極めて軽微な物損事故の場合、賠償金自体の増額幅がわずかであり、弁護士側から受任を断られるケースがあります。また、重度後遺障害や死亡事故など賠償額が数千万円〜数億円規模に膨らむ重大事故では、弁護士費用が特約上限の300万円を超過し、一部自己負担が発生するリスクがあります。それでも最終的に手元に残る賠償金は大幅に増えるケースが圧倒的多数を占めます。
相手が無保険・過失ゼロでも安心!家族の保険まで使える適用範囲の広さ
弁護士特約の優れた特性として、被保険者本人だけでなく「家族の保険」も幅広くカバーできる点が挙げられます。
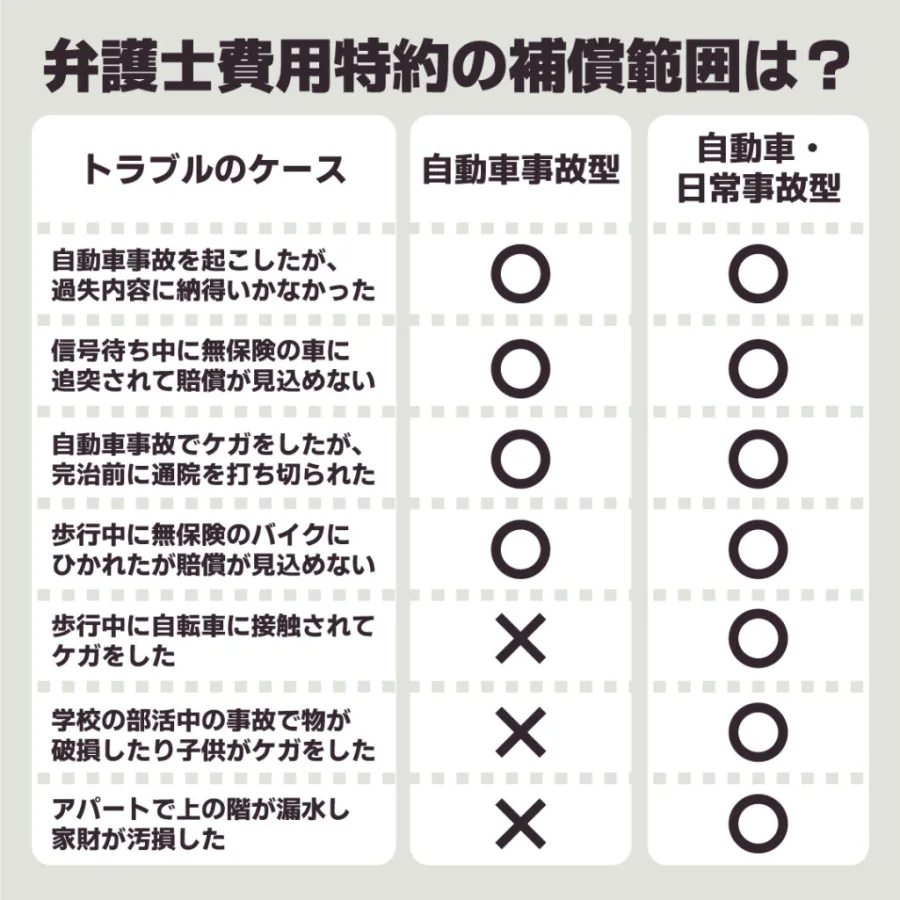
一般的に、記名被保険者の「配偶者」「同居の親族」「別居の未婚の子」まで特約の適用対象に含まれます。例えば、一人暮らしをしている大学生の子供が自転車事故に遭った場合でも、実家の親の自動車保険に付帯されている弁護士特約を使えるケースがあります。自身が車を運転していなかった歩行中や自転車運転中の交通事故にも適用できる約款が主流です。
加えて、加害者が任意保険に加入していない「無保険車」だった場合や、過失割合をめぐって相手が不当な主張を繰り返す場合でも、弁護士特約があれば躊躇なく法的手続きや訴訟へ移行できます。回収困難な相手に対しても、法的な強制執行や適正な回収ルートをプロの知見で切り開くことができます。
交通事故に強い弁護士の評判とネットの反応|失敗しない選び方
弁護士特約を使うにあたり、SNSや口コミサイトでは「保険会社専属の弁護士を紹介されたが対応が消極的だった」「自分で探した交通事故専門の弁護士に変えたら対応が劇的に良くなった」といった声が目立ちます。
多くの保険会社では弁護士の紹介制度を用意していますが、被害者側には「自分で好きな弁護士を自由に選ぶ権利(弁護士の自由選択権)」があります。弁護士にも医師と同様に専門分野があり、離婚や倒産に強い弁護士が交通事故の医学的知識や過失割合の交渉に精通しているとは限りません。
ネットの評判を分析すると、以下の条件を満たす事務所への依頼が成功率を高めています。
- 交通事故の解決実績が年間数百件以上ある「交通事故事案特化型」の事務所
- MRI画像の読影や医師の診断書作成指示など、後遺障害申請に強い医療連携体制がある
- 弁護士特約の利用経験が豊富で、保険会社への特約請求手続きに慣れている
【弁護士特約を使ってみた体験談】に関するよくある質問(FAQ)
Q1:弁護士特約を使うタイミングは事故直後と示談提示後のどちらが良いですか?
A1:事故直後の早い段階での利用をおすすめします。通院頻度のアドバイスや治療費打ち切りへの先回り対応など、初期対応を誤らないことで最終的な賠償金額が有利になります。もちろん、示談金額が提示された後の相談でも十分に増額交渉は可能です。
Q2:弁護士費用特約を利用すると、保険会社に嫌がられたり更新を断られたりしませんか?
A2:一切ありません。特約の利用は契約者に正当に認められた権利であり、特約を使ったことを理由に次年度の契約更新を拒否されることはありません。
Q3:物損事故のみでも弁護士特約は利用できますか?
A3:利用可能です。過失割合の争いや格落ち損(評価損)の請求など、物損事故であっても弁護士が介入して交渉を行うことができます。
交通事故という予期せぬアクシデントにおいて、被害者が一人で加害者側の保険会社と対等に渡り合うのは極めて困難です。提示された示談案にサインする前に弁護士特約を活用することは、正当な権利を守るための最も確実な自衛手段といえます。
等級据え置きで翌年の保険料に影響が出ない仕組みを正しく理解し、自身や家族の保険証券を今すぐ確認してみてください。専門家の力を借りることで、精神的な平穏と納得のいく賠償額を勝ち取ることができます。