全国の金融機関と産業界が掲げた「約束手形の利用廃止」の目標年である2026年を迎え、企業の決済インフラは歴史的な転換点を迎えています。これまで日本の商習慣に根強く残っていた紙の約束手形が急速に姿を消す中、代替手段として急速に普及しているのが「電子記録債務」です。
「手形廃止の期限が迫っているが、具体的に自社の業務がどう変わるのか」「買掛金や従来の手形と何が違うのか」と戸惑う経営者や経理担当者も少なくありません。本稿では、電子記録債務の基本的な仕組みから、手形・買掛金との決定的な相違点、実務における仕訳やコスト削減効果まで、第一線の現場取材をもとに分かりやすく整理してお届けします。
【基礎知識】電子記録債務とは?電子記録債権との違いと電子手形の仕組み
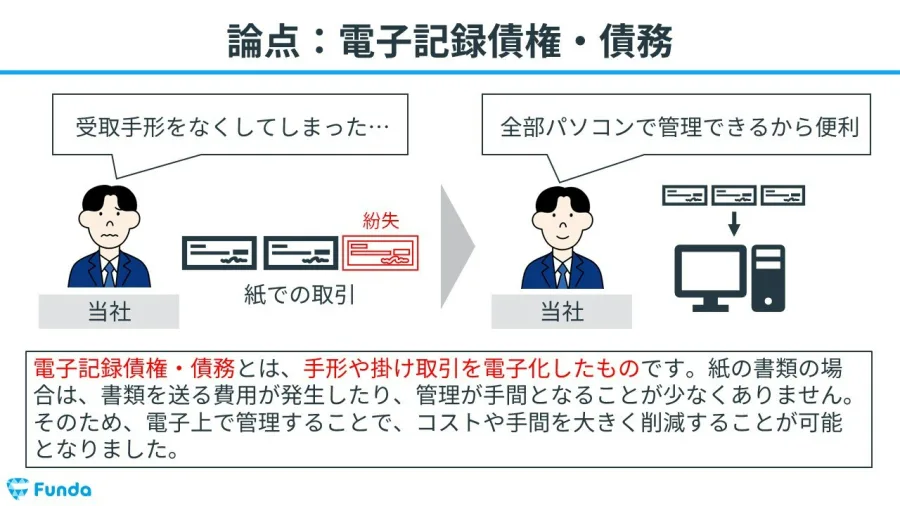
電子記録債務とは、電子債権記録機関の記録原簿に「発生記録」を行うことで生じる、金銭の支払義務を指します。従来の紙の約束手形に代わるデジタル決済手段として「電子記録債権法」に基づき運用されています。
取引における位置づけは非常にシンプルです。同一の金銭債権において、代金を受け取る側(債権者)から見た権利を「電子記録債権」、代金を支払う側(債務者)から見た義務を「電子記録債務」と呼びます。これは従来の「受取手形と支払手形」あるいは「売掛金と買掛金」の表裏一体の関係と同様です。
国内で圧倒的なシェアを持つのが、全銀協(一般社団法人全国銀行協会)が設立した「でんさいネット(株式会社全銀電子債権ネットワーク)」です。でんさいネットをはじめとする電子手形の仕組みでは、インターネットバンキングを通じてオンライン上で発生記録を行うだけで、債権の発生・譲渡が瞬時に完結します。
なぜ今必須なのか?約束手形が電子化される背景と2026年手形廃止の最新動向
日本政府および経済界は、サプライチェーン全体の取引適正化とDX推進を目的に、2026年までに紙の約束手形を全廃し、電子記録債権等へ完全移行する方針を強力に推進してきました。この約束手形電子化の背景には、中小企業が長年強いられてきた「長期の手形サイトによる資金繰り悪化」や「紙の管理コスト」を是正する強い狙いがあります。
手形廃止に向けた2026年最新の動向として、主要銀行では既に紙の手形・小切手帳の発行手数料を大幅に引き上げているほか、窓口受付の終了フェーズに入っています。大企業を中心にサプライヤーへの手形支払いを電子決済へ切り替える動きがほぼ完了し、現在では下請法対象外の中小企業同士の取引にまで電子化の波が完全に波及しています。
手形や買掛金と何が違う?電子記録債権・債務のメリットとデメリット
電子記録債務は、従来の紙の手形や買掛金とどのような違いがあるのでしょうか。実務上の比較を整理します。
最初に、売掛金・買掛金との違いについてです。買掛金は当事者間の契約に基づく一般的な信用取引であり、支払期日に銀行振込等を手動で行う必要があります。一方、電子記録債務は電子債権記録機関に登録されることで法的な支払義務が明確化され、決済期日に指定口座から銀行引落で自動決済されます。また、受け取った債権者は期日前であっても必要な金額だけを分割して第三者へ「譲渡記録」(手形の裏書譲渡に相当)できる点も買掛金にはない大きな強みです。
電子記録債務の主なメリット・デメリットは以下の通りです。
【電子記録債権・債務の主なメリット】
・印紙税が完全に非課税(紙の手形では金額に応じて数千円〜数十万円の収入印紙が必要)
・郵送費・保管庫・金庫での現物管理コストが不要
・紛失や盗難、偽造のリスクがゼロ
・必要な分だけ分割して譲渡・割引が可能
【電子記録債権・債務のデメリットと注意点】
・取引先の双方が電子債権記録機関(でんさい等)の利用契約を結んでいる必要がある
・金融機関ごとのシステム利用料や手数料が発生する
・決済期日に残高不足となった場合、手形の不渡りと同様のペナルティ(取引停止処分等)が科されるリスクがある
【実務ガイド】でんさいの手数料比較とコスト削減効果のリアル
導入にあたって企業が最も気にするポイントが手数料体系です。紙の手形発行にかかっていたコストと、でんさいの手数料を比較すると、多くの企業で劇的なコストダウンが実現しています。
紙の手形を年間数百枚発行していた製造業のモデルケースでは、手形用紙代、郵送料(簡易書留代)、そして高額な印紙税により年間数百万円規模の経費が発生していました。でんさいネットを利用した場合、金融機関によって差はあるものの、発生記録手数料は1件あたり数十円〜数百円程度に抑えられます。
主要メガバンクや地方銀行各社における手数料プランの比較でも、月額基本料と発生手数料のセット割引や、インターネットバンキングの統合プランが充実しており、中小企業であっても初年度からトータルコストの黒字化を達成するケースが大半を占めています。
経理担当者必見!電子記録債務の仕訳・会計処理と決済期日の実務
電子記録債務の導入に伴い、経理部門では新たな仕訳フローの構築が大切です。会計上は、従来の支払手形と区別するため「電子記録債務」(または電子記録支払債務)という独立した勘定科目を使用するのが一般的です。
典型的な会計処理の流れは以下のようになります。
① 買掛金をでんさい(電子記録債務)で支払う発生記録を行ったとき
(借方)買掛金 1,000,000円 /(貸方)電子記録債務 1,000,000円
② 決済期日を迎え、当座預金から自動引き落としされたとき
(借方)電子記録債務 1,000,000円 /(貸方)当座預金 1,000,000円
実務上の重要要点は、期末決算時における電子記録債務の残高確認です。紙の手形のように金庫内の手形帳を現物確認する作業は不要になりますが、でんさいネットの管理画面から「開示結果(残高証明書・開示書面)」をダウンロードし、会計ソフトの帳簿残高と齟齬がないかを照合する監査体制を整える必要があります。
【電子記録債務とは】に関するよくある質問(FAQ)
Q1:でんさいを利用するには、取引先の相手企業も加入している必要がありますか?
A1:はい、原則として支払側(債務者)と受取側(債権者)の双方がでんさいネットの利用登録を行っている必要があります。ただし、相手企業が利用している金融機関が自社と異なる地銀や信用金庫であっても、でんさいネットに加盟していれば全国どこでもシームレスに取引が可能です。
Q2:決済期日に口座の資金が不足していた場合、どうなりますか?
A2:紙の手形と同様に「支払不能処分」の対象となります。6か月以内に2回の支払不能を起こすと、金融機関との当座取引や貸出取引が2年間停止されるという非常に重いペナルティが科されるため、決済期日の資金繰り管理は従来同様に厳格に行う必要があります。
Q3:電子記録債務はインボイス制度や電子帳簿保存法に対応していますか?
A3:完全に対応しています。オンライン上で発行・保管される各種開示データや取引明細は電子データとして法要件を満たしており、紙の書類保存にかかる手間や保管スペースを完全に削減できます。
2026年の手形廃止ロードマップがいよいよ結実し、商取引のキャッシュレス・ペーパーレス化は避けて通れない経営課題となりました。電子記録債務は、単なる手形の代替品にとどまらず、印紙税や郵送コストの削減、紛失リスクの排除、そして経理業務の劇的な効率化をもたらす強力なデジタルツールです。
未導入の企業や移行を先送りにしてきた事業者も、今すぐ自社の決済フローを見直し、電子記録債務を活用した効率的で強固な財務・経理基盤の構築へ舵を切ることが求められています。