定年を迎えた後も同じ職場で働き続けるシニア社員が増える中、給与改定と同時に避けて通れないのが社会保険の手続きです。一般的に定年再雇用では現役時代と比べて月給が大きく下がるケースが多いものの、適切な手続きを行わないと「給料は減ったのに社会保険料は高いまま引かれ続ける」という深刻な事態に陥りかねません。
この手取り激減リスクを防ぐために用意されているのが「同日得喪(どうじつとくそう)」と呼ばれる社会保険の特例手続きです。本稿では、定年再雇用の現場で必須となる同日得喪の仕組みから、申請漏れによる損失額のシミュレーション、役員退任時の対応、提出書類の実務ポイントまで分かりやすく解き明かします。
【基礎知識】同日得喪とは?定年再雇用時の社会保険料を即座に見直す特例
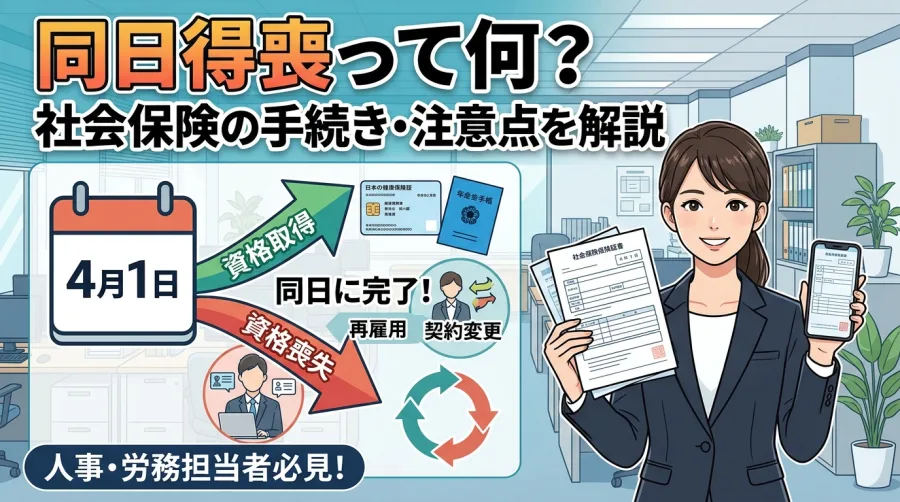
同日得喪とは、定年などで退職した従業員が1日の空白もなく継続して再雇用される際、健康保険や厚生年金保険の「被保険者資格喪失届」と「被保険者資格取得届」を同時に提出し、同日付で処理する仕組みを指します。
日本の社会保険制度では、昇給や降給によって固定給が大きく変動した場合、標準報酬月額随時改定特例(いわゆる月額変更届・月変)というルールが適用されます。しかし、通常の随時改定は変動した月から「3ヶ月間の給与実績」を平均し、4ヶ月目にようやく保険料が改定されるというタイムラグが生じます。
高年齢者雇用安定法に基づく60歳以降継続雇用制度の普及に伴い、定年を境に給与水準が見直される労働者が急増しました。そこで設けられた日本年金機構同日得喪ルールを利用すれば、退職と再雇用を一連の区切りとみなし、再雇用初月から新しい給与額に応じた標準報酬月額を適用することが認められています。
手続きを逃すと大損?再雇用手取り額シミュレーションで見る落とし穴
「手続きが少し遅れても、後から帳尻が合えば問題ないのでは」と考えるのは危険です。同日得喪を行わなかった場合、どれほどの手取り減少が発生するのか、具体的な再雇用手取り額シミュレーションで確認してみましょう。
例えば、定年前の月給が50万円(標準報酬月額50万円)、60歳定年後の再雇用月給が25万円(標準報酬月額26万円)に下がったケースを考えます。
同日得喪を行えば、再雇用月から標準報酬月額が26万円ベースへと切り替わり、健康保険・厚生年金保険料の自己負担合計は月額約3万7,000円程度(※料率により前後)に抑えられます。手取り額は約20万円前後を確保できる計算です。
一方、同日得喪を行わずに通常の随時改定を待った場合、最初の3〜4ヶ月間は月給50万円時代の高い保険料(自己負担約7万2,000円)が徴収され続けます。支給額25万円に対して7万円以上の社会保険料が引かれ、さらに雇用保険や住民税、所得税が差し引かれるため、実際の手取り額は14万円台にまで激減してしまいます。
定年直後の家計を直撃するこのキャッシュフロー悪化は、シニア層の生活設計にとって致命的な打撃となりかねません。だからこそ、企業の人事労務担当者だけでなく、再雇用を迎える労働者自身も制度の適用を確認しておく必要があります。
対象者の条件と適用範囲|役員退任や70歳到達時の取り扱い
同日得喪は、すべての雇用変動に使えるわけではありません。制度を利用できる対象者の要件と、特殊なシチュエーションにおける取り扱いは以下の通りです。
【同日得喪が適用できる主な対象者】
- 60歳以上の定年退職者:就業規則で定められた定年年齢に達し、退職後直ちに嘱託社員や契約社員として再雇用される者。
- 定年後の再契約更新時:定年後に有期雇用契約を締結し、その後契約満了に伴い給与条件が再改定されて再契約する場合も対象となります。
- 同日得喪役員退任手続き:取締役などの役員を退任し、同一企業で引き続き一般の嘱託社員として雇用関係を結ぶケースでも、雇用関係の実態が認められれば同日得喪が適用可能です。
- 70歳到達同日得喪:70歳に達して厚生年金保険の資格を喪失し、同時に健康保険のみ継続(または給与減額)となる場合も、厚生年金保険の喪失届と健康保険の改定処理を的確に行う必要があります。
自社で定年延長(定年年齢の引き上げ)を行っている場合、定年年齢に達する前の単なる「60歳到達による給与引き下げ」では同日得喪が使えないケースもあるため、自社の雇用契約形態を正確に把握しておくことが肝要です。
同日得喪の手続き方法と必要書類|提出先と申請期限のタイムリミット
実務における同日得喪手続き方法は、事前の書類準備とスピーディーな申請が鍵を握ります。
手続きは、事業所を管轄する事務センターまたは年金事務所(健康保険組合に加入している場合は組合窓口も含む)へ行います。提出すべき年金事務所提出書類の基本構成は以下の通りです。
【同日得喪添付書類一覧】
- 健康保険・厚生年金保険 被保険者資格喪失届取得届:退職日の翌日を取得年月日・喪失年月日として記載します。
- 退職したことがわかる証明書類:「就業規則(定年規定のページ)」「退職辞令の写し」「離職票のコピー」「退職合意書」など。
- 継続雇用されたことがわかる証明書類:再雇用後の「雇用契約書」や「労働条件通知書」の写し。
気になる同日得喪申請期限は、原則として「資格喪失・取得の日(退職日の翌日)から5日以内」とされています。給与計算の締め日や支払日との兼ね合いもあるため、定年を迎える本人がいる部署と人事労務部門は、退職日を迎える前から必要書類の回収段取りを整えておくことが望まれます。
実務担当者・本人が確認すべき注意点|標準報酬月額随時改定特例と年金の関係
同日得喪のメリットは社会保険料の負担軽減だけにとどまりません。60歳以降も働きながら受け取る「在職老齢年金」の受給額にも直結します。
在職老齢年金は、総報酬月額相当額(毎月の給料+直近1年間の賞与の1/12)と基本月額(年金月額)の合計が基準額を超えると、年金の一部または全額が支給停止される仕組みです。同日得喪を行って標準報酬月額が速やかに下がれば、年金の支給停止額が減少し、その分受け取れる年金額が増加するケースがあります。
社会保険料の適正化と年金給付の最大化という「二重の恩恵」を受けるためにも、手続き漏れのない運用が極めて重要です。
【同日得喪とは】に関するよくある質問(FAQ)
Q1:定年退職ではなく、60歳未満で自己都合退職した後に再雇用された場合でも同日得喪は使えますか?
A1:原則として使えません。同日得喪の特例は「60歳以上の者が定年等に伴い退職し、継続して再雇用される場合」などを対象として設計されています。60歳未満の一般的な給与引き下げ再雇用では、通常の随時改定(3ヶ月の実績を見て4ヶ月目から改定)が適用されます。
Q2:申請期限の5日を過ぎてしまった場合、同日得喪は一切認められないのでしょうか?
A2:期限を過ぎても遡及して手続き自体は可能です。ただし、数ヶ月遅れて提出すると過去の給与計算の修正や保険料の還付精算が発生し、会社・従業員双方の実務負担が膨らみます。大幅に遅延した場合は、雇用実態を証明する追加書類を年金事務所から求められることもあります。
Q3:役員から嘱託社員に身分変更する場合の注意点はありますか?
A3:役員退任時の同日得喪では、役員としての登記抹消(閉鎖事項全部証明書など)や株主総会議事録、役員退職慰労金の支給決定など、名目だけでなく「実質的に役員としての職務と権限を離れ、一従業員として雇用されたこと」を示す客観的証拠の提出を求められる場合があります。
定年後のキャリア継続が当たり前となった現在において、同日得喪はシニア社員の手取り収入と生活の安定を守るための基本的な制度です。書類1つの届出を的確に行うだけで、月々の手取りが数万円単位で変わり、在職老齢年金の受給にも好影響をもたらします。
定年を迎える従業員は再雇用契約の締結時に手続きの流れを確認し、企業側も提出漏れがないようフローを確立しておくことが、安心できるシニア雇用の第一歩となります。