家族の介護や障がい福祉を支える世帯において、税負担を大幅に軽減できる制度が「同居特別障害者控除」です。要件を満たせば所得税・住民税の大幅な控除を受けられますが、制度の細かな仕組みや適用条件を正確に把握していない家庭も少なくありません。
特に「特別障害者控除と同居の違い」や「老人ホーム等へ入所した際の扱い」など、判断に迷いやすいポイントが数多く存在します。2026年現在の税制に基づき、減税額の目安から申請手続き、過去の申告漏れを取り戻す還付申告まで分かりやすく解説します。
【2026年最新】同居特別障害者控除とは?控除額と通常枠との決定的な違い
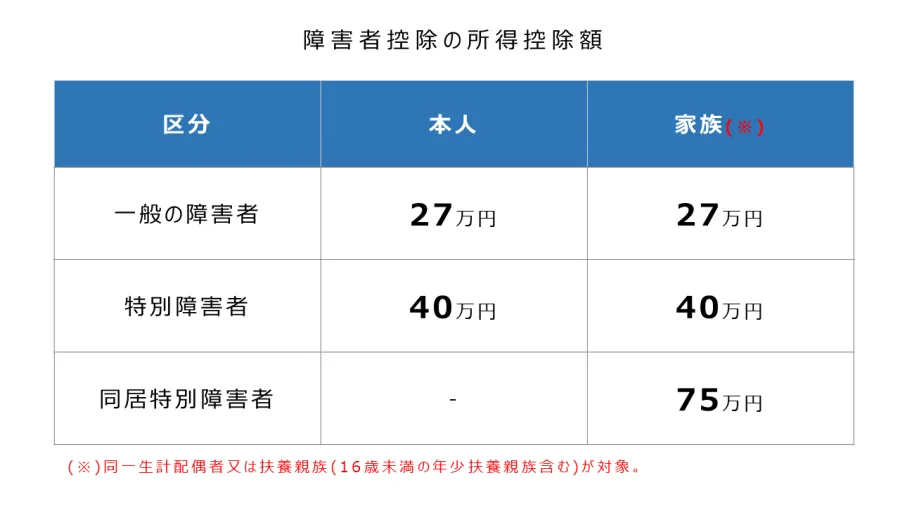
税法上の障害者控除には「一般の障害者」「特別障害者」「同居特別障害者」の3段階が設けられています。障がいの重さや同居の有無によって控除枠が段階的に拡大する仕組みです。
最も手厚い優遇が用意されている同居特別障害者控除の控除額は、所得税で75万円、住民税で53万円にのぼります。通常の特別障害者控除(所得税40万円・住民税30万円)と比較すると、所得税で35万円、住民税で23万円の控除額が上乗せされる計算です。
この加算措置は、重度の障がいがある家族を在宅で日常的に支えている世帯の経済的・精神的負担を考慮して設計されています。要件に該当していれば、家計の税負担を大きく和らげる極めて強力なセーフティネットです。
誰が対象になる?同居特別障害者の判定基準と押さえるべき要件
同居特別障害者として認められるためには、主に以下の3つの要件をすべて満たす必要があります。
第1に、控除対象配偶者または扶養親族であることです。納税者と生計を一にしており、前年の合計所得金額が48万円以下(給与収入のみなら103万円以下、公的年金等のみなら65歳未満で108万円以下、65歳以上で158万円以下)でなければなりません。
第2に、特別障害者の判定基準に該当することです。主に身体障害者手帳1級・2級、重度の知的障がい(療育手帳A判定)、精神障害者保健福祉手帳1級などが対象となります。寝たきりの状態が継続している成年被後見人なども含まれます。
第3に、納税者自身、または納税者と生計を一にする親族と常に同居している実態が必要です。住民票上の同一世帯だけでなく、実際に日々の生活を同じ家屋で共に過ごしているかどうかが判断基準となります。
なお、手帳を所持していない高齢の親であっても諦める必要はありません。65歳以上で要介護認定(概ね要介護3〜5など自治体基準による)を受けている場合、市区町村に申請して「障害者控除対象者認定書」の交付を受ければ、特別障害者・同居特別障害者として税額控除を適用できます。
老人ホームに入所すると対象外?施設入所・別居時に潜む「同居」の落とし穴
同居特別障害者控除の適用において、最も誤解が生じやすいのが「老人ホームや介護施設への入所」です。親が特別養護老人ホームや有料老人ホームに入所した場合、たとえ住民票を実家に置いたままであっても、税務上は「同居」とは認められず「別居」の扱いになります。
施設入所によって生活の拠点が施設に移ったとみなされるためです。この場合、同居特別障害者控除(75万円)は外れますが、仕送り等で生計を一にしていれば「通常の特別障害者控除(40万円)」として申告が可能です。
一方で、病気の治療目的で病院に一時入院しているケースは扱いが異なります。退院後に再び自宅へ戻る前提の一時的な入院であれば、入院期間中であっても「同居」が継続しているものとして同居特別障害者控除をそのまま適用できます。
税金は実際いくら安くなる?所得税・住民税の減税額と扶養控除の併用
同居特別障害者を扶養している場合、税金は具体的にどの程度安くなるのでしょうか。税額は納税者の課税所得(適用される所得税率)によって変動します。
所得税率が10%(課税所得195万円〜330万円未満)の会社員が、同居する特別障害者の親を扶養に入れた場合の節税額をシミュレーションしてみます。
まず所得税は、控除額75万円×税率10%=7万5,000円(復興特別所得税を除く)が軽減されます。住民税は一律10%のため、控除額53万円×10%=5万3,000円が軽減されます。これだけで年間合計12万8,000円の減税効果です。
さらに注目すべきは、扶養控除との併用です。同居している親が70歳以上であれば「同居老親等」の扶養控除(所得税58万円・住民税45万円)も同時に適用できます。両方を合算すると所得税控除は133万円、住民税控除は98万円に達し、所得税率10%の世帯でも年間約23万円以上の税金が還付・軽減されます。
年末調整・確定申告の書き方と必要書類|過去5年分の還付申告も可能
会社員や公務員の場合、勤務先で行う年末調整で手続きを完結できます。提出する「給与所得者の扶養控除等(異動)申告書」の障害者控除欄にて、「同居特別障害者」のチェックボックスに印を付け、該当する親族の氏名や手帳の種類、交付年月日、障害等級などを記入します。
自営業者や個人事業主、あるいは年末調整で申告し忘れた会社員は確定申告を行います。確定申告書第一表の「障害者控除」欄に控除額を記入し、第二表に該当者の氏名と「同居特別障害」の区分を記載します。
申告時の必要書類は以下の通りです。
- 身体障害者手帳、療育手帳、精神障害者保健福祉手帳の写し
- 障害者控除対象者認定書(手帳がなく要介護認定等の基準で申請する場合)
- 本人確認書類およびマイナンバー関係書類
- 給与や年金の源泉徴収票(確定申告時)
「要介護状態だった親の控除を過去数年間申請していなかった」という場合でも、諦める必要はありません。障害者控除は過去5年分まで遡って還付申告(更正の請求)を行えます。過去に支払った所得税が口座へ還付されるだけでなく、過年度の住民税減額や介護保険料の見直しにつながるケースもあります。
【同居特別障害者控除】に関するよくある質問(FAQ)
Q1:障害者手帳を持たない要介護高齢者でも、同居特別障害者控除を受けられますか?
A1:市区町村が発行する「障害者控除対象者認定書」を取得すれば適用可能です。要介護認定を受けている65歳以上の方で、自治体が定める一定の障がい基準(寝たきり状態や重度の認知症など)に該当すると認定されれば、手帳がなくても同等の控除が受けられます。
Q2:配偶者が重度障がい者で同居している場合も「同居特別障害者控除」になりますか?
A2:配偶者の場合は「特別障害者控除(所得税40万円)」の適用となり、同居加算付きの「同居特別障害者(75万円)」には区分されません。ただし、配偶者控除または配偶者特別控除と併用して適用できるため、全体として十分な税額控除が確保されます。
Q3:年内の途中で親が老人ホームへ入所した場合、その年の控除はどうなりますか?
A3:扶養親族の判定はその年の12月31日の現況で行われます。12月31日時点で施設に入所している場合は「別居」とみなされるため、同居特別障害者(75万円)ではなく「通常の特別障害者控除(40万円)」としての申告になります。
同居特別障害者控除は、介護や障がい支援に向き合う家族にとって非常に大きな経済的支援となる税制優遇です。扶養控除との併用や要介護認定者の認定書活用など、知っておくだけで数十万円単位の差が生まれます。
施設入所時の別居扱いなど細かなルールを押さえつつ、年末調整や確定申告で確実に手続きを行いましょう。過去に申告漏れがある場合も、5年前まで遡って還付申告が可能です。まずは手元にある手帳や要介護認定の状況を確認し、適切な控除を活用してください。