2023年10月のスタートから時間が経過した現在も、多くのフリーランスや個人事業主を悩ませ続けている「インボイス制度(適格請求書等保存方式)」。制度開始当初の混乱は落ち着きを見せたものの、2026年は仕入税額控除の経過措置の見直しや特例の期限が目前に迫る極めて重要な転換期を迎えています。
「いまさら仕組みを聞けない」「結局、登録しないとどんな不利益があるのか」「損をしないための対策や法的な抜け道はあるのか」といった現場のリアルな疑問に対して、最新の税制動向を踏まえて制度の本質をわかりやすく解き明かしていきます。
【超入門】そもそもインボイス制度とは?仕組みと目的をわかりやすく図解
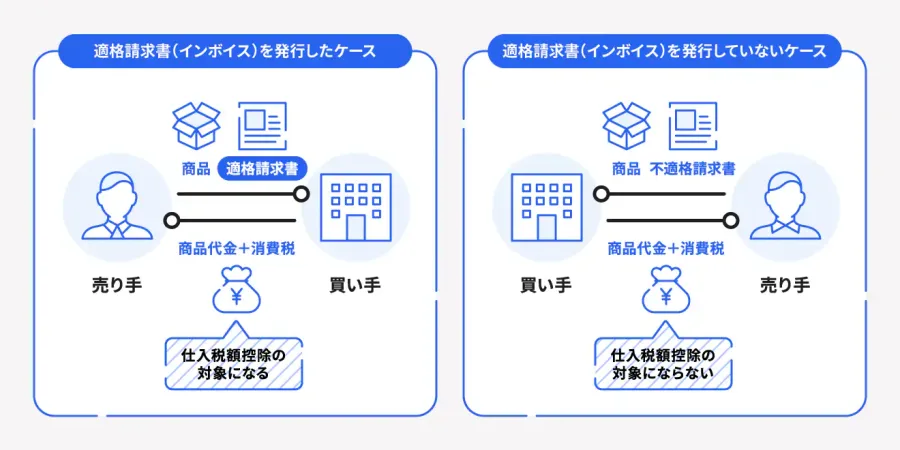
インボイス制度の正式名称は「適格請求書等保存方式」です。一言で表現すれば、「売り手が買い手に対して、正確な消費税率や消費税額を伝えるためのルール」を指します。
買い手側の企業が税務署へ消費税を納めるとき、売上で預かった消費税から仕入れで支払った消費税を差し引いて計算します。この仕組みを「仕入税額控除」と呼びます。インボイス制度のもとでは、国から認定を受けた「適格請求書(インボイス)」がなければ、買い手はこの仕入税額控除を使えなくなりました。
仕組みの全体像を整理すると以下のようになります。
【従来の取引】
売り手(免税事業者でもOK) ➔ 請求書を発行 ➔ 買い手は全額「仕入税額控除」が可能
【インボイス制度導入後】
・適格請求書発行事業者からの請求書 ➔ 買い手は仕入税額控除が可能(これまで通り)
・未登録の免税事業者からの請求書 ➔ 買い手は原則として仕入税額控除が使えない(買い手の税負担が増加)
事業者がインボイスを発行するためには、税務署へ「適格請求書発行事業者の登録申請」を行い、固有の登録番号(T+13桁の数字)を取得する必要があります。そして、この登録を行うと、自動的に消費税の納税義務を負う「課税事業者」になるという点が、多くの小規模事業者を二の足を踏ませる最大の理由です。
個人事業主・フリーランスへの影響は?登録しないとどうなるのか
制度の導入以降、現場で最も深刻視されているのが「免税事業者のまま登録しないとどうなるのか」という問題です。年商1,000万円以下の個人事業主やフリーランスが直面している現実は、取引相手のビジネスモデルによって大きく2つに分かれます。
1. 取引先が法人の場合(BtoB取引)
発注元企業が課税事業者である場合、免税事業者に支払った消費税分は仕入税額控除ができません。つまり、発注元から見れば「実質的なコスト増」になります。その結果、以下のような影響が現実化しています。
- 消費税相当分の実質的な値下げ要求を受ける
- 新規コンペや継続案件で、インボイス登録済みの競合へ発注を切り替えられる
- 契約更新時に適格請求書発行事業者への登録を強く要請される
2. 取引先が一般消費者の場合(BtoC取引)
一方で、美容室、個人向けピアノ教室、一般客相手の飲食店、個人向け整体院など、買い手が消費税申告を行わない一般消費者であるビジネスなら、インボイスを求められることはほぼありません。この場合、無理に登録して課税事業者になるメリットはなく、免税事業者のままでいても事業上の不利益は生じにくいのが実情です。
「抜け道はある?」デメリットを最小限に抑える現実的なフリーランス対策
「なんとかインボイスの負担を回避する裏ワザや抜け道はないのか」と模索する声は後を絶ちません。しかし、脱税まがいの不法行為はもちろん存在せず、あるのは「税制上の特例措置をフル活用した合法的なリスクヘッジ」です。
具体的な対抗策として、プロの現場では次のアプローチが取られています。
① 経過措置を盾にした段階的な価格交渉
免税事業者の請求書であっても、制度開始から一定期間は買い手側が一部を仕入税額控除できる「経過措置」が設けられています。取引先から「免税事業者だから消費税分10%を全額引いて支払う」と要求された場合、下請法や独占禁止法上の「優越的地位の濫用」に該当する可能性があります。経過措置の割合を根拠に、双方が納得できる価格調整(例:5%程度の値引きに留める等)を提示するのが王道の交渉術です。
② BtoCビジネスへの事業シフト
前述の通り、一般消費者向けの直販モデル(D2C)や個人向けサービスへの比重を高めることで、インボイス登録の要否そのものを無力化する戦略です。
③ 課税事業者化しつつ「簡易課税」を選択する
登録して課税事業者になる道を選んだ場合でも、業種によっては「簡易課税制度」を利用することで実際の消費税納税額を大幅に圧縮できます。
【2026年の重大局面】2割特例の期限と仕入税額控除の経過措置
2026年を迎えた今、事業者が最も注視しなければならないのが各種の激変緩和措置(経過措置・特例)のスケジュールです。
インボイス導入時に設けられた負担軽減策は、永久に続くものではありません。段階的に縮小・終了していく節目が目前に迫っています。
■ 2割特例の終了時期
免税事業者から適格請求書発行事業者になった小規模事業者を対象に、「売上税額の2割だけを納めればよい」とする「2割特例」が用意されていました。この強力な救済措置は、2023年10月1日から2026年9月30日を含む課税期間までと定められています。個人事業主の場合、2026年分の確定申告が2割特例をフルに使える実質的なラストイヤーとなります。
■ 仕入税額控除の経過措置ステップ
免税事業者からの仕入れであっても、買い手側が一定割合を控除できる制度もステージが変わります。
- 2023年10月1日〜2026年9月30日:仕入税額相当額の80%控除可能
- 2026年10月1日〜2029年9月30日:仕入税額相当額の50%控除可能(控除枠が縮小)
- 2029年10月1日以降:控除不可(0%)
2026年秋以降は、買い手企業の税負担が「2割増」から「5割増」へと跳ね上がるため、免税事業者の選別が一段と厳格化する懸念があります。
消費税の計算方法はどれが得?本則課税・簡易課税・2割特例の徹底比較
課税事業者となった場合、どの計算方式を選ぶかによって手元に残るキャッシュは劇的に変わります。事業規模や経費率に応じた特徴を比較します。
| 計算方式 | 計算の仕組み | メリット・適した事業者 |
|---|---|---|
| 2割特例 (期間限定) |
売上消費税額 × 20% のみを納税 | 経費の領収書集めが不要で納税額も最少クラス。免税事業者から新規登録した事業者に最適。 |
| 簡易課税 (事前届出制) |
売上消費税額 ×(1 − みなし仕入率)を納税 | 仕入れや経費が少ないサービス業・ITフリーランス(みなし仕入率50%)やライター等で大幅な節税効果。 |
| 本則課税 (一般課税) |
預かった消費税 − 実際に支払った消費税 | 高額な設備投資を行った年や、原価率が極めて高い物販業などで有利になる場合がある。 |
2割特例が切れた後の受け皿として、経費率が低いフリーランスは「簡易課税」の届出をあらかじめ出しておくことが極めて有利な防衛策となります。
適格請求書発行事業者の登録申請手順と押さえておくべきスケジュール
現在免税事業者で、取引先との関係から登録を決断する場合の手続きは、国税庁のインフラ整備により以前よりも簡略化されています。
ステップ1:e-Taxまたは郵送での申請書提出
マイナンバーカードを用いた「e-Tax(国税電子申告・納税システム)」を利用すれば、スマートフォンやPCから数十分で申請が完了します。書面の場合は管轄のインボイス登録センターへ送付します。
ステップ2:登録番号の受領と通知
e-Taxなら約1〜2週間、書面なら約1ヶ月程度で「登録通知書」が届き、インボイス番号(T+数字13桁)が発行されます。
ステップ3:請求書フォーマットの改訂
交付する請求書に「登録番号」「適用税率」「税率ごとに区分した消費税額」を明記するレイアウトへ変更します。
ステップ4:取引先への登録番号の連絡
発注元企業へ登録完了の旨と登録番号を共有し、請求書の切り替え時期を擦り合わせます。
【インボイス制度とは わかりやすく】に関するよくある質問(FAQ)
Q1:副業で年間数十万円だけ稼いでいる会社員もインボイス登録は必要ですか?
A1:大半のケースで不要です。副業収入のクライアントが大手クラウドソーシングや個人向けサービスであれば、免税事業者のままでも問題なく取引が成立することが多いです。法人が発注元で「登録必須」と言われない限り、登録すると消費税申告の手間と納税コストが発生して損をする可能性が高くなります。
Q2:一度インボイス発行事業者に登録したら、二度と免税事業者には戻れませんか?
A2:免税事業者に戻ることは可能です。管轄の税務署へ「適格請求書発行事業者の登録の取消しを求める旨の届出書」を提出することで、翌課税期間から登録を取り消し、基準期間(2年前)の売上が1,000万円以下であれば免税事業者へ復帰できます。
Q3:インボイスに登録すると本名や個人情報がネット上に公開されると聞きましたが本当ですか?
A3:国税庁の「適格請求書発行事業者公表サイト」に登録番号、氏名(法人は法人名)、登録年月日が公表されます。個人事業主で屋号のみでの公表は認められておらず本名が掲載されますが、個人の住所地は公表対象外(申し出をしない限り非表示)となっています。
インボイス制度は単なる「請求書の書式変更」ではなく、小規模事業者やフリーランスの資金繰りと事業戦略を根底から揺るがす税制改革です。
制度開始から順応を進めてきた事業者にとっても、2026年は「2割特例の期限到来」と「仕入税額控除50%へのステップダウン」という次の関門が控えています。自身の顧客層がBtoBなのかBtoCなのかを冷静に見極め、取引先との交渉余地、簡易課税を選択した場合の税負担シミュレーションを早期に行うことが、事業を安定して継続させるための決定打となります。