新規事業の撤退や巨額の買収失敗など、ビジネスの現場では多額の損失が発生するリスクが常に隣り合わせです。結果として会社に損害が出た際、取締役はポケットマネーから賠償しなければならないのか、それとも免責されるのか――企業の命運を分ける防波堤となる法理が「経営判断原則(経営判断の原則)」です。
会社法上の責任追及や株主代表訴訟の提起が相次ぐ中、役員が過度なリスク回避に陥らず果敢な意思決定を下すための基準とは何か。善管注意義務との違いや、裁判所が免責を認める決定的な条件、代表的な判例の要点までを現場の実務目線で解き明かします。
【基本解説】経営判断の原則とは?会社法上の位置づけをわかりやすく整理
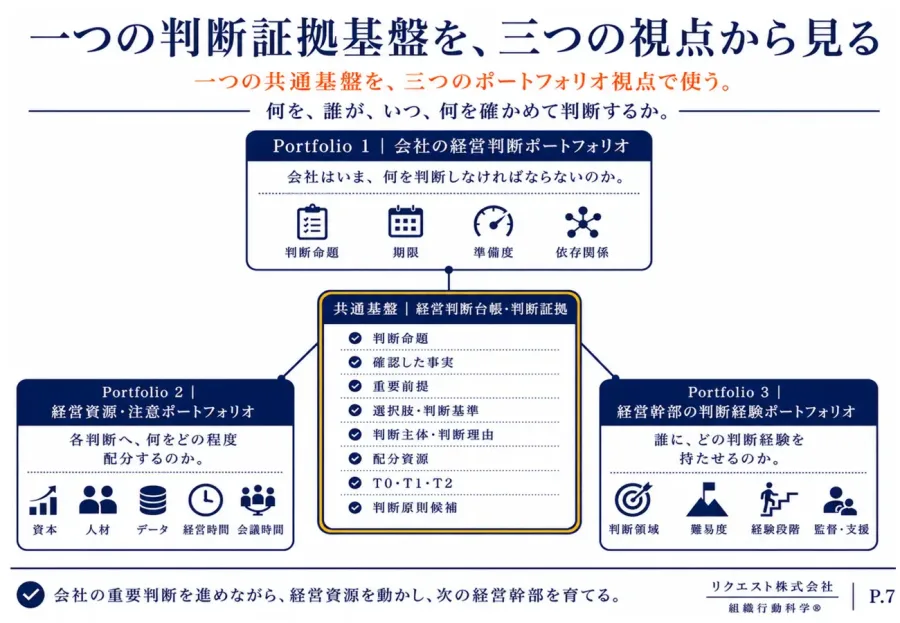
経営判断の原則(Business Judgment Rule)とは、取締役が下したビジネス上の意思決定について、仮に結果として会社に重大な損失が生じたとしても、その判断プロセスに過失がなければ法的責任を問われないとする法理です。アメリカの判例法に起源を持ち、日本の裁判実務でも広く定着しています。
企業経営には不確実性がつきものであり、一切の失敗を許さず結果責任のみを追及してしまえば、役員は萎縮し、イノベーションや成長投資は完全にストップしてしまいます。そこで会社法における健全なリスクテイクを促す安全弁として機能しているのが、この経営判断原則です。
会社法そのものに直接「経営判断の原則」という条文タイトルが明記されているわけではありませんが、取締役の責任追及を規定する会社法423条1項(役員等の会社に対する損害賠償責任)の任務懈怠(善管注意義務違反)の有無を判断する際の事実上のスクリーニング基準として確立されています。
【責任の分岐点】善管注意義務・忠実義務との違いと損害賠償を回避する基準
取締役は会社との委任契約に基づき、民法644条および会社法330条が定める善管注意義務(善良な管理者の注意義務)と、会社法355条が定める忠実義務を負っています。これらに違反して会社に損害を与えた場合、任務懈怠として損害賠償責任が発生します。
では、善管注意義務と経営判断原則はどのような関係にあるのか。実務上は、経営判断原則を満たしていれば「善管注意義務に違反していない(=任務懈怠がない)」と評価される構造になっています。
裁判所が取締役の損害賠償責任回避を認める際の経営判断原則の適用基準は、大きく次の2段階に集約されます。
第1に「前提事実の認識における不注意の有無」です。意思決定を行うにあたり、客観的に必要とされる情報収集や調査・検討を尽くしていたかが問われます。
第2に「意思決定プロセスおよび選択された判断内容の著しい不合理性の有無」です。収集した情報に基づき、通常のビジネスパーソンとして考えられないような著しく不合理な判断を下していないかという点です。
なお、自己取引や利益相反、あるいは私利を図る意図があった場合は、そもそも経営判断原則の保護対象から外れ、忠実義務違反事例として厳格な賠償責任が科される点に注意しなければなりません。
経営判断原則がどのように裁判で適用されるのかを理解する上で、外せないリーディングケースが「アパマンショップ事件(最高裁平成22年7月15日判決)」です。
この事案では、子会社支援のために行われた株式取得や資金拠出が問題視され、取締役の善管注意義務違反が争点となりました。最高裁は、取締役の判断が「著しく不合理であったとはいえない」として、役員側の責任を否定(免責)しました。
裁判所が示した要点は、「行為当時の状況に照らし、事実認識に不注意な過誤がなく、意思決定の過程・内容が著しく不合理でなければ、結果として損害が出ても任務懈怠責任は問われない」という実務規範です。
過去の主要判例を振り返ると、以下のような傾向が見て取れます。
・野村証券損失補填事件(東京地裁平成5年):違法行為や法令違反を伴う判断には原則が適用されないことを明確化。
・大和銀行ニューヨーク支店事件(大阪地裁平成12年):巨額損失の隠蔽や内部統制システムの不備については、裁量の範囲を逸脱したとして巨額の個人賠償が命じられた。
・アパマンショップ事件(最高裁平成22年):経営上の裁量を広く認め、プロセスの妥当性を重視する司法判断の潮流を決定づけた。
【実務の真相】取締役会が訴訟リスクを回避する意思決定プロセスの鉄則
経営判断原則の恩恵を受け、株主代表訴訟リスクを回避するためには、日頃の取締役会の意思決定プロセスをいかに設計・記録しておくかが勝敗の分かれ目となります。裁判所は「後から見た結果」ではなく「当時のプロセス」を検証するためです。
現場の実務において絶対に押さえておくべき実践ステップは次の通りです。
1. 多角的なデューデリジェンスと情報収集の徹底
M&Aや大規模設備投資を行う際、財務・法務・税務・事業リスクに関する事前調査を十分に行い、外部専門家(弁護士・公認会計士・コンサルタント等)のセカンドオピニオンを書面で確保しておきます。
2. 取締役会議事録への実質的な議論内容の記録
単に「全員異議なく承認」と記載するだけでは不十分です。想定されるリスク要因、反対意見や懸念事項、それに対する経営陣の検討結果などを詳細に議事録へ残すことが最大の証拠価値を持ちます。
3. 社外取締役の積極的な関与と審議の充実
独立した社外役員が客観的な視点から質問や指摘を行い、それに対して執行側が合理的な説明を尽くした事実プロセスを整えます。
【2026年最新動向】問われるガバナンスと新たな会社法判例トレンド
コーポレートガバナンス・コードの改訂やサステナビリティ開示の義務化が進む中、取締役の責任範囲と判断プロセスには新たな基準が求められています。
従来の「財務数値や目先の収益性」を中心とした検討だけでは、善管注意義務を果たしたと認められない事案が増加傾向にあります。サイバーセキュリティ対策の遅れによる巨額の事業停止リスクや、サプライチェーン上の人権デューデリジェンス不足、生成AIの業務導入に伴う情報漏洩など、非財務リスクやコンプライアンス管理に対する予見可能性の有無が鋭く問われるようになっています。
最新の裁判動向においても、「予測が困難な急激な市場変動」による損失には寛容な判断が下される一方、「内部統制システムを形骸化させた状態での独断」に対しては極めて厳しい責任追及がなされる二極化が進んでいます。
【経営判断原則】に関するよくある質問(FAQ)
Q1:経営判断原則があれば、どんなに大きな赤字を出しても絶対に訴えられませんか?
A1:訴訟を起こされるリスク自体はゼロにはなりません。ただし、事前の情報収集を適切に行い、合理的プロセスを経て決定していれば、裁判で賠償責任を免責される可能性が極めて高くなります。逆に、独断専行や情報不足のまま強行した場合は保護されません。
Q2:会社法423条の損害賠償責任と、役員等の責任一部免除(会社法425条等)の違いは何ですか?
A2:経営判断原則は「そもそも任務懈怠(過失)がないため賠償義務が発生しない」と判断する法理です。一方、会社法425条などの免責規定は「任務懈怠はあったものの、善意かつ重大な過失がない場合に限り、株主総会決議や定款規定によって賠償額を法定限度額まで引き下げる」という事後的な救済措置です。
Q3:社外取締役にも経営判断原則は適用されますか?
A3:適用されます。ただし社外取締役は、執行役員から上がってきた議案に対して「不審な点がないか質問したか」「必要な情報提供を求めて議論を尽くしたか」という監視・監督義務のプロセスが審査対象となります。
経営判断原則は、決して役員の無責任な怠慢を正当化するための言い訳ではありません。未知の市場への挑戦や事業ポートフォリオの変革といった正当なリスクテイクを後押しするための法的な防護壁です。
万が一の失敗時に役員個人が巨額の賠償責任を背負わないためには、意思決定に至る論理的な根拠の積み上げと、それを証明できる取締役会議事録の充実が不可欠となります。攻めの意思決定を下す時こそ、足元のプロセスを疎かにしないガバナンス体制を固めておくことが大切です。