急な入院や手術、長期にわたる通院治療で医療費が高額になった際、家計の強い味方となるのが公的医療保険の「高額療養費制度」です。1か月(歴月)の自己負担額が一定の基準を超えた場合、超過分が後から払い戻される仕組みですが、給付を受けるには所定の申請書を正しく作成・提出しなければなりません。
しかし、手元に届いた申請書を開いてみると、「どの欄に何を書けばいいのか」「領収書は原本が必要なのか」「口座名義の指定ルールはあるのか」など、戸惑うポイントが数多く存在します。書類の不備や添付漏れがあると、再提出の手間が発生するだけでなく、還付金の振り込みが数か月遅れる原因にもなりかねません。本稿では、会社員(協会けんぽ等)や国民健康保険の具体的な記入例から、還付金を漏れなく確実に受け取るための実践知識までを解説します。
【基本理解】高額療養費と限度額適用認定証の違いと自己負担限度額の計算方法
医療費の負担を軽減する制度には、窓口で支払った後に超過分の払い戻しを受ける「高額療養費」と、あらかじめ窓口での支払いを限度額までに抑える「限度額適用認定証」の2種類があります。高額療養費と限度額適用認定証の違いは、端的に言えば「後から還付を受ける後払い方式」か「窓口負担を最初から抑える前払い方式」かの違いです。急な病気や怪我で限度額適用認定証を提示できなかった場合や、複数の医療機関の窓口支払いを合算する場合には、今回のテーマである高額療養費支給申請書を用いた還付手続きを行います。
払い戻される金額を把握するためには、まず自己負担限度額の計算方法を理解しておく必要があります。70歳未満の方の場合、被保険者の所得区分(標準報酬月額または年間所得)に応じて5つの区分に分かれています。
たとえば、一般的な年収約370万〜約770万円(区分ウ:標準報酬月額28万〜50万円)の方の計算式は以下の通りです。
【区分ウの自己負担限度額(月額)】
80,100円 +(総医療費 - 267,000円)× 1%
病院の窓口で10割換算の総医療費が100万円(3割負担の窓口支払い30万円)かかった場合、限度額は「80,100円 + (1,000,000円 - 267,000円) × 1% = 87,430円」となります。支払った30万円との差額である212,570円が高額療養費として口座に還付されます。
【入手方法】高額療養費支給申請書はどこでもらえる?加入保険ごとの取得ルート
いざ申請しようとした際、多くの方が最初に突き当たるのが「高額療養費支給申請書はどこでもらえるのか」という疑問です。申請用紙の入手先は、自身が加入している公的医療保険の種類によって異なります。
1. 中小企業の会社員(協会けんぽ加入者)
全国健康保険協会(協会けんぽ)の公式WebサイトからPDF形式の申請書をいつでもダウンロード・印刷できます。また、各支部に電話で請求して郵送してもらうことも可能です。
2. 大企業の会社員・公務員(健康保険組合・共済組合加入者)
勤務先が加入している健康保険組合や共済組合のポータルサイトからダウンロードします。組合によっては、一定額を超えると自動的に口座へ還付される「自動払い戻し方式」を採用しており、申請手続き自体が不要なケースもあります。
3. 自営業・フリーランス・退職者(国民健康保険加入者)
お住まいの市区町村役場の国民健康保険課の窓口、または自治体の公式ホームページから申請用紙を取得します。多くの自治体では、高額療養費の対象月になると約3か月後に「高額療養費支給申請書兼請求書」が同封されたお知らせが自宅へ郵送されます。
【解説】協会けんぽ・会社員向け高額療養費支給申請書の記入例と重要チェック項目
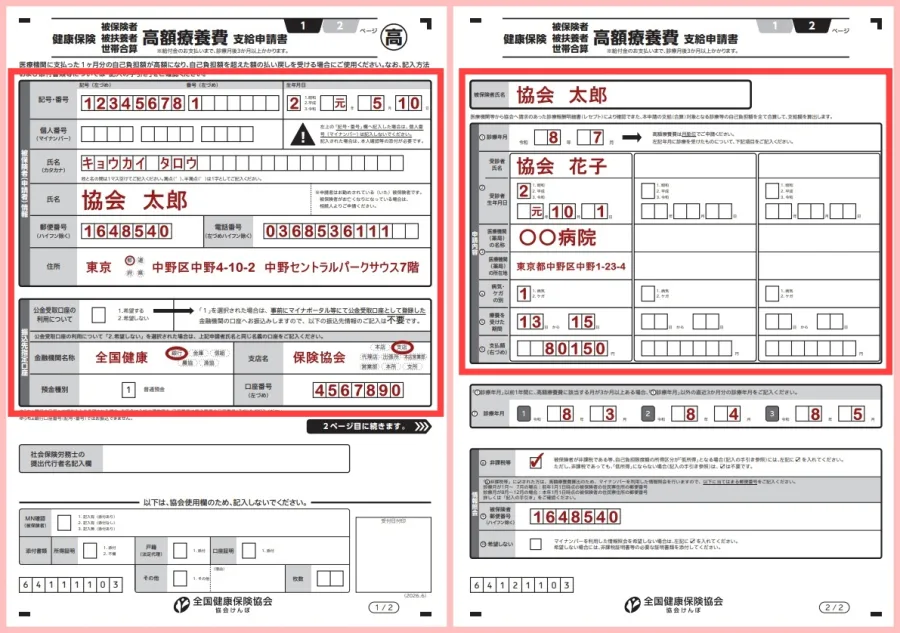
ここからは、対象者が最も多い協会けんぽの高額療養費支給申請書の記入例をベースに、高額療養費の会社員向け記入例と具体的な書き方をステップ順に解説します。協会けんぽの申請書は通常2枚(1枚目:被保険者情報・振込先、2枚目:診療内容・受診状況)で構成されています。
① 被保険者・申請者情報欄
健康保険証(またはマイナ保険証の資格情報画面)に記載されている「保険者番号」「被保険者記号・番号」「氏名・生年月日・現住所」を正確に転記します。被扶養者(家族)の医療費を申請する場合でも、申請者欄は被保険者(保険料を支払っている本人)の名義で記載します。
② 受給口座(振込先口座)の指定欄
還付金を受け取る高額療養費の申請振込先口座を記入します。原則として被保険者本人名義の口座を指定します。金融機関コード、支店名、口座番号を漏れなく記入してください。代理人名義の口座へ振り込みを希望する場合は、別途「委任状欄」への記入・押印が必要となります。
③ 診療月と療養を受けた人の情報欄
「何年何月の診療分か」を1か月単位で明記します。高額療養費の計算は「毎月1日〜末日」の歴月単位で行われるため、複数月にまたがる入院の場合は診療月ごとに1枚ずつ申請書を作成しなければなりません。
④ 診療を受けた医療機関・薬局の記入欄
診療を受けた病院名、診療科目(内科、外科など)、入院・外来の区分、薬局で処方された調剤薬局名を記入します。同じ月内であっても「同一病院の入院と外来」「医科と歯科」は別枠として集計されるため、正確に区分して記載してください。
⑤ 負傷原因(傷病の原因)の確認欄
病気や怪我の原因が「業務上の事故(労災対象)」や「第三者行為(交通事故など)」でないかを確認するチェックボックスです。公的医療保険の高額療養費は私傷病を対象としているため、労災や交通事故に起因する場合は健康保険の申請窓口への事前相談が大切です。
【自治体別】国民健康保険の高額療養費申請書の書き方と世帯合算の記入例
自営業や無職の方などが加入する国民健康保険の高額療養費申請書の書き方は、世帯主が申請主体となる点が社会保険と異なります。国保の被保険者が家族であっても、受給権者は「世帯主」となるため、振込先口座や申請者氏名には世帯主の情報を記載するのが基本原則です。
また、1人だけの医療費では限度額に届かない場合でも、同一世帯内の医療費を合算して限度額を超えれば支給を受けられる「世帯合算」制度があります。世帯合算の高額療養費の記入例における要点は以下の通りです。
【世帯合算の適用条件と書き方のポイント】
70歳未満の方の場合、合算できるのは「同一月内に自己負担額が21,000円以上発生したレセプト(診療報酬明細書)」に限られます。21,000円未満の受診分は合算対象外となるため、申請書の対象者一覧欄には21,000円以上の窓口負担が発生した家族の名前・医療機関名・支払金額のみを抽出して列挙します。
70歳以上75歳未満の高齢受給者が世帯にいる場合は、21,000円の制限がなく、すべての窓口負担額を合算して計算欄に記入することができます。
【落とし穴回避】意外と知らない領収書添付の注意点と書き間違えやすい項目
申請書を提出した後に「書類不備で返送された」「還付額が想定より大幅に少ない」といったトラブルを防ぐため、注意すべき重要項目を確認しておきましょう。
1. 領収書の添付ルールと注意点
高額療養費の領収書添付について、協会けんぽでは現在、申請書への領収書原本の添付は原則不要(申請内容と医療機関からのレセプトデータを突合して審査)となっています。ただし、国民健康保険の一部の自治体や、医療機関からのデータ確定前に早期審査を希望する場合には、医療機関発行の領収書(原本またはコピー)の添付が必須となるケースがあります。領収書には「保険診療分の金額」「患者氏名」「発行日・領収印」が明瞭に印字されているか確認してください。
2. 対象外となる費用の除外
申請書の金額欄に、病院へ支払った総額をそのまま書き込んでしまうミスが後を絶ちません。以下の費用は全額自己負担(保険適用外)となり、高額療養費の計算対象外です。
- 入院時の差額ベッド代(室料差額)
- 入院時食事療養費の標準負担額
- 先進医療の技術料
- 診断書や証明書などの文書料
- 病衣(パジャマ)・日用品レンタル代
3. 多数該当の申請方法と記入上の工夫
直近12か月間で高額療養費の支給がすでに3回以上ある場合、4回目以降は自己負担限度額がさらに引き下げられる「多数該当」が適用されます。高額療養費の多数該当の申請方法は、特別な用紙を使うのではなく、申請書の備考欄や「過去の該当回数」記載欄に過去の支給年月を明記することで、適用漏れによる過少給付を確実に防ぐことができます。
【受給までの流れ】申請期限は2年!還付金はいつ振り込まれるのか
申請書を提出してから実際に指定口座へ高額療養費がいつ振り込まれるのかという入金時期の目安は、申請書の提出からおよそ2〜3か月後です。
振込までに時間がかかる理由は、医療機関から保険者へ「レセプト(診療報酬明細書)」が送付され、審査支払機関を通じて内容の照合作業を行うのに通常2か月程度を要するためです。審査が完了すると、振込日の約1週間前後に「高額療養費支給決定通知書」がハガキ等で届き、確定した還付金額と振込予定日が通知されます。
なお、高額療養費の申請期限は2年と法律(健康保険法第193条)で定められています。起算日は「診療を受けた月の翌日(翌月1日)」です。たとえば2024年4月診療分であれば、2026年5月1日までは遡って申請可能です。「手続きを忘れていた」「昔の入院費用が高額だった」という場合でも、領収書や受診履歴が残っていれば2年以内なら全額還付を受けられます。
【高額療養費支給申請書の記入例】に関するよくある質問(FAQ)
Q1:マイナンバーカードを持っていれば、高額療養費の申請書提出は不要になりますか?
A1:マイナ保険証を利用して医療機関の窓口で「限度額情報の提供」に同意した場合は、窓口支払いが最初から自己負担限度額までに抑えられるため、事後の支給申請書の提出は原則不要です。ただし、窓口で同意しなかった場合や、同一月内に複数の異なる医療機関にかかり合算が必要な場合には、従来通り支給申請書の作成・提出が必要です。
Q2:夫の扶養に入っている妻が入院した場合、申請書の口座名義は妻名義でもいいですか?
A2:原則として、健康保険の被保険者本人(この場合は夫)名義の口座を記入します。妻名義の口座へ振り込みを希望する場合は、申請書内の委任状欄に夫の署名・捺印を行い、「受取代理人」として妻の口座情報を記載してください。
Q3:申請書を間違えて記入してしまった場合、修正液や修正テープを使っても大丈夫ですか?
A3:公的な給付金申請書であるため、修正液や修正テープの使用は避けてください。誤記入した箇所に二重線を引き、余白に正しい情報を記入します(自治体や保険者によっては訂正印が求められる場合もあります)。記入箇所が多い場合は、新しい用紙を再印刷して書き直すことをおすすめします。
高額療養費制度は、突発的な高額医療費から家計を防衛するための不可欠な公的セーフティネットです。申請書の作成自体は決して難解なものではなく、「診療月ごとに分ける」「保険適用外の費用を除外する」「振込先口座名義を正しく設定する」という基本ルールを押さえればスムーズに完了します。
手元に高額な医療費領収書がある方は、まず「対象となる診療月」と「自己負担額」を整理し、加入している保険者から支給申請書をダウンロードすることから始めましょう。2年の時効を迎える前に確実に申請し、正当な還付金を家計へ取り戻してください。