妊娠・出産を迎える働く女性やその家族にとって、産前産後休業(産休)期間中の家計管理は極めて切実な問題です。無給期間となるケースが多い産休中において、最大の経済的セーフティネットとなるのが「社会保険料(健康保険・厚生年金保険)の免除制度」です。しかし、現場では「休業に入ったのに給料から保険料が引かれている」「いつから免除が適用されるのか分かりにくい」といった混乱や不安の声が後を絶ちません。
社会保険料の免除は、従業員本人だけでなく企業側の負担分も含めて全額免除される非常に手厚い制度です。ただし、免除がスタートする月や実際の給与天引きがストップするタイミングには法律上の明確なルールが存在します。損をせずスムーズに休業生活へ移行するために知っておくべき決定ルールと実務上の注意点を整理しました。
【基本ルール】産休の社会保険料免除はいつからいつまで?月単位適用の仕組み
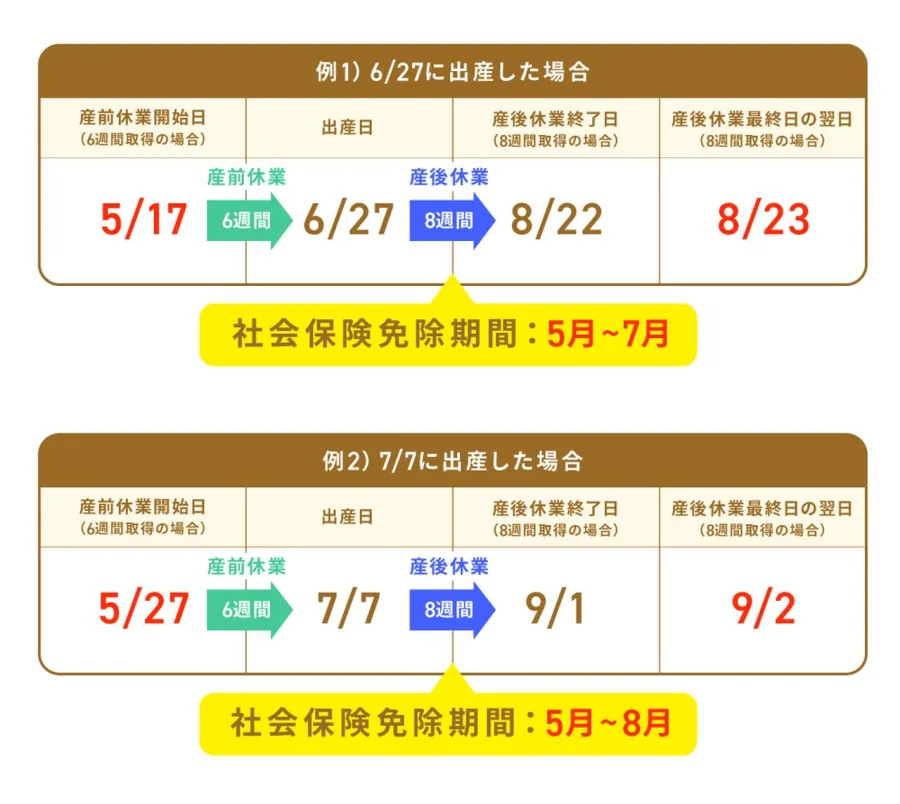
産前産後休業期間中の社会保険料免除について、まず押さえておきたいのが「免除期間の起算点」です。健康保険法および厚生年金保険法の規定により、免除期間は「産前産後休業を開始した日の属する月」から「産休が終了する日の翌日の属する月の前月」までと明確に定められています。
ここで重要なのは、制度が月単位で処理されるという点です。例えば、9月28日のように月末近くから産前休業を開始した場合でも、9月分の社会保険料は丸ごと1ヶ月分免除されます。一方で、月の途中で開始した場合の日割り計算は存在しません。開始日が月初であっても月末であっても、その月の社会保険料負担がゼロになる仕組みです。
終了月についても同様の計算式が適用されます。例えば12月10日に産休が終了した場合、「終了日の翌日」は12月11日となり、その属する月は12月です。その「前月」であるため、免除されるのは11月分までとなります。12月分からは通常通り保険料が発生(あるいは引き続き育休免除へ移行)する点に留意してください。
給料天引きが止まるタイミングの落とし穴|「翌月徴収」と「当月徴収」の違い
「産休に入った月なのに、会社から振り込まれた給与明細を見たら社会保険料が控除されていた」というトラブルが頻発しています。これは制度の適用ミスではなく、会社の給与計算における徴収タイミング(締め日・支払日)に起因するケースがほとんどです。
多くの企業では、社会保険料を「翌月徴収(前月分の保険料を当月の給与から天引き)」する運用を採用しています。例えば、9月から産休に入って9月分の保険料が免除対象になったとしても、9月支給の給与から天引きされているのは「8月分の保険料」です。そのため、実際に天引き額がゼロになったことを明細上で確認できるのは10月支給の給与からとなります。
自社が「当月徴収」なのか「翌月徴収」なのかを事前に就業規則や給与明細で確認しておかないと、資金繰りの計画に狂いが生じる原因になりかねません。人事労務担当者へ「何月支払いの給与から天引きが止まるか」を事前に確認しておくと安心です。
産休と育休で何が違う?社会保険料免除のルールと切り替え時の注意点
産休からそのまま育児休業(育休)へ移行する際、社会保険料の免除手続きも「産前産後休業」から「育児休業等」へと切り替わります。双方は別の制度として扱われるため、免除の要件や書類の提出ルートに細かな差異が存在します。
産前産後休業の免除は、出産のために休業した全期間が対象となりますが、育休免除は法改正により「同月内に14日以上の育休を取得した場合」や「月末時点で育休を取得している場合」といった短期取得時の細かな免除判定基準が設けられています。産休終了日の翌日から間を置かずに育休へ入る通常のケースでは、免除期間が途切れることなく継続します。
ただし、会社側は産休用とは別に「育児休業等取得者申出書」を作成し、所轄の年金事務所(日本年金機構)や健康保険組合へ提出しなければなりません。本人が自動的に切り替わると過信せず、産休明けの育休開始手続き書類を会社へ滞りなく提出が必要です。
ボーナス(賞与)の免除判定と将来の厚生年金額への影響
産休期間中に賞与(ボーナス)が支給される場合、その賞与にかかる社会保険料も免除の対象になります。賞与保険料が免除される条件は、「賞与月の末日時点で産前産後休業を取得していること」です。例えば6月10日に賞与が支給され、6月20日から産休に入り6月30日時点で休業中であれば、その賞与にかかる数万〜数十万円単位の社会保険料が全額免除されます。
ここで多くの方が抱くのが、「保険料を納めていない期間があると、将来受け取る年金額が減ってしまうのではないか」という懸念です。この点について、厚生年金保険法では手厚い保護規定が設けられています。
産休・育休中の免除期間は、「標準報酬月額に基づく保険料を全額納め続けたもの」として記録されます。つまり、自己負担および会社負担がゼロであるにもかかわらず、将来の老齢厚生年金の受給額計算において一切の不利益を被ることはありません。
会社側の手続き提出期限と「産前産後休業取得者申出書」の書き方・流れ
免除措置を受けるための公的手続きは、被保険者(従業員)本人ではなく事業主(会社側)が日本年金機構および健康保険組合に対して行います。使用する書類は「産前産後休業取得者申出書」です。
提出の流れと実務上の要点は以下の通りです。
1. 産休開始前の事前準備:
従業員は会社へ妊娠の報告を行い、産前休業の請求と出産予定日を伝えます。医師や助産師が発行する出産予定日の証明書(母子手帳の写し等)を添付することが一般的です。
2. 申出書の作成と提出時期:
会社側は、従業員が産前産後休業を開始した日から、休業終了日翌日の属する月の前月末までに申出書を日本年金機構へ提出します。実務上は、産休開始後速やかに提出することが推奨されています。
3. 出産日と予定日がズレた場合の対応:
実際の出産日が出産予定日より早まった、あるいは遅れた場合、産前産後休業の期間が変動します。この場合、出産後に会社側が「産前産後休業取得者変更届」を提出して免除期間の再確定を行います。従業員側も出産後は速やかに会社へ実出産日を報告する必要があります。
住民税と出産手当金はどうなる?産休中のお金にまつわる実務ポイント
社会保険料が免除される一方で、見落としがちなのが「住民税の支払い」と「出産手当金の振込スケジュール」です。
社会保険料とは異なり、住民税には産休・育休中の免除制度がありません。住民税は「前年の所得」に対して課税される後払い制度であるため、休業中で給与が発生していなくても納付義務が継続します。給与天引きができなくなるため、会社から送られてくる請求書に従って指定口座へ振り込むか、市区町村から送付される納入通知書を使って自ら納付(普通徴収)する形になります。
また、無給期間の生活を支える健康保険の「出産手当金」は、申請してから実際に口座へ入金されるまでに通常2ヶ月〜4ヶ月程度のタイムラグが発生します。休業直後にすぐ手当金が入金されるわけではないため、社会保険料免除の恩恵とあわせて、手元の生活防衛資金を計画的に確保しておく必要があります。
【産休の社会保険料免除はいつから?】に関するよくある質問(FAQ)
Q1:月の最終日(例えば3月31日)から産休に入った場合でも、3月分の保険料は免除されますか?
A1:免除されます。法律上「産休を開始した日の属する月」から免除対象となるため、月の途中や最終日であっても、その月の1ヶ月分の健康保険料・厚生年金保険料が全額免除されます。
Q2:産休中の社会保険料免除の手続きは、自分で年金事務所へ行く必要がありますか?
A2:本人が直接年金事務所へ行く必要はありません。手続きは事業主(会社)が行う義務があります。従業員は会社所定の休業届や出産予定日を証明する書類(母子手帳のコピーなど)を勤務先の人事・労務窓口へ提出してください。
Q3:産休中に副業などで別収入があった場合、免除は取り消されますか?
A3:勤務先で産前産後休業を取得している事実に基づいて適用されるため、個人事業や副業の収入によって会社の社会保険料免除が即座に取り消されることは原則ありません。ただし、休業期間中の就労実態や出産手当金の支給要件(労務に服していないこと)との兼ね合いがあるため、副業を行う際は必ず事前に専門家や加入健保へ確認してください。
産前産後休業中の社会保険料免除は、休業開始月からの月単位適用、将来の年金受給額が減額されない仕組みなど、労働者を強力に守る制度設計がなされています。給与天引きの停止時期や賞与の免除判定ルールを正しく理解しておくことで、休業中の家計の不安を大幅に軽減できます。
実際の天引きタイミングや申請書類の提出期日は各企業の労務フローによって細部が異なるため、産休に入る前に勤務先の担当窓口とスケジュールを共有し、万全の準備で出産と育児を迎えてください。