家族のかたちが急速に多様化するなか、「夫婦ふたり暮らし」を歩むカップルが存在感を増している。かつて主流だった「結婚して子どもを育てる」という画一的なライフステージが相対化される一方、当事者たちが抱えるリアルな本音や将来への不安も浮き彫りになってきた。
「年齢を重ねてから後悔することはないのか?」「老後資金や介護、遺産相続はどうクリアすべきか?」――本稿では、2026年の最新統計データや現場への取材、当事者の生の声をもとに、子供がいない夫婦を取り巻く生活実態からメリット・デメリット、法的・経済的リスクの回避策までを徹底検証する。
【2026年最新】子なし世帯の実態と割合|「選択的子なし」が増加する理由と真相
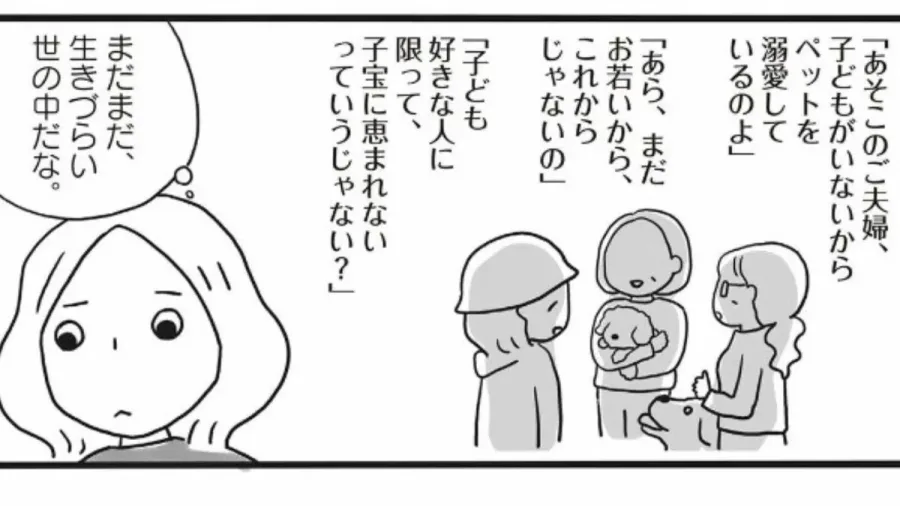
国立社会保障・人口問題研究所の最新調査および国勢調査の追跡データを踏まえると、2026年現在、夫婦のみ世帯の割合は全世帯の約25〜30%で高止まりを続けている。初婚年齢の上昇や単身世帯の増加と並び、日本における標準的な世帯像は劇的に変化した。
子どもを持たない背景には、多様な事情が存在する。以前からみられる不妊治療の末の決断や健康上の理由、経済的要因だけでなく、自らの意思で子どもを持たない道を選ぶ選択的子なしの割合が20〜30代を中心に伸長している点が近年の際立った特徴だ。
夫婦それぞれのキャリアを優先する生き方(DINKs)の定着や、趣味・自己実現に時間を充てたいという価値観の浸透が背景にある。子供がいない理由と真相を探ると、「子どもを育てる責任や経済的プレッシャーを回避し、パートナーとの絆を最優先したい」という現実的かつポジティブな選択が社会的に認知されてきた証左といえる。
子供がいない夫婦のメリット・デメリット|自由と幸福度、世間の目のリアル
生活面における子供がいない夫婦のメリットデメリットを整理すると、日々の自由度と将来の不確定要素のトレードオフが鮮明になる。
最大のメリットは、時間的・金銭的な自由度の高さだ。子育て費用(一般に子ども1人あたり2,000万〜3,000万円)がかからないため、住居費や趣味、自己投資、旅行などに資産を配分しやすい。また、育児に伴う夫婦間のすれ違いが生じにくく、パートナーシップを対等に維持しやすい点も挙げられる。
一方で、デメリットとして指摘されるのが「コミュニティの狭まり」と「将来の孤立リスク」だ。学校行事や地域イベントを通じた横のつながりができにくく、社会的な孤立を感じる場面がある。また、子なし夫婦の離婚率に関する民間の意識調査では、「共通の守るべき存在(子ども)がいないため、関係が悪化した際の別れのハードルが低い」という側面と、「夫婦間のコミュニケーションが緊密で破綻しにくい」という両極端な傾向が確認されている。
SNSやコミュニティサイトにおける子供がいない夫婦のネットの反応を見ても、「ふたりの時間を満喫できて快適」という肯定派と、「親戚からのプレッシャーや将来の孤独感がふと頭をよぎる」という不安派で、日常的な感情の揺らぎがリアルに吐露されている。
「後悔する?」子供がいない夫婦の生の声と40代・50代以降の心理的変化
最も多くの読者が気にかける子供がいない夫婦の後悔については、年代ごとに心理的フェーズが異なる。
20代〜30代のうちは自由を満喫していても、40代半ばから50代に差し掛かり、周囲の友人たちの子育てが一段落して「家族の形」が完成していくのを目にした際、ふとした寂しさを覚えるケースは少なくない。「生物学的に子どもを持てなくなるタイムリミット」を迎えた瞬間に、過去の選択を振り返る瞬間が訪れるのも偽らざる本音だ。
しかし、60代以降のシニア層への追跡取材では、「後悔がずっと続くわけではない」という回答が大多数を占める。趣味のコミュニティやボランティア活動、夫婦共通の目標を持つことで精神的な充足感を得ている世帯が多く、後悔の有無は「子どもがいるかいないか」ではなく「ふたりで納得した人生設計を歩んできたか」に強く依存している。
【老後資金と生活費】子供がいない夫婦の年金受給額と住まい選びの戦略
金銭面においては、子育て世代とは異なる家計バランスの設計が求められる。教育費の支出がないため、子供がいない夫婦の生活費は日常の生活水準が高くなりがちであり、無計画な浪費が老後破綻を招くリスクを孕んでいる。
まず把握すべきは子なし夫婦の年金受給額だ。会社員と専業主婦(夫)の組み合わせの場合、夫婦合算で月額約20万〜23万円程度、共働き正社員(DINKs)であれば月額28万〜35万円程度が平均的な受給モデルとなる。将来的な年金実質給付水準の調整を見越し、退職時点で子なし夫婦の老後資金として最低でも2,500万〜3,500万円程度の金融資産を目標に設定するのが手堅い防衛策だ。
あわせて鍵を握るのが子供がいない夫婦の住まい選びである。資産を残す相手がいない場合、無理に郊外の広い一戸建てを所有し続けるメリットは薄い。老後の医療アクセスや生活利便性を最優先し、駅近のコンパクトマンションを購入するか、賃貸で柔軟に住み替えるスタイルを選択する層が増加している。住まいを現金化しやすい流動性の高い資産にしておくことが、後述する介護費用の確保にも直結する。
最大の盲点「相続と介護問題」|遺言書作成と終活準備が絶対必須なワケ
実務上、最もトラブルが頻発し、深刻な事態を招きやすいのが法的手続きと医療・介護の領域だ。子どものいない夫婦には「配偶者が亡くなれば全財産が自動的に残された妻(夫)に渡る」という致命的な誤解が根強く残っている。
民法上、子どもがいない場合の法定相続人は「配偶者+亡くなった人の親」、親が他界していれば「配偶者+亡くなった人の兄弟姉妹(または甥・姪)」となる。つまり、夫が亡くなった際、妻と義理の兄弟姉妹との間で遺産分割協議を行わなければ銀行口座の凍結解除や不動産の名義変更ができない。関係性が疎遠な場合、印鑑をもらえず自宅の売却すら困難になるケースが後を絶たない。
この事態を防ぐ唯一絶対の手段が子なし夫婦の遺言書作成だ。遺言書で「全財産を配偶者に相続させる」と明記しておけば、兄弟姉妹には遺留分(法律上最低限保障される取り分)がないため、すべての財産を配偶者へスムーズに渡すことができる。形式の不備で無効化するリスクを避けるため、公証役場で作成する「公正証書遺言」を選択するのが鉄則だ。
さらに見過ごせないのが子なし夫婦の介護問題である。配偶者が認知症を患ったり先に他界した場合、入院手続きや施設入所の「身元保証人」を引き受けてくれる子どもが存在しない。元気なうちから任意後見制度や民間身元保証サービスの利用を検討し、財産管理と医療同意の体制を整える子なし夫婦の終活準備を進めておくことが、晩年の安心を決定づける。
【子供がいない夫婦】に関するよくある質問(FAQ)
Q1:子どもがいない夫婦は、遺言書がないと本当に配偶者が困るのですか?
A1:極めて困る可能性が高い。法律上、配偶者だけでなく義理の兄弟姉妹(あるいは甥姪)も相続人になるため、全員の合意と署名捺印がなければ遺産分割協議が成立しない。配偶者に全財産を確実に残すためには、遺言書の作成が不可欠だ。
Q2:子なし世帯の老後資金はいくら貯めておけば安心ですか?
A2:退職金の有無や公的年金受給額によって異なるが、一般的に2,500万円〜3,500万円がひとつの目安となる。子なし夫婦は介護を外部サービスに全依存する前提で設計する必要があるため、医療・施設入所費用を厚めに見積もっておく必要がある。
Q3:周囲の「子どもはまだ?」というプレッシャーにはどう対処すべきですか?
A3:過度に防衛的にならず、「ふたりで充実した時間を過ごす方針を決めている」と淡々と伝えるのが得策だ。2026年現在は生き方の多様化が広く浸透しており、夫婦間でブレない共通認識を持っていれば、周囲の雑音に惑わされる場面は確実に減っていく。
子供がいない夫婦のライフスタイルは、高い自由度とパートナーとの深い絆を享受できる魅力的な選択肢である。その恩恵を生涯にわたって維持するためには、「将来のリスクに対する現実的な準備」が欠かせない。
教育費がかからないアドバンテージを活かした計画的な資産形成、住環境の最適化、そして何よりも「公正証書遺言の作成」と「介護・身元保証のルート確保」。これらを早い段階から夫婦で共有・実践することこそが、不安を解消し、ふたりだけの豊かな人生を最後まで歩み抜くための確固たる基盤となる。