物価高や社会保険料の負担増が続く中、自身の給与水準や将来の生活設計に不安を抱く働く女性は少なくありません。「女性で年収400万円」という数字は、世間一般においてどのような立ち位置にあるのか、本当に「勝ち組」と呼べる水準なのか、気になる方も多いはずです。
国税庁の公的データをもとにした正確な割合から、税金控除後のリアルな手取り額、20代・30代における生活レベルや貯金額、さらには婚活市場での評価まで、現場の取材とデータ分析から見えてきた知られざる実態を詳しく紐解きます。
【データ検証】女性で年収400万円は上位何%?「勝ち組」と呼ばれる境界線
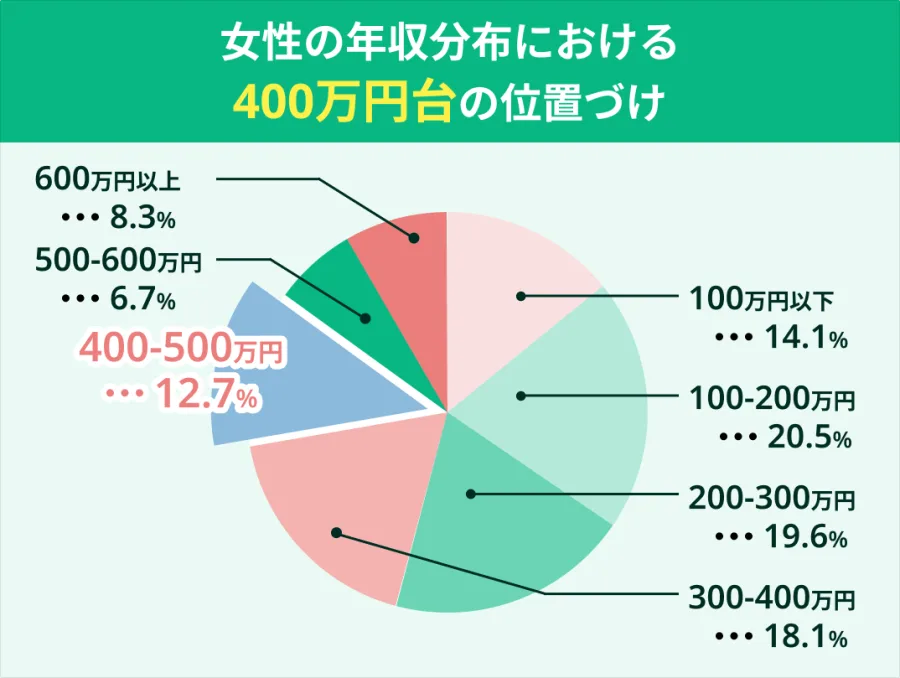
国税庁が公表している「民間給与実態統計調査」の最新数値を紐解くと、給与所得者である女性全体の平均年収は約314万円前後で推移しています。この数字には非正規雇用やパートタイム勤務者も含まれますが、年収400万円を超えている女性は全体の約22%〜24%に過ぎません。
つまり、女性全体で見れば「上位4分の1以内」に位置しており、統計上は立派な高所得グループに入ります。正社員に限定して比較した場合でも平均値(約400万円前後)と同等かそれ以上となるため、同年代の女性と比較して十分に「勝ち組」と評価されるポジションを確立しています。
非正規から正規への転換難易度やジェンダーギャップの壁が依然として残る労働市場において、単独で年収400万円を稼ぎ出すことは、確かなスキルとキャリアの積み上げがある証拠といえます。
額面400万の手取り額と税金の内訳|毎月いくら口座に振り込まれるのか
年収400万円と聞くと豊かな生活をイメージしがちですが、実際に口座へ振り込まれる「可処分所得(手取り額)」を把握しておく必要があります。給与からは健康保険料、厚生年金保険料、雇用保険料といった社会保険料に加え、所得税と住民税が差し引かれます。
独身・扶養家族なしのケースにおける年間手取り額は約315万〜325万円程度です。総支給額の約2割強が控除される計算になります。
ボーナスの支給形態によって毎月の振込額は次のように変動します。
・ボーナスなし(12分割の場合):
毎月の額面給与は約33.3万円となり、月々の手取り額は約26万円〜27万円です。
・夏冬ボーナスあり(年間計4ヶ月分・給与16分割の場合):
毎月の額面給与は25万円で手取りは約20万円〜21万円。これに加えて夏と冬にそれぞれ手取り約38万〜40万円程度の賞与が支給されます。
固定費の管理さえ間違えなければ、毎月の給与だけでも赤字を出さずに自立した生計を立てられる安定ラインです。
【年代別のリアル】20代・30代女性における年収400万円の立ち位置と平均貯金額
同じ年収400万円であっても、20代と30代ではその市場価値と生活感覚が大きく異なります。
【20代女性の場合】
20代前半の女性平均年収は約250万円、20代後半でも約340万円程度です。そのため、20代で年収400万円に到達している女性は全体の上位10%未満に属します。同世代の友人たちと比べても頭一つ抜けた存在であり、20代のうちから毎月5万〜8万円ほどの積み立て投資(新NISAなど)を行い、すでに300万〜500万円以上の貯蓄を形成しているケースも珍しくありません。
【30代女性の場合】
30代女性の平均年収は約390万円前後であり、年収400万円はちょうど平均よりやや上に位置する水準です。役職手当がついたり、専門職としてのキャリアが固まってくる時期にあたります。ライフイベント(結婚、住宅購入、出産など)を見据えた現実的な資金計画を立てやすく、30代で年収400万円を維持する単身女性の平均金融資産保有額は400万〜700万円前後がボリュームゾーンとなっています。
一人暮らしのリアルな生活レベル|家賃・食費・貯蓄のバランス配分
首都圏で年収400万円(ボーナスあり・毎月の手取り約21万円、年間賞与手取り約80万円)の女性が一人暮らしをする場合、どのような生活レベルになるのか具体的な内訳を見ていきます。
・家賃:7.5万円(都内主要駅へのアクセスが良好な1K〜1DK)
・食費:3.5万円(自炊を中心に週1〜2回のカフェや外食)
・水道光熱費・通信費:1.8万円
・日用品・美容・被服費:2.5万円
・交際費・趣味:2.5万円
・毎月の貯蓄・投資:3.2万円(賞与から年間約50万円を別途貯蓄)
日々の暮らしで極端な節約に追われるストレスはなく、自炊と外食を柔軟に使い分けながら、お気に入りのコスメを買ったり年1〜2回の国内・海外旅行を楽しんだりする余裕が十分にあります。贅沢三昧とはいかないものの、精神的なゆとりを保ちながら将来への備えを両立できる堅実な生活水準です。
婚活市場における評価|年収400万円の女性が男性から圧倒的に選ばれる理由
結婚相談所やマッチングアプリなどの婚活市場において、年収400万円の女性は男性から極めて高い人気を集めています。
かつてのように「男性の年収だけに頼りたい」と考える専業主婦希望の層に対し、共働きが前提となった最近の婚活市場では、男性側も「パートナーの経済的自立」を強く求めるようになりました。仮に夫となる男性の年収が500万円だった場合、世帯年収は一気に900万円に達し、都内での子育てやマイホーム購入のハードルが劇的に下がります。
加えて、年収400万円を稼ぐ女性は「社会の厳しさや仕事の大変さを理解してくれる」「金銭感覚がしっかりしている」という安心感を男性に与えます。高望みされすぎず、かつ依存されない絶妙なバランスとして、成婚率が非常に高い層となっています。
年収400万円を目指せる職種とキャリアパス|未経験からの転職成功法
現在年収300万円台にとどまっており、年収400万円の大台を目指したい女性にはどのような選択肢があるのでしょうか。未経験や異業種からでも再現性高く400万円を達成できる主な職種と業界は以下の通りです。
・専門事務・管理部門(経理、労務、法務、人事):
一般的な一般事務では年収300万〜350万円で頭打ちになりがちですが、簿記2級や社労士などの資格を取得し、専門性の高い実務経験を積むことで400万〜500万円へのステップアップが可能です。
・IT・Web業界(Webディレクター、カスタマーサクセス、UI/UX関連):
成長産業であるIT業界は女性の採用に積極的で、リモートワークなどの柔軟な働き方を確保しながら初任給・昇給率ともに高水準に設定されています。
・法人営業・インサイドセールス:
無形商材(人材サービス、SaaS、広告など)のBtoB営業は、インセンティブやベース給が高く、未経験からでも20代後半で年収400万〜450万円に到達しやすい代表格です。
転職エージェントを活用する際は、単に希望年収を伝えるだけでなく、「自身が持つポータブルスキル(課題解決力やマネジメント力)」を棚卸しした上で、給与水準の高い業界・成長企業へアプローチすることが成功の鍵となります。
【年収400万の女性】に関するよくある質問(FAQ)
Q1:女性で年収400万円あれば、将来ずっと一人で生きていくことは可能ですか?
A1:十分に可能です。手取りベースで年間300万円以上を確保できるため、計画的に新NISAやiDeCoなどの資産運用を行い、固定費を抑えておけば、単身での老後資金2,000万円問題も無理なくクリアできます。
Q2:年収400万円の女性がふるさと納税をする場合、限度額はいくらですか?
A2:独身または共働きで配偶者控除がない場合、年間の寄付上限目安は約42,000円〜44,000円です。ワンストップ特例制度などを活用すれば、住民税の控除を受けながら返礼品を受け取れるため、生活防衛策として非常に有効です。
Q3:年収400万円を超えると税金が高くなって手取りが減るというのは本当ですか?
A3:日本の所得税は「超過累進課税」を採用しているため、年収が上がった部分にのみ高い税率が適用されます。そのため、年収アップによって総手取り額が前年より減ってしまう逆転現象は基本的に起こりません。安心して昇給や転職を目指してください。
女性における年収400万円は、日本の給与構造において上位2割強に入る立派な実績であり、経済的な自立を確立するための強固な土台となります。
日々の暮らしに程よい潤いをもたらすだけでなく、結婚・独身・キャリアアップといった人生の重大な局面において、周囲に依存せず自分の意思で選択肢を選び取れる自由を与えてくれます。現状のポジションに自信を持ちつつ、さらなる資産形成やキャリアアップへ向けた次の一歩を踏み出してみてはいかがでしょうか。