進学や就職、転職、あるいはライフステージの変化に伴い部屋を借りようとした際、「連帯保証人を頼める身内がいない」という現実に直面し、頭を抱える方は少なくありません。親が高齢で年金暮らしをしている、親族と疎遠になっている、あるいは自身がフリーランスや休職中であるなど、保証人を立てられない事情は多岐にわたります。
かつて賃貸借契約といえば「親族の連帯保証人」が絶対条件とされていましたが、民法改正や保証ビジネスの浸透により、現在の不動産市場のルールは大きく様変わりしました。身寄りがない場合や頼れる親族がいない状況でも、仕組みを正しく理解し適切なルートを選べば、何ら引け目を感じることなく希望の物件を契約できます。本稿では、審査をクリアするための実践的なノウハウと最新の契約トレンドを解説します。
【頼れる身内がいない】保証人を頼めない主な理由と直面する契約の壁
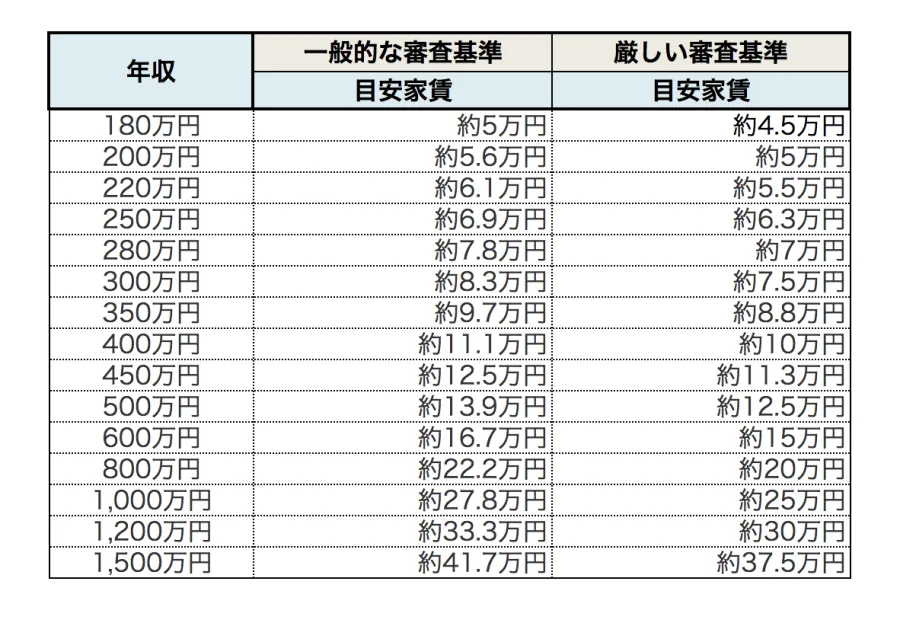
一人暮らしを始めるにあたり、連帯保証人の確保で躓くケースは珍しくありません。実態調査でも、保証人を頼めない理由と対処法を模索する部屋探し層は年々増加傾向にあります。主な要因としては、両親がすでに他界しているケースのほか、「親が高齢で年金受給者となっており審査基準を満たさない」「親族に金銭的な迷惑や心理的負担をかけたくない」「絶縁状態にある」といった事情が挙げられます。
不動産取引において大家や管理会社が連帯保証人を求める最大の理由は、家賃滞納リスクのヘッジと、万が一の際の残置物撤去・原状回復費用の担保です。そのため、単に「身内がいないから貸せない」と門前払いされるわけではなく、家賃の支払い能力と緊急時の連絡手段さえ担保できれば、一人暮らしで保証人がいない場合であっても契約への道は確実に開かれています。
【決定的な裏ワザ】保証人なしでも部屋を借りる3大ルートと回避策
連帯保証人が立てられない場合でも、即座に入居を諦める必要はありません。身寄りに頼らず自力で安全に契約を結ぶための代表的な3つのルートが存在します。
第1の選択肢は、公的機関が供給する保証人不要のUR賃貸住宅の活用です。UR賃貸は「礼金なし・仲介手数料なし・更新料なし・保証人なし」を制度として明記しており、一定水準以上の月収または預貯金残高を証明できれば、身内の関与一切なしに入居契約が完了します。
第2の選択肢は、不動産ポータルサイト等で賃貸保証人なし物件に絞り込んで探す手法です。大東建託の「いい部屋ネット」やレオパレス21など、自社指定のクレジットカード決済やハウスアシュアランスシステムを採用している大手管理会社物件では、カード決済能力そのものが信用担保となるため、連帯保証人を求められません。
第3の選択肢として、民間賃貸で最も汎用的なのが「家賃保証会社単独利用」の物件を選ぶことです。連帯保証人を付けずに保証料を支払うだけで契約が成立する物件を仲介業者にピンポイントでリクエストするのが、最も効率的な回避策となります。
家賃保証会社を利用する際の審査基準と主な審査落ち原因
保証会社を利用する際、避けて通れないのが入居前の信用審査です。家賃保証会社の審査基準は、会社が属する業界カテゴリーによって明確に難易度が分かれています。
最も審査が厳しい「信販系(オリコフォニコ、エポス、ジャックス等)」は、CICやJICCといった個人信用情報機関の履歴を照会します。過去5年以内にクレジットカードの滞納、携帯端末代金の分割払い遅延、自己破産歴などがある場合、即座に保証会社の審査落ち原因となってしまいます。
一方、全国賃貸保証業協会に加盟する「LICC系(全保連、ジェイリース等)」は加盟社間での家賃滞納歴のみを共有し、さらに独自の審査基準を持つ「独立系(Casa、日本セーフティー、フォーシーズ等)」は過去の信用情報や家賃滞納歴を照会しません。現在の安定収入や面談時の受け答えを重視するため、過去に金融トラブルがある場合は、独立系保証会社を扱っている仲介業者を通じて申し込むのが鉄則です。
【2026年最新】緊急連絡先のみで賃貸契約を結ぶ手順と初期費用の相場
デジタル契約が標準化した2026年の最新賃貸契約手続きでは、WEBフォームからのオンライン申込と電子署名により、契約の迅速化が進んでいます。連帯保証人を立てない契約であっても、ほぼすべての物件で「緊急連絡先」の登録が必須となります。
連帯保証人が借主と同等の金銭的返済義務を負うのに対し、緊急連絡先は「借主本人と連絡が取れない場合の伝言役」に過ぎず、法的・金銭的な支払い義務は一切発生しません。そのため、遠方の親戚、知人、職場の同僚、あるいは上司などに事情を説明して引き受けてもらうケースが一般的です。どうしても頼める知人がいない場合は、行政の相談窓口やNPO法人が提供する連絡先サポートサービスの利用も視野に入ります。
連帯保証人なしの初期費用として発生する保証人代行サービスの費用相場は、初回保証料として月額総賃料の40%〜100%(最低保証料2万〜3万円程度)が目安です。これに加え、1年ごとに1万円程度の年間更新保証料、または毎月数百円の口座振替手数料が発生する体系が定着しています。
無職や高齢者でも諦めない!属性別の審査突破テクニック
収入面や年齢面で不利になりやすい層であっても、適切な証明手段を用いることで審査突破は可能です。
無職で賃貸の保証人がいない場合、有効な対抗策となるのが「預貯金審査」です。一般的には家賃の2年分に相当する預貯金残高証明書を提出することで、支払い能力を証明して審査を通過させる手法が定着しています。また、すでに就職・転職先が決まっている場合は「内定通知書」や「採用証明書」を提示すれば、見込み年収ベースで現役会社員と同等の審査を受けられます。
年金受給者や高齢者の賃貸保証人なしのケースでは、単身高齢者の見守りサービス(IoT機器による電気・水道使用量の検知や定期架電サービス)をセットで付帯させる物件が増加しています。自治体の居住支援協議会と連携したセーフティネット住宅を選択することで、保証人不在を理由とする入居拒否を回避し、安心して新生活をスタートできます。
【賃貸の保証人がいない問題】に関するよくある質問(FAQ)
Q1:緊急連絡先を代行業者に依頼して契約しても問題ありませんか?
A1:民間の一部の代行業者が架空の連絡先を提供するケースがありますが、保証会社や管理会社に虚偽申告が発覚した場合は即座に審査落ち、または重大な契約違反として強制退去処分となるリスクがあります。親族や知人に頼めない場合は、虚偽の代行業者ではなく、身元保証を行う適法な一般社団法人や自治体の居住支援法人に相談してください。
Q2:連帯保証人がいないと、借りられる物件の選択肢は極端に狭まりますか?
A2:現在、民間の賃貸物件の約85%以上が家賃保証会社の利用を必須または任意としており、連帯保証人がいなくても選べる物件の選択肢は十分に確保されています。むしろ「連帯保証人のみ(保証会社不可)」という従来型の物件の方が近年は減少しています。
Q3:フリーターや個人事業主でも保証会社の審査に通りますか?
A3:十分に通過可能です。確定申告書の控え、課税証明書、直近の通帳コピーなど、継続的な収入があることを客観的に示す書類を揃えることが鍵となります。月収に対する家賃の割合を「手取り収入の3分の1以下(できれば25%程度)」に抑えた物件を選ぶことで、審査通過率は飛躍的に高まります。
賃貸借契約における連帯保証人の存在は、いまや必須の絶対条件ではありません。家賃保証会社制度の成熟、UR賃貸住宅の充実、多様な属性に応じたサポート体制の整備により、身寄りに頼らなくても正当に部屋を借りられるインフラが整っています。
自身の現在の信用状況や予算に合わせ、独立系保証会社を扱う仲介会社への相談や、公的支援スキームを柔軟に組み合わせることが住まい探しの成功への最短距離です。事前の正確な情報収集と万全の書類準備を整え、納得のいく部屋探しを進めてください。