日本銀行による金融政策の転換を受け、預金金利の引き上げ競争が本格化している2026年現在。メガバンクをはじめ各行が金利改定を進めるなか、ネット銀行界隈で圧倒的な存在感を放ち続けているのが「auじぶん銀行」です。特に普通預金金利は、条件を満たすことでメガバンクの店頭表示金利を遥かに凌駕する高水準を叩き出しています。
「なぜネット銀行の中でもここまで高い金利を出せるのか?」「複雑な条件や隠れたデメリットはないのか?」と疑問を抱く方も少なくありません。本稿では、auじぶん銀行が業界屈指の好金利を実現できる舞台裏から、金利優遇を満額引き出すための必須条件、さらには住宅ローンや定期預金の最新動向まで、金融ジャーナリストの視点から徹底解剖します。
【驚愕の好金利】auじぶん銀行の普通預金金利はなぜここまで高いのか?仕組みの真相
auじぶん銀行の普通預金金利が他行を圧倒している最大の理由は、KDDIと三菱UFJ銀行の共同出資という強固な経営基盤と、強大な「au経済圏」への顧客誘導エコシステムにあります。
実店舗を持たないネット銀行特有のローコストオペレーションに加え、証券口座の開設やキャッシュレス決済、クレジットカード決済といった一連の経済圏サービスにユーザーを囲い込むマーケティングコストを、預金金利という形で利用者に直接還元しています。単なる預金集めにとどまらず、グループ全体のサービス利用頻度を高めるインセンティブ設計が施されているからこそ、持続可能な好金利を提供できているのが真相です。
auじぶん銀行で最高峰の金利を享受するために欠かせないのが、「auまとめて金利優遇」のプログラムです。基本となる普通預金金利に対し、特定の提携サービスを設定するごとに金利が段階的に上乗せされる構造になっています。
上乗せの柱となる具体的な優遇条件は以下の通りです。
1. auマネーコネクト(auカブコム証券との口座連携):
auカブコム証券とauじぶん銀行の口座を連携する「auマネーコネクト」を設定するだけで、普通預金金利に年0.10%(税引前)が上乗せされます。証券側で実際に投資取引を行う必要はなく、無料の自動入出金(オートスイープ)設定を完了させるだけで条件クリアとなる点が大きな魅力です。
2. au PAYとの連携(口座連携):
スマートフォン決済アプリ「au PAY」にauじぶん銀行口座を連携させることで、さらに年0.05%(税引前)が上乗せされます。
3. au PAY カードの口座引き落とし:
年会費無料の「au PAY カード」の利用代金引き落とし口座をauじぶん銀行に指定すると、さらに年0.05%(税引前)が上乗せされます。毎月少額でもカード決済を行うだけで条件が維持されます。
これら3つのステップをすべてクリアすることで、誰でも簡単に「メガバンクの数十倍」に相当する好条件を作り出すことが可能です。au回線のスマートフォン契約が必須ではないため、ドコモやソフトバンク、格安SIMのユーザーでも同等の高金利を獲得できます。
【100万円預けたら?】円普通預金の利息シミュレーションと他行比較
実際にauじぶん銀行へ資金を預けた場合、どれほどの金利差が生まれるのか。メガバンクおよび主要ネット銀行と比較した具体的なシミュレーションを確認してみましょう。
例えば、まとまった資金100万円を普通預金に1年間預け入れた場合の受取利息(税引前換算)を比較すると、金利差の実感がより鮮明になります。
・メガバンク各行(年0.10%水準): 年間利息 約1,000円
・一般的なネット銀行(年0.15%〜0.20%水準): 年間利息 約1,500円〜2,000円
・auじぶん銀行(フル優遇適用・年0.30%超水準): 年間利息 約3,000円超
元本が300万円、500万円と増えるにつれ、数年スパンで手元に残る利息の差額は数万円規模に広がります。定期預金のように資金を一定期間拘束されることなく、いつでも引き出せる「普通預金」の状態でこのリターンを得られる柔軟性は、他行と比較しても極めて高い優位性を持っています。
超低金利で話題!auじぶん銀行の住宅ローン金利と引き下げ条件
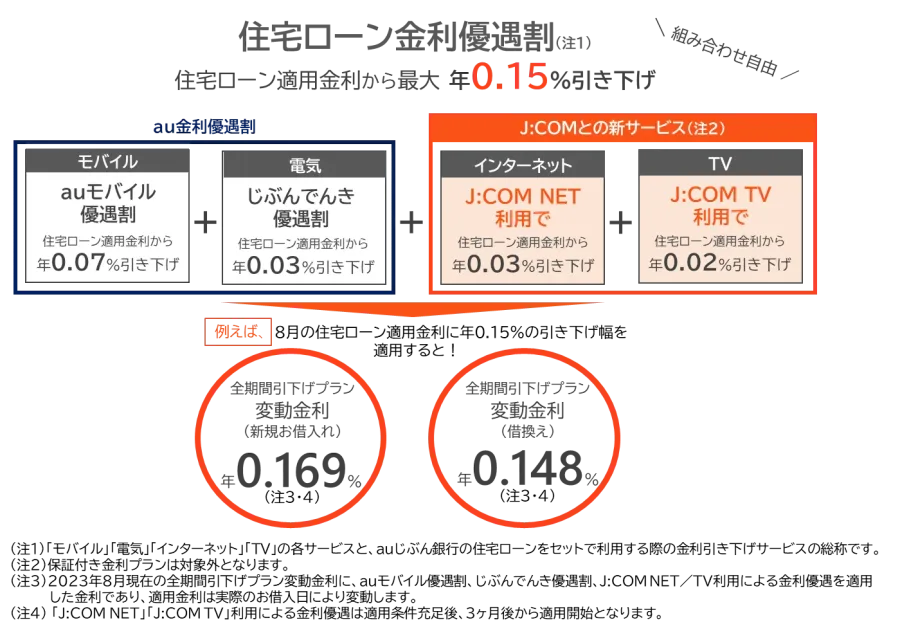
auじぶん銀行の強みは預金分野にとどまりません。住宅ローン市場においても、変動金利を中心に業界トップクラスの低金利競争を牽引しています。
住宅ローンにおいても「経済圏連携」による金利優遇パッケージが強力に機能します。au回線の契約や「じぶんでんき」の契約をセットにすることで、所定の基準金利からさらに最大年0.1%以上の金利引き下げが適用される仕組みです。
さらに見逃せないのが付帯保険の充実度です。一般的な金融機関では金利上乗せが必要となることが多い「がん50%保障」や「全疾病保障」が基本金利内で付帯されるなど、コストパフォーマンスと万が一の安心感を両立させた商品設計が、住宅購入層から絶大な支持を集める要因となっています。
定期預金キャンペーンと金利推移|2026年の注目トレンドと活用術
2026年の金利環境において、普通預金だけでなく「定期預金キャンペーン」も見逃せない選択肢です。
auじぶん銀行では、毎年夏(6月〜7月)や冬(12月〜1月)のボーナスシーズンに合わせて、特別金利を提供する定期預金キャンペーンを定期的に展開しています。市場金利の上昇トレンドに合わせて定期預金の提示金利も引き上げ傾向にあり、1年ものや3年もので年0.4%〜0.5%を超える魅力的な条件が提示されるケースも増えてきました。
日常の流動性資金はフル優遇の普通預金にプールしつつ、当面使う予定のない防衛資金や教育資金などはキャンペーン時の定期預金へ振り分ける「二刀流」の資産管理が、現環境における賢明なアプローチです。
auじぶん銀行のメリット・デメリットとリアルな評判・注意点
口座開設を判断する前に把握しておくべき、客観的なメリットとデメリットを整理します。
【メリット】
・普通預金金利が手軽な条件設定で業界最高水準に達する
・三菱UFJ銀行との間の振込手数料が完全無料(回数無制限)
・ステージ制度「じぶんプラス」により、Pontaポイントが貯まり、ATM・他行振込手数料の無料枠が充実する
・アプリのUI/UXが洗練されており、生体認証やスマホ完結取引が快適
【デメリットと注意点】
・最高金利を適用させるための初期設定(カード発行、証券口座開設など)に少々の手間がかかる
・au PAY カードの引き落とし実績がない月は、その分の優遇金利が反映されない
・紙の通帳が発行されないため、完全ペーパーレスに不慣れな層には管理の工夫が必要
利用者の評判を分析すると、「一度初期連携を済ませてしまえば放置で高い利息が振り込まれる」「三菱UFJ銀行口座との併用が抜群に便利」といった利便性を評価する声が大多数を占めています。
【auじぶん銀行の金利】に関するよくある質問(FAQ)
Q1:auのスマホを持っていなくても最高金利の条件を満たせますか?
A1:はい、満たせます。「auカブコム証券の口座連携」「au PAYアプリの連携」「au PAY カードの引き落とし」の3点は、au以外の携帯キャリア(docomo、SoftBank、楽天モバイル、格安SIMなど)をご利用中の方でもすべて無料で設定可能です。
Q2:auカブコム証券の口座を作ったら、実際に株や投資信託を買わないと金利は上がりませんか?
A2:投資取引を行う必要はありません。auじぶん銀行とauカブコム証券の口座を紐付ける「auマネーコネクト」の設定を完了させるだけで、預金金利の上乗せが適用されます。費用も一切かかりません。
Q3:普通預金の利息はいつ、どのように口座へ入金されますか?
A3:auじぶん銀行の普通預金利息は、毎月第3土曜日の翌日(日曜日)に計算され、口座へ直接入金されます。年2回払いの金融機関が多い中、毎月利息が着金するため、複利効果と資産増加の実感をスピーディに得られるのが特徴です。
金利のある世界が本格的に定着した2026年、預金口座を「どこに置くか」という選択ひとつで、将来手元に残るリターンに明確な差がつく時代を迎えました。
auじぶん銀行が提供する高金利プログラムは、証券連携やカード決済といった日常インフラをスマートに組み合わせるだけで、誰でもノーリスクで資産効率を底上げできる強力な仕組みです。給与受取や生活防衛資金の預け先を見直したい方は、グループ連携を賢くセットアップし、業界トップクラスの金利メリットを確実に手に入れてください。