「元本割れがなく、生命保険料控除で確実に節税できる」として、マネー感度の高いビジネスパーソンやポイ活層から絶大な支持を集めてきた明治安田生命の「じぶんの積立」。しかしネット上では「販売停止になったのではないか」「もう申し込めない」といった噂が定期的に浮上し、加入を検討するユーザーの間で不安が広がっています。
低金利時代を象徴する人気商品だっただけに、日本銀行の利上げ政策が進む2026年現在、商品改定や販売終了の懸念が取り沙汰されるのは自然な流れと言えます。果たして「じぶんの積立」は本当に販売終了してしまったのか、それとも別の理由でそう思われているだけなのか。保険業界の構造的な背景から契約者のリアルな評判まで、取材に基づく最新情報を網羅して解説します。
【噂の真相】明治安田生命「じぶんの積立」は本当に販売停止になったのか?
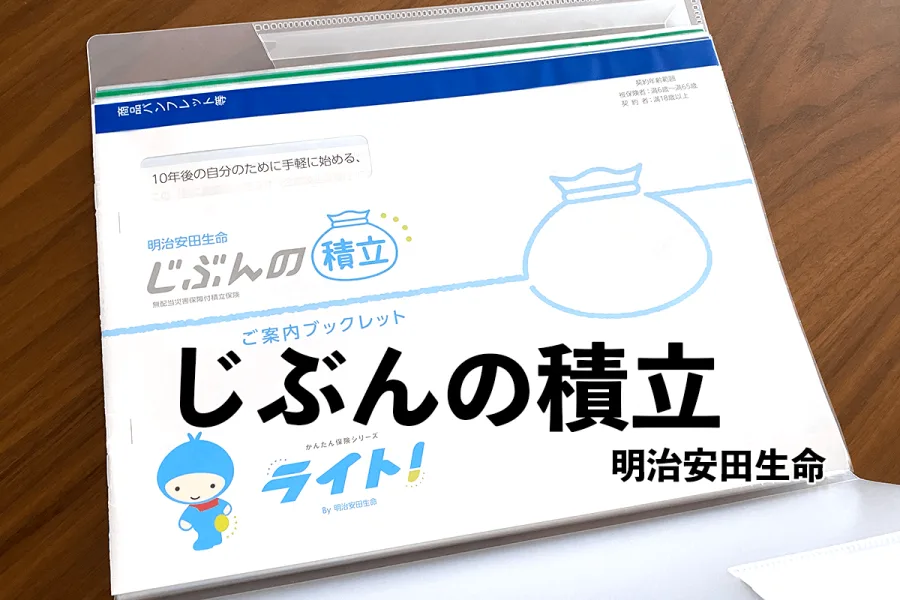
結論から明かすと、明治安田生命の「じぶんの積立」は2026年現在も販売停止にはなっておらず、新規申込が可能です。同社の公式サイトでもラインナップの一角として掲載されており、商品そのものが廃止されたわけではありません。
それにもかかわらず、検索窓に「じぶんの積立 販売停止」というワードが並び続ける背景には、利用者が「申し込もうとしてもスムーズに契約できない」と感じる複数の障壁が存在しています。火のない所に煙は立たないと言われる通り、ユーザーが販売停止を疑ってしまう構造的な要因がいくつか重なっているのが実情です。
なぜ「販売停止」と検索されるのか?申し込めないと言われる3つの決定的な理由
なぜここまで「販売停止」「終了した」という誤解が広まったのか。その背景には、保険会社のビジネスモデルと販売チャネルの特殊性が深く関係しています。
① 完全な対面販売に限定されているため
多くのユーザーが「ネットで簡単に見積もり・申込ができる」と思い込んで明治安田生命のWebサイトを訪れます。しかし、「じぶんの積立」は対面での面談申込が必須の設計です。Web上で契約ボタンが見当たらないため、「Web受付を終了=販売停止になった」と勘違いするケースが後を絶ちません。
② 保険会社にとって「利益が出ないドアノック商品」だから
本商品は、保険会社から見れば利益がほとんど出ない、いわゆるドアノック商品(顧客接点を作るための撒き餌商品)です。営業職員(MYライフプランアドバイザー)にとっては販売手数料が極めて低く、単体で契約されても成績になりにくいため、担当者によっては積極的な案内を控えたり、他の高収益な終身保険や医療保険への乗り換えを勧めたりします。これが「窓口で断られた」「売ってくれない」という体験談につながっています。
③ 過去の金利改定や他社一時払商品の停止と混同されている
近年の金融環境の変化に伴い、各社の一時払終身保険や貯蓄型保険が一時的に販売停止・改定されるニュースが相次ぎました。これら他社や別ジャンルの貯蓄性保険の動向と情報が混ざり合い、「明治安田生命の積立保険も見直しで終了したのではないか」という憶測がSNS等で拡散された側面があります。
「元本割れなし」と「生命保険料控除」の強み|契約者が絶賛するメリットと仕組み
販売チャネルの手間がありながらも、なぜこれほどまでに「じぶんの積立」が求められ続けるのか。その理由は、他の金融商品にはない極めて特異な商品スペックにあります。
最大の強みは「いつ解約しても返戻率が100%以上」という点です。一般的な積立型保険は、加入後数年以内に中途解約すると大幅な元本割れ(解約控除)が発生します。しかし本商品は、加入翌月であろうと3年目であろうと、払い込んだ保険料の全額が戻ってきます。
この特性を活かし、「一般生命保険料控除」枠をノーリスクで使い切る節税スキームとして活用されています。月額5,000円(1口)〜20,000円(最大4口)を積み立てることで、所得税(最大4万円控除)と住民税(最大2.8万円控除)の圧縮が可能になります。満期返戻率は10年満期時点で103%程度と決して高くありませんが、控除による実質的な節税利回りを加味すると、確実性の高いノーリスク資産形成として機能します。
加入前に知るべきデメリットと落とし穴|物価高・金利上昇局面での注意点
一方で、現在の経済環境下において「じぶんの積立」に盲目的に飛びつくことにはリスクも伴います。
まず挙げられるのが、月額最大2万円(年24万円)という積立上限の低さです。大きな資産形成を狙うには規模が小さすぎます。また、5年払込・10年満期という長期拘束に対して満期受取額が+3%程度にとどまるため、年2〜3%前後のインフレが続く局面では実質的な資産価値が目減りするリスクを孕んでいます。
加えて、対面契約時には営業担当者から他の医療保険や個人年金保険への提案(アップセル)を受けることが通例です。「余計な勧誘をきっぱり断るのが苦手」という人にとっては、心理的なハードルがデメリットとして挙げられます。
【2026年最新動向】積立保険の見直しと他社商品との比較戦略
金利ある世界が定着した現在、個人の資産運用戦略は劇的な変化を迎えています。新NISAの普及によって投資信託への積立が一般化した今、「じぶんの積立」をどのように位置付けるべきでしょうか。
比較検討の基準となるのは「生命保険料控除枠が余っているかどうか」です。
- すでに他社の一般生命保険で年間8万円以上を支払っている場合:これ以上「じぶんの積立」を契約しても追加の控除メリットは得られません。金利上昇に伴い魅力的な定期預金や個人向け国債、あるいは新NISAの成長投資枠・つみたて投資枠を優先すべきです。
- 一般生命保険に未加入で控除枠が完全に空いている場合:「じぶんの積立」を月5,000円〜1万円で契約し、控除枠を埋める戦略は依然として有効です。元本保証に近い形で確実なタックスメリットを享受できます。
契約者のリアルな評判・口コミ|「勧誘がしつこい?」「節税目的で大満足?」の生の声
実際の契約者や加入検討者からは、メリット・デメリット双面で率直な声が寄せられています。
【肯定的な口コミ】
「新入社員の頃から月5,000円で加入している。年末調整で毎年数千円が確実に還付されるので、メガバンクに預けっぱなしにするより圧倒的にお得。」(30代・会社員)
「急な出費が必要になった際、途中解約したがペナルティなしで100%戻ってきた。縛りがない安心感は唯一無二。」(20代・公務員)
【否定的な口コミ・懸念】
「Webで完結できないのが本当に不便。面談の約束を取り付けたら、案の定他の保険プランのパンフレットを山ほど渡されて辟易した。」(40代・自営業)
「営業所によって対応の温度差が激しい。『じぶんの積立だけ入りたい』と伝えたら露骨に態度が変わった担当者もいた。」(30代・専門職)
【じぶんの積立の販売停止・見直し】に関するよくある質問(FAQ)
Q1:今からでも「じぶんの積立」に申し込むことはできますか?
A1:はい、申し込めます。ただしオンライン単独での契約はできず、明治安田生命の公式サイトから資料請求や面談予約を行い、担当アドバイザーとの対面面談を経て申し込む必要があります。
Q2:途中で解約した場合、本当に1円も損しませんか?
A2:損しません。「じぶんの積立」は契約直後からいつでも解約返戻金が払込保険料累計額の100%(満期時は約103%)になる特約設計が施されており、元本割れの心配がありません。
Q3:営業担当者からの勧誘を断るスマートな方法はありますか?
A3:「生命保険料控除の枠を埋める目的で加入するため、他の保険を契約する予算も意思もありません」と初回面談時に明確に伝えるのが効果的です。目的をはっきり示すことで、無用な提案を未然に防ぐことができます。
明治安田生命の「じぶんの積立」が販売停止と言われる噂の正体は、「対面限定の手間」「ドアノック商品ゆえの営業姿勢」「他社商品の停止報道による誤認」が生み出した誤解でした。2026年の現在においても、制度としての有効性は維持されています。
ただし、資産を大きく増やすための道具ではなく、あくまで「生命保険料控除をノーリスクで刈り取るための補助ツール」として捉えるのが賢明な向き合い方です。自身の控除枠の空き状況とインフレ環境を冷静に見極め、最適なマネー戦略を組み立てていきましょう。