国内最大手クラスの医薬品受託製造(CDMO)として高い存在感を放つ武州製薬。高い技術力と生産キャパシティを誇り、バイオ医薬品から固形製剤まで幅広い製造受託を手がける同社ですが、個人投資家や業界関係者の間では「武州製薬の株式は市場で購入できるのか」「株価はいくらなのか」という関心が絶えません。
成長著しいCDMO市場を牽引する武州製薬の現在の上場ステータス、巨大投資ファンドが関わる株主構成や買収の歴史、そして今後のIPO(新規株式公開)の展望について、2026年時点の最新情報を踏まえて多角的に解説します。
【結論】武州製薬の株は購入できる?現在の株式・上場状況と株価の真相
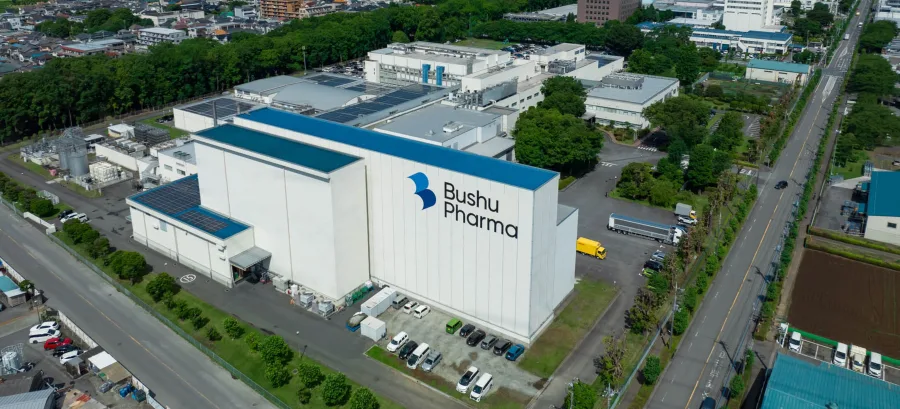
武州製薬への投資を検討している方にとって最も気になる結論からお伝えすると、武州製薬は東京証券取引所などの市場に上場していません。そのため、証券会社を通じて取引可能な公開株価も存在しない状況です。
ネット検索などで「武州製薬 株価」「武州製薬 上場」と調べるユーザーが多い背景には、国内の製薬業界で圧倒的な受託シェアを持ち、大手製薬企業と同等クラスの知名度を誇っている点が挙げられます。しかし、同社はプライベート・エクイティ(PE)ファンド傘下の非公開企業として経営基盤を固めており、現時点で一般の個人投資家が市場から同社の株式を直接買い付ける手段はありません。
現在の親会社・主要株主は誰か?BPEA EQTによる買収と資本関係
非上場である武州製薬のオーナーシップは、グローバル投資ファンドによって保有されてきました。現在、同社の親会社・筆頭株主となっているのは、アジア屈指の投資運用会社BPEA(ベアリング・プライベート・エクイティ・アジア)と欧州系ファンドのEQTが統合して誕生したBPEA EQTです。
武州製薬はもともと協和発酵キリングループ発祥のルーツを持ちますが、その後は東京海上キャピタルやベアリング(現BPEA EQT)といったPEファンドの傘下へ移行しました。ファンドの主導のもとで積極的な設備投資とグローバル顧客の開拓を推進し、2019年には投資会社MBKパートナーズへ一度譲渡された後、再びBPEA EQT側が主導権を握るなど、大型の企業買収・再編の舞台となってきました。世界的なファンドの強力な資金力をテコに、アジア太平洋地域(APAC)を代表するCDMOプラットフォームへと進化を遂げています。
国内トップクラスのCDMOへ|川越工場・美里工場が支える事業基盤
武州製薬のコアコンピタンスは、埼玉県に構える川越工場と美里工場の2大生産拠点にあります。
川越工場は固形剤(錠剤・カプセル剤など)の製造や包装、治験薬製造などで長い歴史と実績を有し、徹底した品質管理体制を敷いています。一方の美里工場は、2014年に大手製薬メーカーのエーザイから製造拠点を譲り受ける形で取得したメガファクトリーです。無菌注射剤やバイオ医薬品の充填・包装など高度な製造ラインを備え、国内外の厳しいレギュレーション(FDAやEMA、PMDAなど)に適合したグローバル供給体制を確立しました。
この2拠点による盤石なキャパシティがあるからこそ、国内外のメガファーマから長期的な大型受託契約を次々と勝ち取っています。
武州製薬の業績推移と将来性|成長を後押しする医薬品受託製造の需要
非上場のため詳細な四半期決算は開示されていませんが、官報の決算公告や業界レポートによると、武州製薬の業績は増収基調を維持しています。売上規模は数百億円規模に達し、受託製造企業としてトップクラスの利益率を記録しています。
製薬業界では近年、創薬ベンチャーの台頭やブロックバスター(大型新薬)の開発難航に伴い、自社で製造工場を持たない「ファブレス化」や、製造工程を外部へアウトソーシングする動きが急速に加速しました。特にバイオシミラーや抗体医薬品の需要増は、高度な無菌製造設備を持つ武州製薬にとって大きな追い風です。サプライチェーンの強靭化を求めるグローバル製薬企業のニーズを的確に取り込み、堅実な業績拡大を続けています。
IPO(新規上場)の可能性はある?今後の出口戦略と市場の観測
投資家が最も注目しているのは、親会社であるBPEA EQTによるエグジット(投資回収)のシナリオです。PEファンドが企業を保有する期間は一般的に3〜7年程度とされており、武州製薬の今後の出口戦略としては主に2つのルートが取り沙汰されています。
1つ目は東京証券取引所プライム市場へのIPO(新規株式公開)です。時価総額1,000億円超を見込める大型ヘルスケア銘柄として市場から熱い視線が注がれており、上場が実現すれば個人投資家にも参入のチャンスが生まれます。
2つ目は国内外の大手製薬企業やグローバルCDMOメガプレイヤーへのトレードセール(企業売却)です。世界的な受託製造大手が日本およびアジア市場の足がかりとして武州製薬を買収するケースも十分に考えられます。ファンドの戦略判断次第では、電撃的なM&Aや上場アナウンスが市場を賑わせる可能性を秘めています。
就活・転職者が知るべき年収水準と現場のリアルな評判・口コミ
武州製薬は投資対象としてだけでなく、製薬・バイオ業界における就職・転職先としても屈指の人気を誇ります。転職サイトや口コミプラットフォームのデータによると、平均年収は600万〜750万円前後と推定され、管理職やスペシャリストクラスでは1,000万円を超えるケースも珍しくありません。
社員からの評判では「外資系ファンド傘下になって以降、成果主義やグローバル基準の評価制度が整ってきた」「英語を使ったプロジェクトが増え、キャリアの幅が広がった」というポジティブな声が目立ちます。一方で、製薬受託というビジネスモデルの性質上、厳格なGMP基準への遵守や監査対応、突発的な納期調整など現場のオペレーションにおける責任の重さを指摘する意見も見られます。総じて、医薬品製造の最前線で高度なスキルを磨きたいプロフェッショナルには申し分のない環境です。
医薬品受託製造(CDMO)の上場企業と比較|投資・業界研究の視点
「今すぐCDMO関連の成長株に投資したい」という投資家に向けて、国内市場で取引可能な主な受託製造・開発関連の上場企業を整理しました。
国内の上場CDMO・受託関連企業としては、注射剤・医療機器製造に強みを持つニプロ(8086)、ジェネリック製造受託も手掛ける東和薬品(4553)や沢井製薬を傘下に持つサワイグループホールディングス(4887)などが挙げられます。また、バイオCDMO領域では富士フイルムホールディングス(4901)や味の素(2802)が世界規模で積極的な設備投資を展開しています。
かつて東証プライムに上場していたCRO/CDMO大手のシミックホールディングスはMBOにより非公開化するなど、業界全体で非公開化と再編の波が続いています。武州製薬の動向を追う上でも、これら上場ライバル企業の決算や市場評価をチェックすることは極めて有効です。
【武州製薬の株式・上場】に関するよくある質問(FAQ)
Q1:武州製薬の株主優待はありますか?
A1:武州製薬は非上場企業のため、株式の一般公開はされておらず、株主優待制度も実施していません。
Q2:武州製薬の証券コード(銘柄コード)は何番ですか?
A2:現在、証券取引所に上場していないため、証券コードは割り当てられていません。将来的にIPOが承認された段階で4桁のコードが付与されます。
Q3:なぜこれほど知名度が高いのに上場していないのですか?
A3:PEファンド主導のもとで迅速な意思決定や大規模な設備投資、事業買収を機動的に行うため、あえて非公開の形で企業価値向上を進めているからです。
Q4:個人が武州製薬の成長から間接的に恩恵を受ける方法はありますか?
A4:親会社であるEQT AB(スウェーデン市場上場)の株式へ投資するか、提携関係にある国内大手製薬株や競合の国内上場CDMO銘柄へ分散投資する方法が現実的です。
武州製薬は現在非上場であり、その株式を市場から直接取得することはできません。しかし、世界屈指の投資ファンドBPEA EQTの支援のもと、川越・美里の両工場を起点とした生産体制は極めて強固であり、日本のCDMO産業の中核を担っています。
ファンドの運用サイクルを考慮すれば、将来的なIPOやメガM&Aなどの重大な動きが表面化するタイミングは着実に近づいています。医薬品市場のアウトソーシング需要拡大とともに成長を続ける武州製薬の資本政策と次の一手から、今後も目が離せません。