社員の給与から当たり前のように天引きされている社宅家賃や親睦会費、社員旅行の積立金。しかし、労使間の合意文書がないまま給与から差し引いている場合、労働基準法違反として是正勧告や罰則の対象になり得る事実をご存じでしょうか。福利厚生の一環という善意の運用であっても、法的な手続きを怠れば企業側の重大なコンプライアンス違反に直結します。
会社と従業員の双方が納得して給与天引きを行うために不可欠な手続きが、通称「24条協定」とも呼ばれる賃金控除に関する協定書の締結です。人事労務の現場で見落とされがちな落とし穴や、労働基準監督署(労基署)への届出要否、適法な書類の作成手順を整理してお伝えします。
【労基法違反の危機】給与天引きの大原則と「法定控除」「協定控除」の決定的な違い
日本の労働法制において、給与の支払いには極めて厳格な縛りが設けられています。その根幹にあるのが労働基準法第24条(賃金全額払いの原則)です。労働者の生活の糧である給与は、原則としてその全額を通貨で直接本人に支払わなければならず、会社側が勝手な理由で一部を差し引く行為は固く禁じられています。
例外として認められている給与天引きは、大きく分けて2種類しか存在しません。法律の根拠に基づく「法定控除」と、労使協定に基づく「協定控除」です。
法定控除とは、所得税、住民税、健康保険料、厚生年金保険料、雇用保険料など、法律によって源泉徴収や天引きが義務付けられている項目を指します。これらは個別の労使合意がなくても天引きが可能です。一方で、それ以外の項目はすべて協定控除に該当し、あらかじめ書面による労使協定を締結していなければ、1円たりとも天引きすることはできません。
社宅家賃や親睦会費も対象?賃金控除の対象項目と天引きNGなケース
現場で最もトラブルになりやすいのが、「何が協定控除の対象になり、何が天引きしてはいけないのか」という線引きです。福利厚生費であっても、協定書に明記されていない項目を天引きすれば違法となります。
実務上、労使協定を結ぶことで天引き可能となる代表的な項目は以下の通りです。
・賃金控除の対象となる主な項目
1. 寮費・社宅家賃や水道光熱費の実費
2. 社員食堂の食事代・弁当代
3. 社員旅行積立金やレクリエーション費用
4. 職場内の親睦会費や慶弔見舞金積立
5. 労働組合の組合費(チェックオフ)
6. 財形貯蓄や社内預金
7. 資格取得費用の本人負担分やユニフォーム代
注意すべきは、「労使協定を結べばどんな天引きでも許されるわけではない」という点です。業務上のミスによる損害賠償金の天引き、ノルマ未達に対するペナルティ(違約金)、業務で必須となる作業用具の一方的な買取り代金などは、協定書に記載があっても労働基準法第16条(賠償予定の禁止)などに抵触し、無効かつ違法と判断されます。
労基署への提出は必要?「24条協定」の届出要否と違反時の重い罰則
人事担当者から頻繁に寄せられる疑問が、24条協定の労基署への届出要否です。同じ労使協定である時間外・休日労働に関する協定(36協定)は労基署への届出が効力発生要件ですが、賃金控除に関する協定書は労基署への提出義務がありません。
届出が不要だからといって、作成を怠ってよいわけではありません。協定書を社内で作成・保管していない状態で給与天引きを実施した場合、労働基準法第24条違反として「30万円以下の罰金」(労基法第120条第1号)が科されるリスクがあります。
加えて、未締結のまま天引きを続けていた実態が発覚すると、労働基準監督署から是正勧告を受け、過去に遡って控除額の全額返還を求められる事態に発展しかねません。企業の社会的信用を守る上でも、社内での書面保管と労働者への周知は絶対条件です。
労働者代表の選び方で無効になる?過半数代表者の選任方法と有効期間・自動更新のルール
協定書自体の体裁が整っていても、手続きに瑕疵があれば協定そのものが法的に無効とみなされます。特に労基署の臨検調査で厳しく追及されるのが、過半数代表者の選任方法です。
労働者の過半数で組織する労働組合がない場合、事業場の労働者の過半数を代表する者を選出する必要があります。その際、会社側が役職者を一方的に指名したり、管理職(労基法上の管理監督者)が代表になったりした協定は無効です。投票、挙手、信任投票、回覧による合意など、民主的な手続きで選出された代表者でなければなりません。
もう一つのポイントが協定の有効期間と自動更新の条項です。賃金控除協定には法律上の有効期間の上限はありませんが、実務上は「協定締結日から1年間」と設定し、「期間満了の1か月前までに労使双方から別段の申し出がない場合は、さらに1年間自動更新する」といった自動更新条項を盛り込むのが一般的です。これにより、毎年作り直す事務負担を抑えつつ、適法な状態を維持できます。
【記入例・文面つき】賃金控除に関する協定書の正しい書き方と作成手順
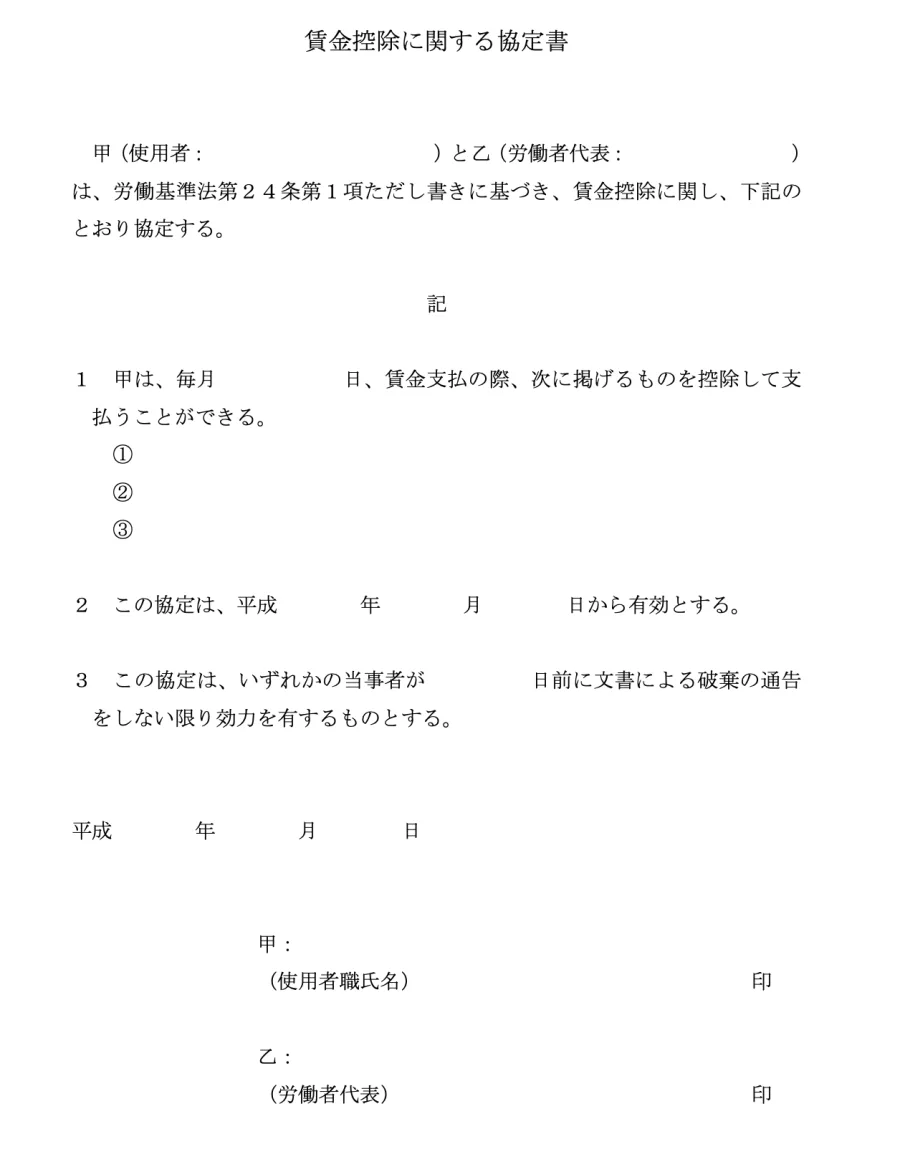
賃金控除に関する協定書は、厚生労働省の様式や一般的な無料テンプレートを活用して自社用にカスタマイズすることで、不備のない書類を短時間で整備できます。記載必須となる重要項目と記入例は以下の通りです。
【賃金控除に関する協定書 記載必須項目】
1. 控除の対象となる具体的な項目(社宅家賃、親睦会費など)
2. 各項目ごとの控除を行う時期(毎月給与支払日、賞与支払日など)
3. 控除の対象となる労働者の範囲(全従業員、社宅入居者のみなど)
4. 協定の有効期間および更新に関する規定
5. 締結年月日ならびに労使双方の署名・押印
【文面の記入例サンプル】
「○○株式会社(以下「甲」という)と、○○株式会社従業員過半数代表者○○○○(以下「乙」という)は、労働基準法第24条第1項ただし書の規定に基づき、賃金の控除に関し次の通り協定を締結する。
(控除項目)第1条 甲は、毎月の給与支払日において、次の各号に掲げる費用を従業員の賃金から控除することができる。
一 社宅・寮費および水道光熱費(実費)
二 親睦会費(月額1,000円)
三 社員旅行積立金(月額3,000円)
(対象者)第2条 前条各号の控除は、それぞれ該当する事由を有する従業員を対象とする。
(有効期間)第3条 本協定の有効期間は、2026年4月1日から2027年3月31日までとする。ただし、期間満了の1か月前までに労使のいずれからも書面による異議がないときは、本協定は同内容にて1年間更新されるものとし、以後も同様とする。」
【賃金控除に関する協定書】に関するよくある質問(FAQ)
Q1:パートやアルバイトからも親睦会費や制服代を天引きできますか?
A1:賃金控除協定を締結していれば天引き自体は可能です。ただし、協定書内の対象者の範囲にパート・アルバイトが含まれている必要があります。また、雇用形態にかかわらない不合理な待遇差を禁じる「同一労働同一賃金」の観点から、パート社員が親睦会の恩恵を受けないにもかかわらず会費だけを天引きするような運用は労務トラブルの原因となるため避けてください。
Q2:入社時に本人がサインした「給与天引き同意書」があれば、労使協定は不要ですか?
A2:労働者本人の個別同意書があっても、労使協定の代わりにはなりません。労働基準法第24条が定める全額払いの原則の例外要件は「過半数労働組合または過半数代表者との書面による協定」です。個別の同意書しか存在しない状態での天引きは、依然として労基法違反となります。
Q3:前月分の給与を払いすぎたため、今月の給与から過払い分を天引きしたい場合は協定書が必要ですか?
A3:計算違い等による前月分の過払い賃金を翌月以降の賃金で精算する「調整控除」については、最高裁判所の判例により、過払いの時期と精算の時期が近接し、事前に予告され、労働者の生活の安定を害さない範囲であれば、労使協定がなくても例外的に許容されています。ただし、数カ月以上にわたる過払いや多額の調整を行う場合はトラブルを防ぐため個別の合意や労使協定の整備が推奨されます。
給与天引きは日常的な経理処理として見過ごされがちですが、根拠となる労使協定が存在しなければ、企業が意図せず労働基準法違反を問われるハイリスクな領域です。まずは現在の給与明細に並ぶ控除項目を洗い出し、法定控除以外のすべての項目が協定書に正しく網羅されているかを確認してください。
あわせて、協定書に署名した過半数代表者が適切な手続きで選ばれているか、有効期間が切れていないかの点検も欠かせません。法令に則った適正な手続きを整えることが、従業員との信頼関係を築き、強固なコンプライアンス体制を確立するための確実な第一歩です。