街中のクリニックや総合病院の看板を見上げると、「医療法人社団〇〇会」や単に「医療法人〇〇会」と記された表記を目にします。日常的に見かける名称でありながら、「医療法人社団」と「医療法人」に法的な違いがあるのか、あるいは「財団」とは何が違うのかを正確に把握している方は多くありません。
結論から整理すると、「医療法人」は病院や診療所を開設・運営する法人全体の「総称」であり、「医療法人社団」はその下位分類にあたる「具体的な組織形態の一つ」です。2026年現在の医療行政において、医療法人のガバナンス強化や事業承継の制度見直しが進む中、これらの区分や出資持分の構造を把握することは、医療関係者のみならず医療ビジネスに関わるすべての人にとって不可欠な知識となっています。
【根本的な違い】「医療法人」と「医療法人社団」の定義と関係性を解読
看板や診察券で見かける「医療法人」と「医療法人社団」という呼称。この2つの関係を理解する鍵は、「包含関係」にあります。
日本の医療法において、医療機関の開設主体として認められている法人の総称が「医療法人」です。そして、医療法人は法律上、設立の基礎となる要素によって大きく2つの類型に分かれます。それが「社団」と「財団」です。
つまり、「医療法人社団」は医療法人という大きな枠組みの中に含まれる一つの形態です。登記簿上の正式名称として「医療法人社団〇〇会」と名乗るケースが多いものの、略称や通称として「医療法人〇〇会」と表記されることも珍しくありません。看板の表記の違いに過度な法的優劣があるわけではなく、根本的には「社団という形式をとった医療法人である」という点において同一のカテゴリーを指しています。
【社団vs財団】医療法人社団と医療法人財団の違い・比較表で見る特徴
医療法人の分類を深掘りする上で避けて通れないのが、「社団」と「財団」の対比です。法律上の成り立ちから運営ルールまで、両者には明確な相違点が存在します。
「医療法人社団」は、複数の医師や発起人といった「人の集まり」を基盤として設立される法人です。一方、「医療法人財団」は、個人や企業が無償で寄附した「財産(お金や不動産)」をベースに設立されます。現在の日本において、医療法人の約99%は「社団」であり、「財団」は1%未満という圧倒的な偏りがあります。
| 項目 | 医療法人社団 | 医療法人財団 |
|---|---|---|
| 設立の基礎 | 人(社員)の集まり | 寄附された財産 |
| 最高意思決定機関 | 社員総会(各社員1人1票) | 理事会 / 評議員会 |
| 国内法人の割合 | 約99%以上(圧倒的多数) | 約1%未満 |
| 主な設立ケース | 個人クリニックの法人化、分院展開 | 企業・資産家の寄附による病院設立 |
| 財産の拠出方式 | 基金拠出(返還義務あり型)など | 寄附(原則返還なし) |
社団の場合、設立時に資金を拠出した「社員」が社員総会を構成し、出資金額の多寡に関わらず「1人1議決権」を行使します。財団の場合は拠出された財産そのものを維持・運用することが目的となるため、評議員会などの合議制によって厳格に監督される仕組みです。
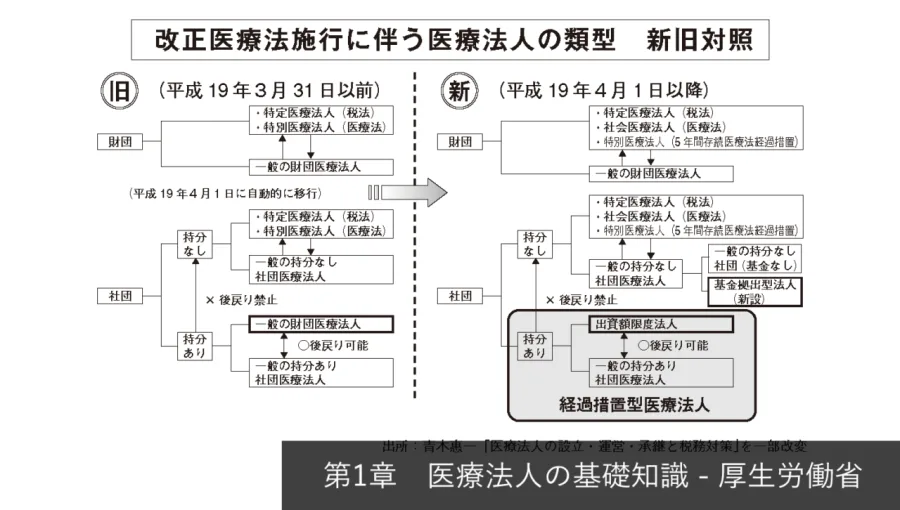
【出資持分の謎】「持分の定めのある医療法人」と「持分の定めのない医療法人」
医療法人の実務において極めて重要な論点が、「出資持分(しゅっしもちぶん)」の有無です。同じ医療法人社団であっても、設立時期によって財産権の構造が根本から異なります。
2007年(平成19年)の第5次医療法改正以前に設立された法人の多くは、「持分の定めのある医療法人」です。これは、出資者が退社する際や法人が解散する際、法人の純資産に応じた払い戻しを請求できる権利(出資持分)を持つ形態を指します。この持分は財産的価値を持つため、クリニックの経営が軌道に乗り内部留保が蓄積するほど、相続税評価額が高騰し、事業承継時に莫大な相続税や払戻請求が発生するリスクを抱えることになりました。
現在はこの問題に対処するため、持分の定めのある医療法人の経過措置(医業継続に係る猶予税制など)が整備されています。
一方、2007年4月以降に新設される医療法人は、すべて「持分の定めのない医療法人」に限定されています。その代表格が「基金拠出型医療法人」です。設立時に拠出された資金は一定の要件を満たした際に返還されますが、病院が生み出した利益(剰余金)の分配を受ける権利は一切認められません。これにより、医療の非営利性が法的に強固に担保されています。
【2026年最新】クリニック法人化のタイミングと節税・経営メリット&デメリット
個人で開業している医師が「医療法人社団」を設立する背景には、明確な経営上の動機があります。2026年の診療報酬改定や税制環境を踏まえた上で、法人化のメリットとデメリットを冷静に比較分析します。
最大のメリットは税務上の最適化と事業基盤の拡大です。個人事業主の所得税は最高55%(住民税含む)の累進課税ですが、法人化することで実効税率約30%前後の法人税が適用されます。加えて、理事報酬として家族に給与を分散支給することで所得税率を抑え、給与所得控除を活用した節税が可能です。分院の開設や介護事業(デイサービス等)の付帯業務展開も、法人格があるからこそ円滑に進められます。
法人化を検討するタイミングの目安は、「年間所得(個人利益)が1,600万〜1,800万円を超えた段階」とされています。この水準に達すると、法人化による節税メリットが設立・維持コストを上回りやすくなります。
一方で、デメリットも無視できません。利益が出ても医療法人は剰余金の配当が禁止されているほか、社会保険(健康保険・厚生年金)への強制加入による法定福利費の増加が発生します。加えて、定款変更や分院開設には都度「都道府県の認可申請」が必要となり、行政手続きの手間と厳格な会計基準への対応が大切です。
【役員・ガバナンス要件】理事長の医師要件と特定医療法人・社会医療法人の道
医療法人は公益性の高いインフラを担うため、役員の構成やガバナンス体制に厳格な基準が定められています。
原則として、医療法人の理事長は「医師または歯科医師」でなければなりません(都道府県知事の認可を受けた例外を除く)。また、役員構成として理事3名以上、監事1名以上の設置が義務付けられており、監事には役員や医療機関の職員と利害関係のない第三者を充てるなど、透明性の確保が大切です。
加えて、医療法人の中には高度な公益性を認められた特別な形態が存在します。
- 特定医療法人:国税庁長官の承認を受け、法人税率の軽減特例(本則税率より低い19%)が適用される法人。差額ベッド代の割合制限など厳しい要件が課される。
- 社会医療法人:救急医療やへき地医療など、地域に不可欠な医療を担う法人。収益業務の展開が認められ、本来業務の法人税が非課税となるなど大きな優遇措置を受ける。
2026年の医療行政では、全医療法人を対象とした経営情報のデータベース化と透明化が進んでおり、ガバナンスの緩い経営体質は許容されにくくなっています。どの形態を選択するにせよ、コンプライアンスを基盤とした組織設計が不可欠です。
【医療法人社団と医療法人の違い】に関するよくある質問(FAQ)
Q1:街のクリニックの看板が「医療法人〇〇会」とだけ書かれているのは社団ではないのですか?
A1:看板やウェブサイト上ではスペースの都合や視認性を考慮して「社団」を省略表記しているケースがほとんどです。登記簿謄本や正式な開設届を確認すると、実態としては99%以上の確率で「医療法人社団〇〇会」となっています。
Q2:個人医院から医療法人社団を設立する際、準備期間はどのくらい必要ですか?
A2:都道府県の認可申請受付は年1〜2回に限定されている地域が多く、申請書類の作成から本認可、法務局での登記完了、保険医療機関の指定取り直しまでを含めると、約6カ月〜1年程度の期間を要するのが一般的です。
Q3:出資持分のある古い医療法人を引き継ぐ場合、どのようなリスクがありますか?
A3:長年の黒字経営で法人の純資産が膨らんでいる場合、出資持分の評価額が数億円規模に達することがあります。これにより、後継者以外の相続人から遺留分を請求されたり、多額の相続税が課されるリスクがあります。国の「認定医療法人制度」などの経過措置を活用し、持分のない法人への移行を計画的に進める対策が推奨されます。
「医療法人」という広い枠組みの中に、人の集まりを基礎とする「医療法人社団」が存在し、現在の新規開設クリニックの標準形となっています。社団と財団の根本的な違いや、出資持分の有無による税務・承継リスクの差を正しく理解することは、適切な医療機関運営の第一歩です。
2026年以降の医療界では、地域医療構想の再編や病床機能の分化、ガバナンスの透明化が一層加速していきます。個々のクリニックや病院が自院の規模と将来展望に合致した法人形態を選択し、制度改正に即応した経営基盤を固めていくことが求められています。