街中のクリニックや病院の看板を見渡すと、「医療法人社団〇〇会」や「医療法人〇〇会」といった表記が混在していることに気づきます。一見すると別組織のように思えますが、実は「医療法人」という大きな枠組みの中に「医療法人社団」が存在しています。日本の医療法人において、社団が占める割合は全体の99%以上に達しており、事実上の標準モデルとして機能しています。
個人クリニックを開業している医師や歯科医師が法人化を検討する際、名称の細かな違い以上に把握しておくべきなのが、法的な設立根拠や税務上の優位性、そして将来の事業承継リスクです。2026年現在の法改正や税制トレンドを踏まえ、後悔しないための実務知識を徹底的に解き明かします。
【結論】医療法人社団と医療法人の違いとは?99%を占める真相と基本構造
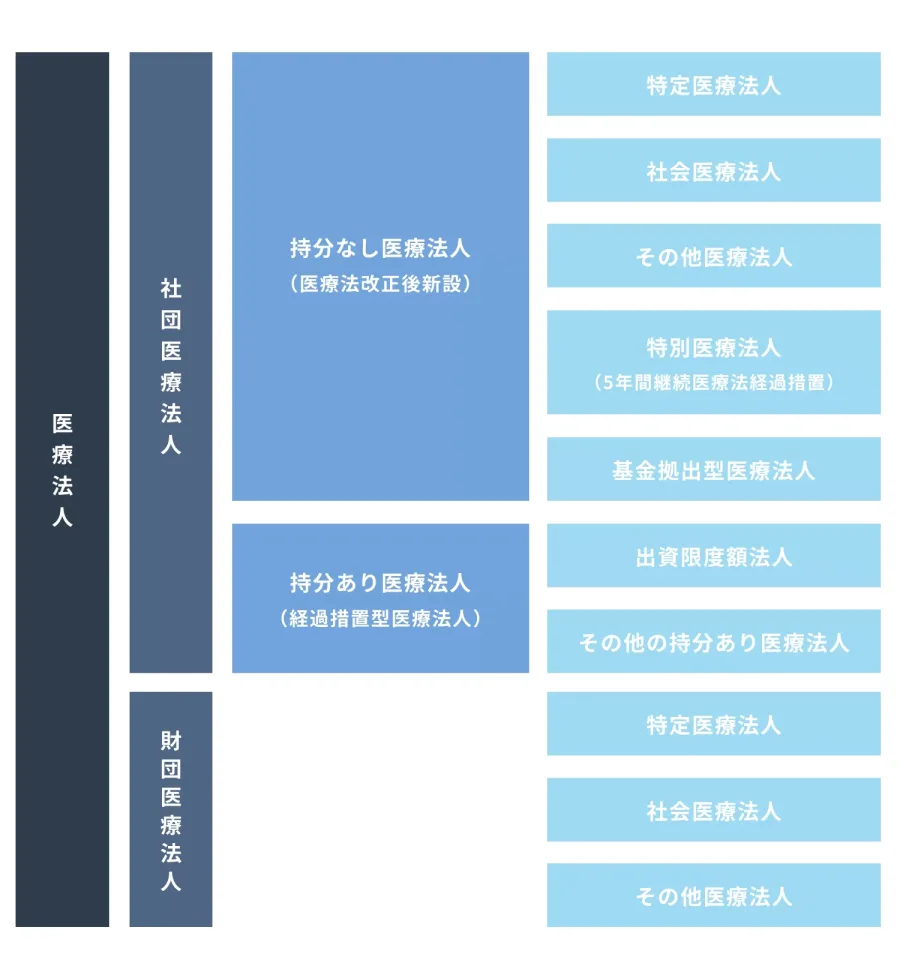
「医療法人社団」と「医療法人」は対立する概念ではありません。医療法第39条の定義において、医療法人は「病院、医師若しくは歯科医師が常時勤務する診療所又は介護老人保健施設を開設しようとする社団又は財団」と明記されています。つまり、医療法人という包括的なカテゴリーの中に、「社団」と「財団」という2つの組織形態が存在しているのが法律上の真実です。
日常の看板や広告で「医療法人社団〇〇会」と名乗るケースもあれば、単に「医療法人〇〇会」と省略して表記するケースもあります。実態としては、日本国内に存在する医療法人の約5万数千法人のうち、99%以上が医療法人社団です。一般的なクリニックが法人化する場合、ほぼ例外なくこの社団形態を選択することになります。
【分類で整理】医療法人の種類と「社団・財団」の決定的な違い
医療法人を体系的に理解するためには、「人の集まり」か「財産の集まり」かという根本的な設立基盤に目を向ける必要があります。医療法人の種類は大きく社団と財団に分かれ、設立のハードルや意思決定プロセスが大きく異なります。
医療法人社団とはわかりやすく言えば、「志を共にする複数の人々(社員)が集まって設立する法人」です。定款を作成し、社員総会を最高意思決定機関として運営されます。拠出金(基金)の額に法律上の厳格な下限はなく、地域医療の現場で柔軟に設立できる点が普及の要因となっています。
一方で「医療法人財団」は、個人や企業が無償で寄付した「財産そのもの」を基本財産として設立する法人です。個人の意思よりも寄付行為(設立目的)に縛られる度合いが強く、設立には多額の資産拠出が大切です。そのため、大手企業が母体となる記念病院など極めて限定的なケースを除き、新規のクリニック開業で選ばれることは稀です。
【出資持分の有無】基金拠出型と経過措置型医療法人の違いとリスク
医療法人社団を設立・運営する上で、避けて通れないのが「出資持分(しゅっしもちぶん)」の有無に関する問題です。2007年(平成19年)4月の第5次医療法改正を境に、医療法人の設立ルールは根本から塗り替えられました。
現在、新しく設立できる法人は原則として出資持分なしの基金拠出型医療法人です。出資者が拠出した資金は法人の借入金に近い性質を持ち、解散時や退社時にも元本以上の払い戻しを受けることはできません。余剰利益が個人の財産として蓄積されないため、後述する相続税の爆発的な高騰を防げる利点があります。
一方、2007年3月以前に設立された法人は出資持分ありの経過措置型医療法人と呼ばれます。出資持分が会社の株式のように扱われ、法人の内部留保(利益の蓄積)が増えるにつれて出資持分の評価額が跳ね上がります。結果として、院長の代替わり時に医療法人の事業承継と相続税が数億円単位に膨れ上がり、後継者が納税資金を確保できずに経営破綻の危機に瀕する事例が後を絶ちません。持分あり法人を抱える医院では、持分なしへの移行や納税猶予制度の活用が喫緊の経営課題となっています。
【設立の損得勘定】医療法人化のメリット・デメリットと節税対策の仕組み
個人診療所から法人化へステップアップする最大の動機は、財務基盤の強化と税金コントロールにあります。医療法人設立のメリットとデメリットを天秤にかけ、自院の収益規模に見合った判断を下さなければなりません。
最大のメリットは医療法人の節税対策の仕組みにあります。個人開業医の場合、医業収益が増えるほど所得税の最高税率(住民税と合わせて最大55%)が重くのしかかります。法人化することで法人税の実効税率(約23〜34%)が適用されるだけでなく、家族を役員にして役員報酬を分散させることで世帯全体の税負担を大幅に圧縮できます。加えて、院長退職金の損金算入や生命保険を活用した資産形成など、経費計上の選択肢が一気に広がります。
反面、デメリットも無視できません。法人の利益剰余金を個人の財布へ配当することは医療法第54条で固く禁止されています。また、社会保険(健康保険・厚生年金)への強制加入による法定福利費の増加や、毎年都道府県へ提出する決算届出など事務負担の増大が経営を圧迫することもあります。
【経営のリアル】理事長要件と役員報酬の決め方・ガバナンス
医療法人は公益性の高い非営利法人であるため、株式会社とは異なる独自のガバナンス規制が敷かれています。
まず医療法人の理事長要件として、原則として「医師または歯科医師」でなければなりません(医療法第46条の6第1項)。都道府県知事の認可を受ければ医師以外の就任が特例で認められる場合もありますが、基本は医療の専門家がトップに立つことが義務付けられています。役員構成としても、理事3名以上および監事1名以上の配置が法律上の必須要件です。
また、医療法人の役員報酬の決め方には細心の注意が必要です。税務上、定期同額給与のルールを守る必要があるのはもちろん、医療法上の「不当に高額な役員報酬」は利益配当の禁止に抵触すると見なされるリスクがあります。地域の同規模クリニックの相場や法人の業績実態を鑑み、株主総会に代わる「社員総会」の決議を経て、適正な報酬額を定款や議事録へ落とし込む作業が不可欠です。
【事業承継と相続税】特定医療法人・社会医療法人の選択肢と最新対策
大規模な病院グループや高度医療を提供する法人の場合、より公益性の高い上位法人への移行が選択肢に入ります。代表的なものが特定医療法人と社会医療法人の違いです。
「特定医療法人」は国税庁長官の承認を受けることで、法人税率が軽減税率(19%)に優遇される法人です。「社会医療法人」はさらに公益性が高く、救急医療やへき地医療など不採算になりがちな特定医療を担う代わりに、収益業務の展開が認められ、本来業務の法人税が非課税になる強力な優遇措置を受けられます。
事業承継を控える医療法人社団にとって、これらの公益法人の要件を視野に入れるか、あるいは事業承継税制(医業継続に係る納税猶予制度)を活用して持分なし法人へスムーズに移行させるかは、2026年現在の医院存続を左右する最大の分岐点と言えます。
【医療法人社団と医療法人の違い】に関するよくある質問(FAQ)
Q1:クリニックの看板で「社団」が入っているものと入っていないものがあるのはなぜ?
A1:法律上の正式名称は「医療法人社団〇〇会」ですが、看板やウェブサイトの表記において文字数の都合や通称として「医療法人〇〇会」と省略しているケースがほとんどです。法人登記上の区分としては、国内のほぼすべての民間クリニックが医療法人社団に該当します。
Q2:個人開業医が法人化する目安となる年収や医業利益は?
A2:一般的には、個人の医業利益(売上から経費を引いた所得)が1,600万円〜2,000万円以上を安定して維持できるようになった段階が法人化の検討ラインです。この水準を超えると、所得税の限界税率と法人税率の差による節税効果が、法人維持コスト(社会保険料や会計士報酬)を上回るケースが多くなります。
Q3:これから新規で医療法人社団を設立する場合、出資持分ありにすることは可能?
A3:不可能です。2007年4月以降、新規設立できる社団法人はすべて「出資持分なし(主に基金拠出型)」に限定されています。現在存在している「持分あり医療法人」は、法改正前から継続して運営されている経過措置型のみとなります。
医療法人社団と医療法人の違いは、単なる言葉の定義にとどまらず、日本の地域医療を支えるガバナンスと財務設計の根幹に関わっています。全体の99%を占める社団法人だからこそ、基金拠出型の仕組みや理事長要件、税務上の特性を正しく理解した上での運用が大切です。
院長の代替わりや相続を見据えた出口戦略、そして日々の適切な役員報酬の設定は、医院の長期的な安定経営を直撃します。自院の収益力と将来ビジョンを冷静に見極め、医療専門の税理士や医業コンサルタントと連携しながら、最適な法人運営を進めることが肝要です。