「老後2000万円問題」以降、自力で年金資産を育てる制度として定着した確定拠出年金。しかし、企業型DCやiDeCo(イデコ)の口座を開設したものの、最初に設定されたデフォルト設定のまま何年も放置している加入者が少なくありません。
インフレと円相場の変動が続く2026年の現在、加入者間で資産額の二極化が急速に進んでいます。ご自身の年金資産は、インフレに負けないペースで増えているでしょうか。最新データから見えてくる確定拠出年金の利回り相場と、放置組が直面している残酷な真実を解き明かします。
【2026年最新】確定拠出年金の平均利回りは何%?全体相場と実態
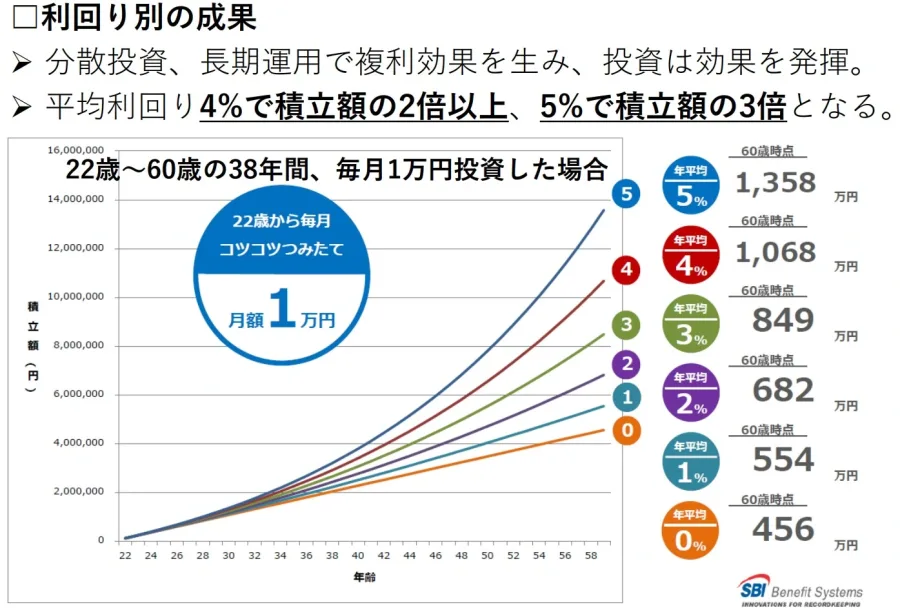
運営管理機関や公的機関が公表している統計データを総合すると、確定拠出年金における通算の平均利回りは年利3.2%〜4.5%前後で推移しています。ただし、この数字はあくまで「市場全体をならした平均値」に過ぎず、加入者個人の実感とは大きくかけ離れているケースが目立ちます。
足元の確定拠出年金利回り2026年最新データを見ると、運用実績の分布は綺麗に山を描くのではなく、完全に「2つの山」に分かれています。リスクを抑えようと定期預金や保険商品を選んでいる層が利回り0.01%〜0.1%程度にとどまる一方で、国内外の株式を中心に運用してきた層は年利6%〜9%以上という大きなリターンを享受しています。
つまり、平均利回り4%前後という数値は、高パフォーマンスを上げた層が全体の数値を力強く押し上げた結果であり、中央値で見ると想定以上に増えていない加入者が相当数存在するのが実情です。
企業型DCとiDeCoで差が出る理由|年金資産運用実績推移から見る現在地
同じ確定拠出年金でも、会社が掛金を拠出する「企業型確定拠出年金(企業型DC)」と、個人が任意で加入する「iDeCo」とでは、運用パフォーマンスに明確な乖離が生じています。
年金資産運用実績推移を比較すると、iDeCo平均利回りのほうが企業型DC運用実績よりも概ね1〜2ポイント高水準で推移する傾向が続いています。この格差を生む最大の要因は、加入時の「能動性」の違いです。
自ら金融機関を選び、節税メリットを意識して加入するiDeCo利用者は、投資信託への資産配分比率が7割を超えるなど投資意欲が高い傾向にあります。対して企業型DCは、入社時に自動的に加入したまま金融リテラシー研修の機会を十分に生かせず、初期設定の「元本確保型」のまま変更していない社員が今なお全体の4割近くを占めています。
なぜ「元本確保型」のままだと大損するのか?インフレ局面の罠とデメリット
「投資は怖いから、減らない定期預金にしておくのが一番安全」という考え方は、低インフレが続いた過去の時代の遺物に過ぎません。現在のような物価上昇局面において、元本確保型デメリットは極めて深刻なリスクへと姿を変えています。
定期預金や積立年金保険の利息はスズメの涙程度であり、年利換算で0.02%程度に過ぎません。その一方で、消費者物価指数が年2%上昇した場合、現金の実質的な購買力は毎年確実に目減りしていきます。例えば、額面で1000万円が保たれていても、物価が2%上がり続ければ、20年後の実質価値は約670万円相当にまで縮んでしまう計算です。
「名目の元本が減っていないから安心」と錯覚している間に、買えるモノの量が劇的に減っていく。これこそが、元本確保型を選び続ける加入者が陥っている最大の損失です。
利回り5%超を達成する人の共通点|資産配分ポートフォリオの黄金比
老後資金を効率よく形成するひとつの目安とされるのが「企業型確定拠出年金利回り5パーセント」のラインです。毎月2万円を30年間拠出する場合、年利0.01%では元利合計約721万円ですが、年利5%で複利運用できれば約1664万円となり、900万円以上の差が生まれます。
利回り5%以上を安定して記録している加入者は、極めてシンプルな資産配分ポートフォリオを構築しています。特定のリスクの高いテーマ株ファンドに偏ることなく、低コストなインデックスファンド利回りを最大限に活用している点が特徴です。
具体的な配分配分の王道として多く見られるのは、以下の比率です。
- 全世界株式型インデックス(オルカン等):50%〜70%
- 米国株式型インデックス(S&P500等):20%〜30%
- 国内株式型またはバランス型投信:0%〜20%
確定拠出年金は受取まで数十年という超長期運用が前提となるため、目先の値動きを気にせず「世界経済の成長」にまとめて乗るスタンスを貫いた人が、結果として高いリターンを手にしています。
マイナス利回りに陥る原因とは?やってはいけない運用商品の落とし穴
一方で、投資信託を選んでいるにもかかわらず、確定拠出年金マイナス理由に悩まされるケースも存在します。典型的な失敗パターンは次の3つに集約されます。
第1に、「運用管理費用(信託報酬)の高いアクティブファンド」を選んでしまっている点です。年1.5%以上の信託報酬がかかる商品は、市場平均を上回る成果を出せない限り、手数料負けを起こしてリターンを削り取ります。
第2に、「一時的な相場急落で慌てて売却(スイッチング)してしまう点」です。株価が暴落した際にパニックになり、安値で投信を売却して元本確保型へ逃げ込むと、その後の相場回復の恩恵を受けられず、損失だけを確定させてしまいます。
第3に、「手数料負けする少額放置」です。特にiDeCoの場合、運用していなくても毎月数百円の口座管理手数料が発生するため、元本確保型で拠出を止めていると、手数料分だけ資産が目減りし続けてマイナスに陥ります。
【実践】確定拠出年金の運用商品見直し術とインデックスファンド活用法
「これまで放置していたが、運用を改善したい」という場合、今すぐ実行できる具体的な確定拠出年金運用商品見直しステップがあります。
まずは、加入している金融機関の管理画面にログインし、ラインナップされている投資信託おすすめ銘柄の手数料を確認してください。選ぶべきは、信託報酬が年0.1%〜0.2%未満の低コストなインデックスファンドです。
見直しの際に行う操作には、毎月の掛金で購入する商品を変更する「配分変更」と、これまでに積み立てた資産を売却して別の商品に乗り換える「スイッチング」の2種類があります。まずは配分変更で今後の積立先を株式インデックスにシフトし、過去に積み立てた元本確保型の資金は、相場動向を見極めながら複数回に分けてスイッチングしていく方法が精神的な負担を抑えられます。
【確定拠出年金の平均利回り】に関するよくある質問(FAQ)
Q1:確定拠出年金の利回りは、定期的にどのくらいの頻度で確認・見直すべきですか?
A1:年1〜2回程度、運用レポートが届くタイミングでのチェックで十分です。日々の値動きに一喜一憂して頻繁に売買を繰り返すと、かえって運用効率を落とす原因になります。ライフステージの変化や定年間近のタイミングでリスク資産の割合を調整するのが基本戦略です。
Q2:定年まであと5年しかありません。今から株式インデックスに乗り換えても大丈夫ですか?
A2:残り期間が短い場合、受取直前に暴落が起きるとリカバリーが難しくなるリスクがあります。全額を株式にするのではなく、債券やバランス型投資信託を組み入れるなど、リスクを抑えた配分設計を検討してください。受取開始時期を75歳まで繰り下げる選択肢も有効です。
Q3:企業型DCで選べる商品の中に良いインデックスファンドがありません。どうすればいいですか?
A3:企業型DCの採用商品は企業と運営管理機関が決めているため、選択肢が限られる場合があります。その中で最も信託報酬が低く、幅広い市場に分散投資できるファンドを選びつつ、不足する投資先は新NISAや個人資産で補うというトータルでの資産管理を行いましょう。
確定拠出年金は、制度自体が勝手に資産を増やしてくれる魔法の杖ではありません。どのような金融商品にどの割合で資金を投じるかという加入者自身の判断が、退職時の受取額に数百万円から数千万円の格差を生み出します。
低コストなインデックスファンドを中心に据え、長期的な複利効果を味方につけること。元本確保型の安全神話から抜け出し、ご自身の運用状況を今一度ログインして確認することが、将来の経済的自由を手に入れるための最も確実な第一歩です。