物価上昇が定着し、資産防衛への関心が高まり続ける2026年現在、老後資金づくりの柱として確定拠出年金を活用するビジネスパーソンが急増しています。しかし、年1回届く運用状況のお知らせを開いて「自分の利回りは世間と比べて高いのか、それとも低いのか」と頭を抱える方は少なくありません。
実際のところ、確定拠出年金のパフォーマンスは選択した商品によって天地ほどの差が開いています。初期設定のまま定期預金で眠らせている人と、適切な投資信託を組み合わせている人とでは、将来手にする退職金・年金額に数百万円から数千万円規模の格差が生じる現実があります。本稿では、最新データに基づいた実態と、今すぐ実践できる具体的な見直しポイントを解説します。
【2026年最新】確定拠出年金の平均利回りは何%?企業型DCとiDeCoの実態
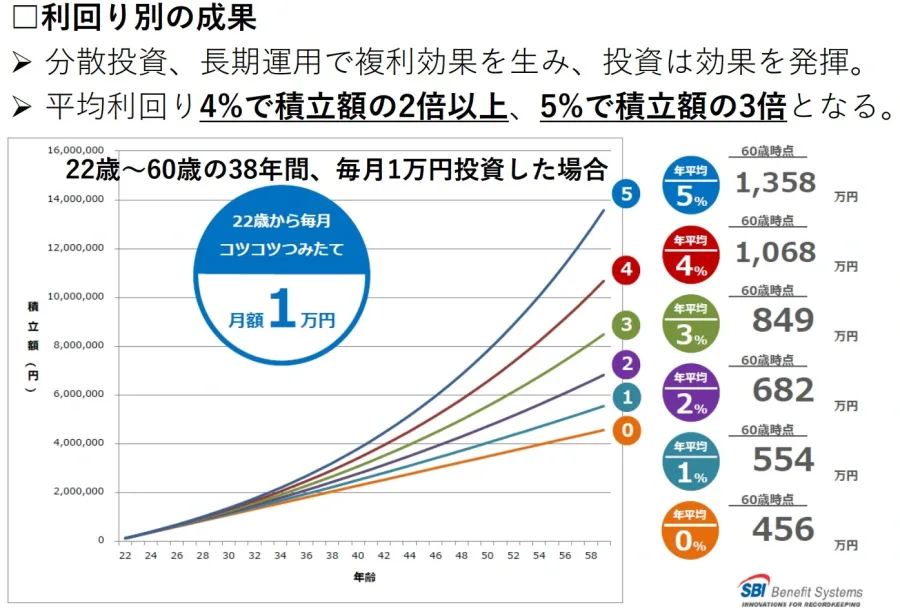
運用実績2026年最新の各種調査データを紐解くと、確定拠出年金利回り平均は全体でおよそ年3.2%〜4.5%前後のレンジに収まっています。世界的な株式市場の成長を背景に、積極的な資産配分を行ってきた層が全体平均を力強く押し上げる結果となりました。
制度別に見ると、企業が掛金を拠出する企業型DC運用利回りは平均年3.4%程度で推移しています。会社単位で一括導入される企業型DCでは、制度開始時の初期設定(デフォルト設定)のまま放置している加入者が一定数存在し、全体の中央値を押し下げる要因となっています。
一方、個人が自ら証券会社を選び掛金を拠出するiDeCo平均利回りは年4.8%前後と、企業型DCを上回る傾向が鮮明です。加入者自身の投資意欲が高く、低コストな株式型投資信託を主体にポートフォリオを組んでいる層が多いため、相場上昇の恩恵をダイレクトに享受しています。
元本確保型と投資信託の格差検証|30年後に数千万円の差がつくカラクリ
運用結果を左右する最大の分岐点は「どの商品カテゴリにお金を投じているか」に尽きます。ここで元本確保型利回り比較を行ってみると、定期預金や保険商品の利回りは金利上昇局面を経た現在でも年0.05%〜0.3%程度にとどまります。名目上の元本は守られるものの、インフレ率を下回るため、実質的な購買力は年々目減りしていく計算です。
対照的に、世界株式や米国株式を中心とした投資信託を活用した場合、過去数十年の長期実績では年5%〜7%程度のリターンが珍しくありません。毎月2万円を30年間にわたって積み立てた場合のシミュレーションを比較すると、その格差は一目瞭然です。
元本確保型(年0.1%運用)の場合、30年後の元利合計は約731万円にとどまります。これに対し、投資信託で手堅く年5.0%の運用を継続できた場合、資産総額は約1,664万円にまで膨らみます。元本720万円に対して得られる運用益の差だけで900万円以上、掛金額が大きい企業型DCなら2,000万円以上の開きが生じるケースも珍しくありません。これこそが、知らず知らずのうちに陥る確定拠出年金放置リスクの正体です。
「利回りがマイナス」になる原因は?信託報酬と初期手数料の落とし穴
「定期預金にしていないのに、なぜかトータルリターンがマイナスになっている」という相談が後を絶ちません。確定拠出年金マイナス理由を探ると、主に3つの明確な要因が浮かび上がります。
第一に、加入初期における積立残高と手数料の比率です。iDeCoでは毎月の口座管理手数料が発生するため、拠出開始から1〜2年の残高が少ない時期は、運用益よりも運営管理機関手数料の負担が上回り、見かけ上の利回りがマイナスに沈みやすくなります。
第二に、保有商品の確定拠出年金信託報酬の高さです。15年以上前に設定された古い企業型DCプランでは、年1.5%を超える高コストなアクティブファンドがラインナップの大半を占めている例が散見されます。高い手数料が毎日の基準価額から差し引かれ続けることで、運用効率が著しく低下します。
第三に、相場の短期的な調整局面でのパニック売りです。株価が一時的に下落したタイミングで恐怖心から元本確保型へ逃避してしまうと、損失が確定し、その後のリバウンド局面の恩恵を取りこぼす致命的なミスに繋がります。
目標利回りは何%に設定すべき?年代別の確定拠出年金ポートフォリオ配分
無理のない資産形成を進める上で、現実的な確定拠出年金目標利回りは年3.0%〜5.0%に置くのが堅実です。この水準であれば、過度なリスクを取ることなく、世界経済の平均成長率に連動させるだけで十分に到達可能です。
目標を達成するためには、年齢に応じた確定拠出年金ポートフォリオ配分の設計が欠かせません。残された運用期間の長さに応じて、リスク許容度を適切にコントロールする必要があります。
【20代〜30代(資産形成期):株式比率80%〜100%】
定年までの期間が20年以上あるため、短期的な暴落を過度に恐れる必要はありません。全世界株式や米国株式のインデックスファンドを100%近く配分し、複利効果を最大限に活かす強気の配分が王道です。
【40代(資産拡大期):株式比率60%〜70%、債券・バランス型30%〜40%】
資産規模が大きくなる時期だからこそ、下落時の下支えとなる国内・先進国債券ファンドを少しずつ組み入れ、ボラティリティを抑えながら着実な成長を狙います。
【50代以降(資産防衛・出口期):株式比率30%〜40%、元本確保型・債券60%〜70%】
受取開始が数年後に迫る年代では、出口直前の大暴落を避けるため、利益確定を兼ねて徐々に元本確保型や短期債券へ資産をシフトさせていきます。
初心者向け!企業型確定拠出年金のおすすめ商品とスイッチングの判断基準
選択肢が多すぎて選べない場合、企業型確定拠出年金おすすめ商品の基準は極めてシンプルです。市場全体に低コストで分散投資できるインデックスファンド運用実績が優良な商品を一本選ぶのが最も合理的です。
具体的には、「全世界株式インデックス(MSCI ACWI連動)」または「米国株式インデックス(S&P500連動)」で、信託報酬が年0.15%以下に抑えられている商品が第一候補になります。国内株式(TOPIX連動)を20%〜30%程度ブレンドするのも有効な選択肢です。
また、保有資産の配分変更を行う確定拠出年金スイッチングタイミングについては、頻繁に行う必要はありません。年に1回、誕生月などに現在の資産比率を確認し、株高によって目標比率から大きく乖離した分を売却して債券や元本確保型に戻す「リバランス」を実施するだけで十分な成果が得られます。
【確定拠出年金の運用利回り平均】に関するよくある質問(FAQ)
Q1:企業型DCでずっと定期預金のまま放置していましたが、今から商品変更しても遅くないですか?
A1:定年まで5年以上の期間があれば、決して遅くありません。これまでの積立残高を一気に変更するのが不安な場合は、まず「毎月の積立配分」だけを全世界株式や先進国株式のインデックスファンドに変更し、過去の残高は相場の様子を見ながら段階的にスイッチングしていく方法がおすすめです。
Q2:利回りがマイナス5%になってしまいました。すぐに元本確保型に移すべきでしょうか?
A2:下落時に慌てて売却するのは最も避けるべき行動です。確定拠出年金は積立投資であるため、相場下落時は「より多くの口数を安く買い増せているボーナス期間」と捉えられます。市場が回復すれば資産評価額は急激に戻るため、積立設定を維持したまま静観するのが鉄則です。
Q3:企業型DCとiDeCoは併用できますか?
A3:原則として併用可能です。制度改定により、企業型DCを導入している企業の会社員でも、規約の定めなしに月額最大2万円(企業型DCの拠出額との合算枠内)までiDeCoに加入できるようになっています。会社のマッチング拠出と比較して、拠出可能額や手数料面で有利な方を選択してください。
確定拠出年金は「制度に加入したこと」自体で満足してしまい、中身の運用をブラックボックス化させてしまう人が非常に多い仕組みです。しかし、平均利回り年3%〜4%の恩恵をしっかりと受けるか、年0.1%未満の元本確保型でインフレに負け続けるかによって、退職時の生活水準には埋めようのない差が生まれます。
必要な作業は、管理画面にログインして現在の運用商品と信託報酬を確認し、低コストなインデックスファンドを中心とした最適な配分へ変更するだけです。わずか30分の見直し作業が、数十年後の豊かな老後を力強く支える決定打となります。