企業買収(M&A)や大規模な事業提携、さらには大型不動産取引において、交渉初期の最重要マイルストーンとなるのがLetter of Intent(意向表明書/LOI)の提出です。買い手と売り手の双方がディールを進める意思を確認し合う目的で交わされますが、現場では「単なる挨拶状にすぎない」と誤認し、重大なトラブルに巻き込まれるケースが後を絶ちません。
特に実務上、最も警戒すべきなのが「原則として法的拘束力を持たない」という通説に潜む落とし穴です。一部の条項には明確な法的効力が発生し、文言の設計次第では数千万円から数億円規模の損害賠償リスクを負う場面もあります。ディールを有利かつ安全に進めるために把握しておくべき本質と実務ポイントを、第一線の視点から徹底解剖します。
【基礎知識】Letter of Intent(意向表明書)の本来の意味と位置づけ
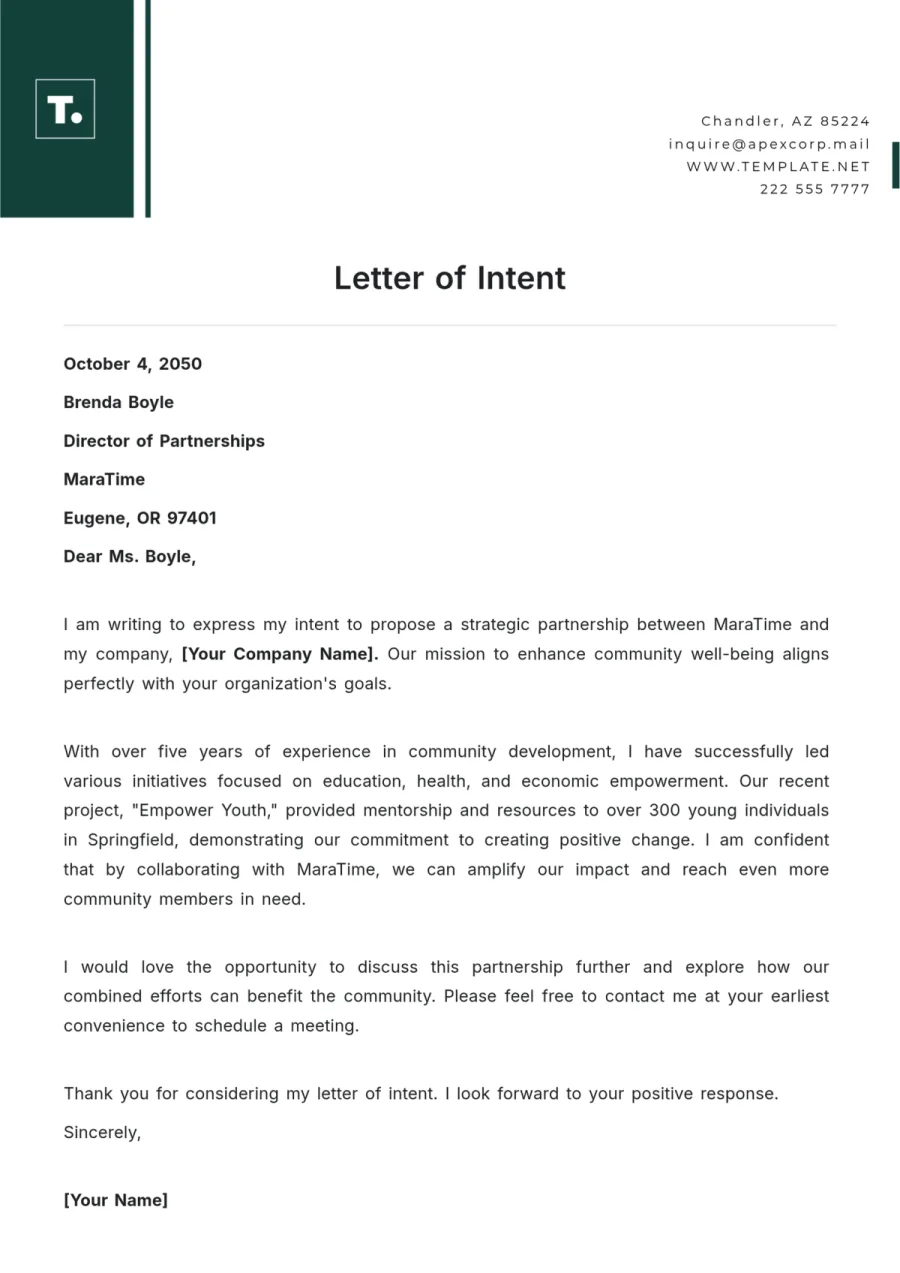
Letter of Intent(通称:LOI)は、日本語で「意向表明書」や「買収意向表明書」と呼ばれ、買収や業務提携、大型資産の取得において、買い手側が売り手側に対して「どのような条件で買収・提携を希望しているか」を正式に提示する書面です。
ディールプロセスにおいてLOIを提出するタイミングには明確な理由が存在します。一般的にM&Aでは、ティザー(匿名概要書)やIM(インフォメーション・メモランダム)を精査した初期検討の後、本格的なデューデリジェンス(買収監査/DD)へ進む前段で提出されます。売り手側にとっては「真剣に買収を検討している候補先を絞り込む指標」となり、買い手側にとっては「自社の熱意と買収想定価格を伝え、他社に先駆けて交渉テーブルを確保する手段」として機能します。
法的拘束力の落とし穴とは?裁判リスクを招く条項設計の盲点
「LOIには法的拘束力がないから気軽にサインしても大丈夫だ」という認識は、実務において極めて危険な誤解です。意向表明書に記載される取引条件(買収価格、買収スキーム、役員の処遇など)は、確かに後の詳細調査によって変動することを前提とした法的非拘束(Non-binding)条項として設計されます。しかし、以下の特定条項には強行的な法的拘束力(Binding)を持たせるのが国際標準の契約実務です。
実務で法的拘束力が付与される主な項目:
- 独占交渉権(Exclusivity):売り手側が一定期間、第三者との売却交渉を行うことを禁止する条項
- 秘密保持義務(Confidentiality):交渉の事実や開示された財務・機密情報の漏洩を防ぐ条項
- 公表制限(Publicity):取引の検討状況を対外発表する際の事前承認ルール
- 費用負担(Expenses):デューデリジェンスや専門家費用は各自が負担する取り決め
- 準拠法・管轄裁判所(Governing Law & Jurisdiction):紛争時の適用法令と裁判地
落とし穴となるのは、どの条項に法的拘束力があり、どの条項にはないのかを明記しない曖昧なドラフティングです。過去の判例でも、非拘束条項と拘束条項が分離されていなかったために「買収合意が成立したと信じた相手方」から巨額の信頼利益侵害や交渉義務違反として損害賠償を請求された事案が存在します。「本状は法的拘束力を有しない」といった包括的除外文言(カーブアウト条項)の厳密な設計が不可欠です。
MOUや基本合意書との違い|文書ごとの使い分けと実務のリアル
実務現場では「LOI」「MOU」「基本合意書(LOA/Term Sheet)」という用語が混在して使われがちですが、その法的性質と発行主体には明確な差異があります。
| 文書名称 | 発行・締結形態 | 主な目的とタイミング | 拘束力の一般的な範囲 |
|---|---|---|---|
| LOI(意向表明書) | 買い手からの一方的な差し入れ(単独作成) | 初期条件の提示・交渉入り希望の表明 | 原則非拘束(秘密保持・独占交渉権等のみ拘束) |
| MOU(Memorandum of Understanding / 覚書) | 当事者双方による連名署名 | 基本的事項や交渉スケジュールの合意 | 双方が合意した特定条項に拘束力を持たせる |
| 基本合意書(Basic Agreement) | 当事者双方による正式調印 | DD実施前の最終条件すり合わせ | LOIより詳細。独占交渉権やDD協力義務を明確化 |
LOIはあくまで「買い手からのプロポーザル」であるのに対し、売り手がその内容を承諾して署名・返送した場合、実質的にMOUや基本合意書と同等の法的性格を帯びます。交渉スピードを優先する場合はLOI受領をもって次のステップへ進み、取引の厳格性を担保したい場合は速やかに双方署名の基本合意書を締結するのが標準的な実務フローです。
実務で役立つLOI・意向表明書の書き方と例文・テンプレート構成
LOIを起草する際は、相手方の警戒心を解きつつ、自社の希望条件を漏れなく伝える論理的な構成が大切です。一般的なM&Aにおける標準的な構成項目と文例のポイントを押さえておくことが重要です。
【M&A意向表明書の標準構成項目】
- 検討の背景と目的:買収を希望する理由、事業シナジーの構想
- 買収対象およびスキーム:株式譲渡、事業譲渡、第三者割当増資などの手法
- 買収想定価格および算定根拠:提示金額のレンジと試算前提
- 取引完了までの前提条件:デューデリジェンスの実施、取締役会承認、許認可取得など
- 役員・従業員の処遇方針:雇用の継続方針やキーマン条項の扱い
- 独占交渉権の付与要請:有効期間(例:署名後60日間〜90日間)の明記
- 法的拘束力の有無(最重要):拘束力を持つ条項の限定列挙
【実務例文:法的拘束力条項(抜粋)】
「本意向表明書に記載された事項のうち、第○条(独占交渉権)、第○条(秘密保持)、第○条(費用負担)および第○条(準拠法)を除くすべての条項は、当事者間において法的拘束力を有しないものとします。」
クロスボーダー案件で用いる英語雛形(English LOI Template)でも、同様に「Except for Sections X, Y, and Z, this Letter of Intent is not intended to create any legally binding obligations between the Parties.」といった非拘束宣言を冒頭または末尾に明記するのが鉄則です。
不動産取引におけるLOIの役割|買い付け証明書との違いと注意点
M&Aだけでなく、不動産投資や開発案件の現場でもLOIは日常的に交わされます。日本国内の不動産売買では伝統的に「買付証明書(買付申込書)」が使われてきましたが、外資系ファンドや機関投資家の参入に伴い、英語ベースのLOIを用いる取引が標準化しています。
不動産取引におけるLOIは、希望購入価格、契約締結予定日、決済期日、融資特約の有無、そして建物調査(インスペクション)の実施条件を売主へ提示するために用いられます。買付証明書と同様に売買契約そのものではないため売買義務は生じませんが、安易な提出と一方的な撤回を繰り返すと市場での信用を完全に失うため、価格や条件の裏付けを持った上で提出する姿勢が問われます。
【letter of intent】に関するよくある質問(FAQ)
Q1:LOIを提出した後に買収価格を引き下げることは可能ですか?
A1:可能です。LOIに記載する買収価格は法的拘束力を持たない試算値であり、その後のデューデリジェンス(財務・税務・法務等の詳細調査)で簿外債務や重大なリスクが判明した場合、減額交渉を行うことやディールから撤退することは契約実務上正当な権利として認められています。
Q2:売り手からLOIへのサイン・押印を拒否された場合はどうすべきですか?
A2:LOIは買い手からの一方的な提案書であるため、必ずしも売り手の署名捺印を要するわけではありません。ただし、独占交渉権を確保したい場合は売り手の合意が不可欠となるため、独占交渉権の期間を短縮する、あるいは価格条件を再提示するなどして妥協点を探る交渉が必要です。
Q3:個人事業主や中小規模のスモールM&AでもLOIは作成すべきですか?
A3:作成を強く推奨します。小規模ディールであっても、買い手と売り手の間で「引き継ぎ条件」や「譲渡対象資産」に対する認識のズレが後から頻発します。早い段階でLOIを通じて文字ベースで条件をすり合わせておくことが、成約率の向上と後々のトラブル防止に直結します。
Letter of Intent(意向表明書)は、単なる手続き上の形式書類ではなく、その後の条件交渉やデューデリジェンスを主導するための極めて戦略的な武器です。非拘束条項で柔軟性を担保しながら、独占交渉権や秘密保持といった守るべき利益には確実な法的拘束力を効かせる――この二面性のコントロールこそが実務の要諦です。
曖昧な文面でリスクを抱え込むことなく、法的論点をクリアにした精度の高いLOIを構築することが、複雑化する2026年のビジネス取引を成功へと導く第一歩となります。