かつて十数社がひしめき合っていた日本の石油元売り業界は、度重なる激しい再編劇を経て、現在は圧倒的な存在感を放つ大手3大グループへと完全に集約されました。日常生活に欠かせないガソリンや灯油の供給拠点であるガソリンスタンドの看板も、気付けば見慣れた数種類に絞り込まれています。
国内の人口減少やEVシフト、世界的な脱炭素シフトの波が押し寄せるなか、石油元売り各社は巨大な資本力を武器にどのような生き残り戦略を描いているのでしょうか。本稿では、最新の市場シェアや平均年収ランキング、知られざる再編の裏側から就職市場でのリアルな評判まで、業界の現在地を徹底解剖します。
【仕組みと役割】石油元売り会社は何をしている?商社やGSとの決定的な違い
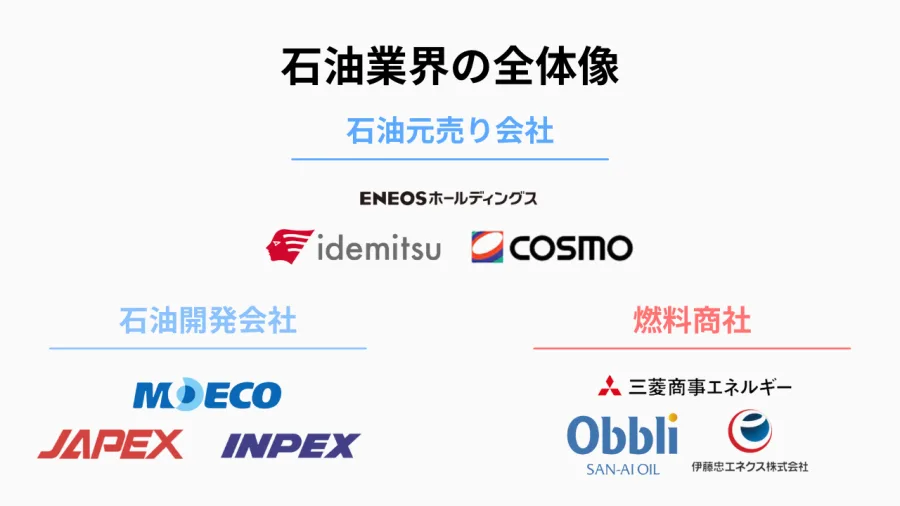
エネルギーインフラの根幹を支える石油元売り会社の仕組みと役割は、原油の調達から精製、そして全国への卸売り・供給までを一貫して担う点にあります。中東などの産油国から大型タンカーで運ばれてきた原油は、国内臨海部にある「製油所」で加熱・蒸留され、ガソリン、軽油、灯油、重油、ジェット燃料、化学品原料(ナフサ)へと生まれ変わります。
混同されがちな総合商社やガソリンスタンド(SS)との違いを整理すると、そのポジショニングが鮮明になります。
総合商社は主に海外での原油権益の確保やトレーディング(物流・取引の仲介)を行うのに対し、元売り会社は自前の精製設備を持ち、製品として精製・製造するメーカー機能を担っています。また、街角で見かけるガソリンスタンドの多くは、元売り会社直営ではなく、特約店と呼ばれる地場企業やディーラーが運営しています。元売り会社は彼らに燃料を安定供給し、ブランド看板(アポロステーションやENEOSなど)を掲げてもらうフランチャイズ本部に近い役割も果たしています。
給油所ごとに異なるガソリンスタンドの系列の違いは、供給される燃料の品質基準や各社が展開するポイント経済圏(Vポイント、楽天ポイント、dポイント等)、カーリース事業などの付帯サービスに色濃く表れています。
【業界再編の歴史】なぜ10社以上から「大手3大グループ」へ集約されたのか
かつて日本のエネルギー産業は、日本石油、三菱石油、共同石油、昭和石油、シェル石油、出光興産、モービル、エッソ、ゼネラルなど、多彩なプレイヤーが競い合う群雄割拠の時代でした。この構造が劇的に変化した背景には、石油業界の再編の経緯における2つの巨大な転換点があります。
第1の波は、1996年の「特石法(特定石油製品輸入暫定措置法)」廃止に伴う石油製品輸入の原則自由化です。これにより価格競争が一気に激化し、精製設備の過剰感が浮き彫りになりました。第2の波は、2000年代以降に進んだ燃費向上技術の普及、人口減少、少子高齢化による国内燃料需要の本格的な減少トレンドです。
生き残りを賭けた企業群は、合従連衡を加速させました。新日本石油と新日鉱ホールディングスが統合して誕生したJXが東燃ゼネラル石油を飲み込み、現在のENEOSホールディングスが誕生。一方の出光興産も激動の買収劇を経て昭和シェル石油と経営統合を果たしました。独自路線を歩むコスモエネルギーホールディングスも含め、現在はこの3大勢力に集約されています。
【2026年最新シェア】ENEOS・出光・コスモの3強体制と国内販売勢力図
再編が完了した現在、国内の燃料油販売における石油元売りシェアの最新勢力図は、極めて明確な寡占状態にあります。
国内最大手として君臨するENEOSホールディングスは、国内販売シェアの約50%を握る絶対的ガリバーです。全国津々浦々に張り巡らされた給油所ネットワークと巨大製油所の処理能力は圧倒的で、名実ともに日本のエネルギー供給の中枢を担っています。
追従する第2位の出光興産(通称・アポロステーション)は、シェア約30%を占有。旧昭和シェル石油との統合シナジーを発揮し、製油所の最適化と高機能化学品へのシフトを力強く推進しています。
第3位のコスモエネルギーホールディングスはシェア約13%。規模の面では上位2社に譲るものの、「ココロも満タンに」のキャッチコピーで知られる高いブランド認知度と、早くから注力してきた風力発電事業や個人向けマイカーリース事業で高い収益性を確保しています。
この3グループだけで国内シェアの9割以上を占めており、激しい過当競争から協調・安定供給を重視するマーケット構造へと成熟しています。
【平均年収ランキング】高待遇は本当か?大手3社の給与水準と就職難易度・評判
就職活動や転職市場において、インフラ特有の強固な収益基盤を持つエネルギー業界は常に高い人気を誇ります。各社の有価証券報告書データに基づく石油元売り平均年収ランキングと就職環境の実態は次のとおりです。
純粋持株会社(ホールディングス)と中核事業会社で数値の見え方は異なりますが、傘下グループを含めた処遇水準は日本企業の中でもトップクラスに位置しています。
ENEOSホールディングスの持株会社平均年収は約1,000万〜1,200万円台で推移しており、事業会社単独でも30歳前後で700万円台、管理職クラスになれば1,000万円を超える水準です。出光興産も平均年収約900万〜1,000万円台と非常に手厚く、福利厚生の充実度や住宅手当の手厚さには定評があります。コスモエネルギーホールディングスも約850万〜950万円台と高水準を維持しています。
石油元売りの就職難易度と評判に関しては、採用人数の少なさに対して東大・京大・早慶といった難関大出身者が殺到するため、難易度は極めて「最難関」に分類されます。社員の口コミや評判では「福利厚生が手厚く生活基盤が盤石」「社会的使命感が非常に大きい」というポジティブな声が多い一方、「組織が巨大で意思決定に時間を要する」「脱炭素シフトに対するスピード感が問われている」といった率直な課題感も挙げられています。
【脱炭素と将来性】化石燃料の縮小にどう立ち向かう?次世代エネルギーへの転換
石油元売り会社が直面する最大の命題は、言うまでもなく脱炭素化に伴う将来性の確保です。ガソリン需要の長期逓減が避けられない現実に対し、各社はすでに「石油を売る会社」から「総合エネルギー・マテリアル企業」への看板の架け替えを進めています。
生き残りに向けた注力領域は主に4つあります。
第1に、航空業界の環境規制クリアに不可欠なSAF(持続可能な航空燃料)の国産化推進です。既存の製油所インフラや水素化技術を活用できる強みがあり、廃食油などを原料としたサプライチェーン構築が急ピッチで進んでいます。
第2に、水素・アンモニアの供給ネットワーク構築です。次世代火力発電や産業用熱源として期待されるこれらのクリーン燃料を、海外から大量輸入・貯蔵・配送するインフラとして、元売り各社の港湾ターミナルが最有力拠点となっています。
第3に、再生可能エネルギー事業の拡大です。特にコスモエネルギーは陸上・洋上風力発電において国内屈指の発電規模を誇り、ENEOSや出光も大規模太陽光やバイオマス発電への投資を加速させています。
第4に、EV向け全固体電池材料や半導体関連の高機能化学品といった高付加価値マテリアル事業へのシフトです。化石燃料を単に燃やすのではなく、先端テクノロジーの原材料へと転換することで、高い利益率を狙う戦略が本格化しています。
【石油元売り会社】に関するよくある質問(FAQ)
Q1:ガソリンスタンドで入れたガソリンは、会社によって品質が違いますか?
A1:レギュラーガソリンに関してはJIS規格(日本産業規格)により厳格に品質が定められており、製油所間での相互融通(バーター取引)も行われているため、基本的な燃焼性能や安全性に系列ごとの差はありません。ただし、ハイオクガソリンに含まれる清浄剤の配合や独自添加剤、店舗で付与されるポイントサービスやアプリクーポン等に違いがあります。
Q2:脱炭素が進むと、石油元売り会社は倒産してしまうリスクがありますか?
A2:短中期的に経営破綻するリスクは極めて低いと見られています。化石燃料需要の縮小スピードに合わせて製油所の統廃合を進め、余剰資本をSAF、合成燃料(e-fuel)、水素、再生可能エネルギー、高機能素材へと大胆に再配分しています。エネルギー安全保障を支える国家の中枢産業であるため、業態転換を伴いながら生き残り続ける可能性が高い業種です。
Q3:理系だけでなく文系出身者でも石油元売り会社で活躍できますか?
A3:十分に活躍の場があります。理系出身者が製油所のプロセスエンジニアや研究開発、素材開発などを担う一方、文系出身者は原油の国際調達・トレード、製油所の生産管理企画、全国特約店への営業戦略、新規事業開発(脱炭素ビジネス立案)、財務・法務などの経営基盤部門で中核的な役割を果たしています。
日本のエネルギー供給を長年支えてきた石油元売り会社は、激動の再編を経て強固な3強体制を完成させました。足元の収益力や平均年収は高水準を維持しており、国内屈指の安定した事業基盤を誇ります。
しかし、脱炭素という不可逆なメガトレンドの中、各社が勝ち残るためのハードルは決して低くありません。SAFや合成燃料の商業化、再エネ・次世代バッテリー素材の収益化など、自らのビジネスモデルを再定義できるかどうかが、次の10年の企業価値を左右します。「石油の巨星」たちが繰り広げる次世代エネルギーの覇権争いから、今後も目が離せません。